Z-спред
Z-спред (Z-spread, от zero-volatility spread) — это постоянная надбавка, которую прибавляют к каждой точке бескупонной кривой доходности, чтобы сумма дисконтированных денежных потоков облигации сравнялась с её рыночной ценой с учётом НКД. Надбавка одна для всех сроков, поэтому Z-спред называют статическим спредом; измеряют его в базисных или процентных пунктах.
Z-спред решает задачу, которую G-спред решает грубо. G-спред сравнивает доходность облигации с одной точкой кривой на сроке дюрации, а Z-спред дисконтирует каждый купон и каждую выплату номинала по ставке своего срока. Считается он по текущей кривой и не учитывает, что будущие ставки могут меняться, поэтому для бумаг с опционом на досрочное погашение его дополняет OAS. На Московской бирже Z-спред в версии методики, действовавшей с 28 июля по 7 декабря 2025 года, считался к кривой бескупонной доходности ОФЗ (КБД), а с 8 декабря 2025 года считается к дисконтной кривой RUONIA.
Как рассчитывают Z-спред
Z-спред находят из уравнения, в котором слева стоит рыночная цена облигации, а справа сумма всех её будущих платежей, дисконтированных по кривой со сдвигом Z: P + НКД = Σ CFᵢ / (1 + rᵢ + Z)^tᵢ. В уравнение входят:
P + НКД — грязная цена облигации, то есть чистая цена плюс накопленный купонный доход;
CFᵢ — i-й платёж по облигации: купон, выплата части номинала или номинал при погашении, у бумаги с офертой платежи до ближайшей оферты и цена оферты;
rᵢ — ставка бескупонной кривой на срок tᵢ, через который придёт этот платёж.
Решить уравнение относительно Z напрямую нельзя, поэтому его подбирают итерационно: пробуют значение, пересчитывают сумму, сдвигают Z, пока сумма не совпадёт с ценой. Мосбиржа в «Методике расчета НКД и доходности» записывает то же уравнение со сроками в днях, делёнными на базу года.
Условный пример: облигация номиналом 1 000 ₽ с годовым купоном 15% погашается через 2 года, её грязная цена 960 ₽, а ставки бескупонной кривой условно равны 14% на год и 15% на два года. Без надбавки платежи 150 ₽ и 1 150 ₽ стоили бы по кривой около 1 001 ₽. Цене 960 ₽ сумма равна при Z около 2,61%, то есть 261 б.п.: первый платёж дисконтируется по ставке 16,61%, второй по 17,61%. Доходность к погашению этой бумаги около 17,54%, дюрация около 1,87 года, и G-спред к линейно интерполированной точке кривой 14,87% составит около 267 б.п. На короткой бумаге и почти ровной кривой две меры близки.
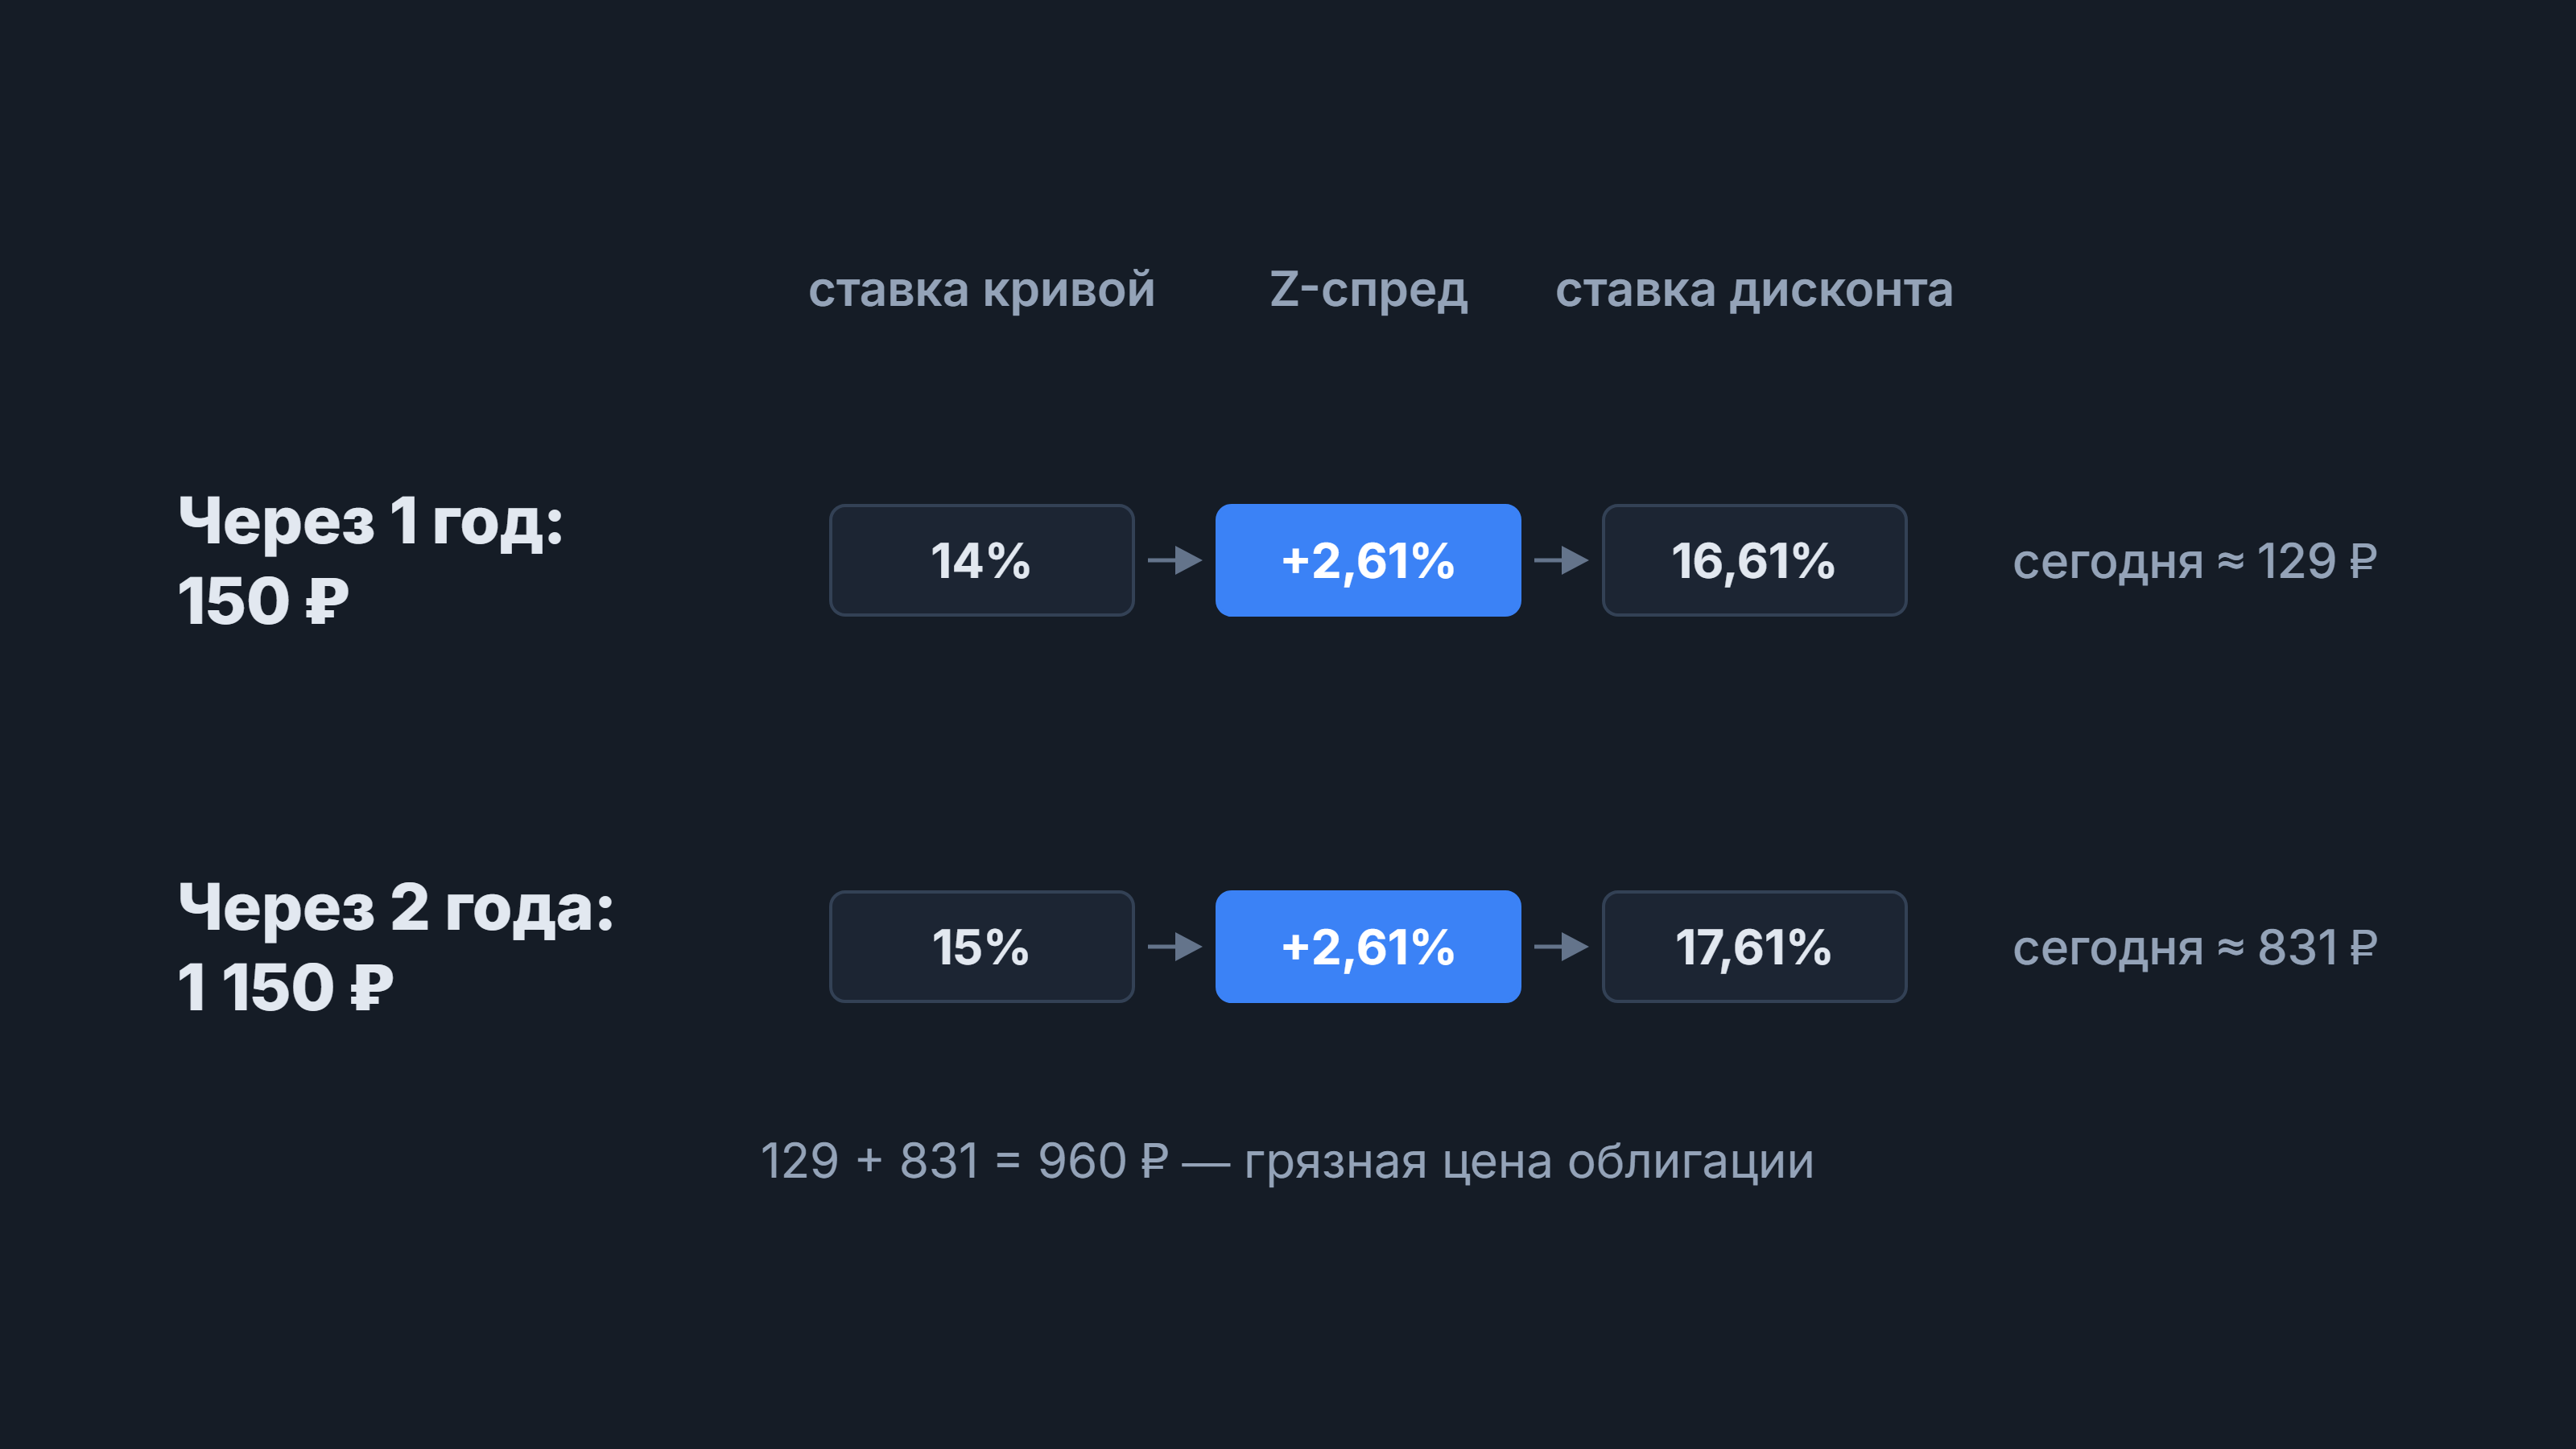
Если рынок оценил облигацию дешевле, чем дала бы чистая кривая, сумма сходится только при положительном Z, и чем дешевле бумага, тем больше спред. Отрицательный Z-спред означает, что облигация стоит дороже, чем дала бы кривая без надбавки, и рынок платит за неё премию.
Z-спред, G-спред и OAS
Три меры спреда отвечают на один вопрос, сколько доходности бумага даёт сверх базовой кривой, но используют её по-разному:
Мера спреда | Какую часть кривой использует | Как обходится с платежами облигации | Учитывает встроенный опцион |
|---|---|---|---|
G-спред | одну точку на сроке дюрации или погашения | сравнивает с ней доходность облигации целиком | нет |
Z-спред | всю бескупонную кривую | дисконтирует каждый платёж по ставке своего срока плюс Z | нет |
OAS | всю кривую и модель будущих ставок | вычитает из Z-спреда стоимость опциона | да |
Расхождение между Z- и G-спредом зависит от формы кривой. При плоской кривой и погашении одним платежом они почти совпадают, а чем круче кривая и чем растянутее график выплат, например при амортизации, тем дальше они расходятся.
Z-спред к кривой RUONIA на Мосбирже
С 8 декабря 2025 года Мосбиржа публикует Z-спред для облигаций с фиксированным и плавающим купоном не к КБД, а к дисконтной кривой RUONIA рынка стандартизированных производных инструментов. Биржа объяснила замену тем, что новый показатель отражает премию или дисконт облигации к ожидаемым базовым ставкам и даёт более наглядное сравнение бумаг, в особенности с плавающим купоном. В действующей методике Z-спред к кривой RUONIA выражен в процентных пунктах, а прежний Z-спред к КБД выражался в базисных пунктах.
Для флоатеров замена важна: их купон обычно привязан к ключевой ставке или RUONIA, такие бумаги не входят в расчёт КБД, и сравнивать их со ставками ОФЗ было неудобно. Кривая RUONIA позволяет поставить флоатер и облигацию с фиксированным купоном на одну шкалу.
У замены есть и обратная сторона. Z-спред к RUONIA измеряет надбавку к ставкам денежного рынка, а не к государственному долгу, и поэтому не равен кредитному спреду к ОФЗ. Значения, посчитанные к разным кривым, между собой не сравнивают.
Ограничения Z-спреда
Z-спред точнее G-спреда, но у показателя остаются слабые места:
Результат зависит от кривой. Один и тот же выпуск даёт разные Z-спреды к КБД и к кривой RUONIA, поэтому у любого значения нужно знать базу.
Встроенные опционы Z-спред не учитывает. Для облигации с колл-опционом эмитента Z-спред равен OAS плюс стоимость опциона и завышает плату за риск, для бумаги с пут-опционом он ниже OAS.
У бумаги с офертой Мосбиржа считает Z-спред по платежам до ближайшей оферты. Купоны после оферты неизвестны, и спред описывает только этот отрезок.
У флоатера будущие купоны неизвестны, поэтому Z-спред зависит от того, как их оценили по кривой.
Кредитный риск и ликвидность Z-спред, как и G-спред, складывает в одно число.
Полезнее всего Z-спред для облигаций с амортизацией, длинных бумаг на крутой кривой и для сравнения флоатеров с бумагами с фиксированным купоном. Для простой облигации с погашением одним платежом на ровной кривой он почти не отличается от G-спреда, и тогда достаточно G-спреда.
