G-спред
G-спред (G-spread, от government spread) — это разница между доходностью облигации и доходностью государственных облигаций с той же дюрацией, взятой с кривой бескупонной доходности. На российском рынке базой расчёта служит кривая бескупонной доходности ОФЗ (КБД), которую строит Московская биржа, а сам G-спред измеряют в базисных пунктах: 1 б.п. равен 0,01%.
G-спред показывает, сколько доходности сверх государства рынок требует от конкретного эмитента на том же сроке. В эту надбавку входят кредитный риск эмитента, ликвидность выпуска и налоговые различия: базовая ставка отражает общие условия на рынке, а спред к ней отражает свойства самой бумаги. G-спред относится к спредам доходности, и на внутреннем рынке его обычно используют как приближённую меру кредитного спреда. Мосбиржа рассчитывает его по облигациям и выдаёт в своих рыночных данных отдельным полем в базисных пунктах.
Формула G-спреда на Мосбирже
Мосбиржа считает G-спред по формуле из «Методики расчета НКД и доходности»: G-спред = 100 × (Y − r(D)). Результат получается в базисных пунктах, а в формулу входят три величины:
Y — эффективная доходность облигации к погашению, у бумаги с офертой к ближайшей оферте, в процентах;
D — дюрация Маколея в годах, рассчитанная по тем же потокам до погашения или оферты с учётом выплат части номинала;
r(D) — доходность кривой бескупонной доходности ОФЗ на срок, равный этой дюрации, в процентах.
Точку на кривой биржа берёт по дюрации, а не по сроку до погашения. Пятилетняя облигация с постоянным номиналом и пятилетняя бумага с амортизацией попадут в разные точки КБД, потому что деньги по ним возвращаются в разное время. Саму кривую Мосбиржа строит по методике, которую Правление утвердило 10 апреля 2024 года: динамические параметры модели Нельсона-Сигеля с корректирующими членами пересчитываются в реальном времени при каждой сделке, постановке и снятии заявки по ОФЗ, а статические настройки модели устанавливает биржа. В расчёт кривой не входят ОФЗ со сроком до погашения меньше двух месяцев, выпуски с амортизацией долга и бумаги, у которых хотя бы одна выплата заранее неизвестна. Банк России публикует значения КБД на сроки от 0,25 до 30 лет и за подробностями расчёта отсылает к бирже.
Как читать G-спред
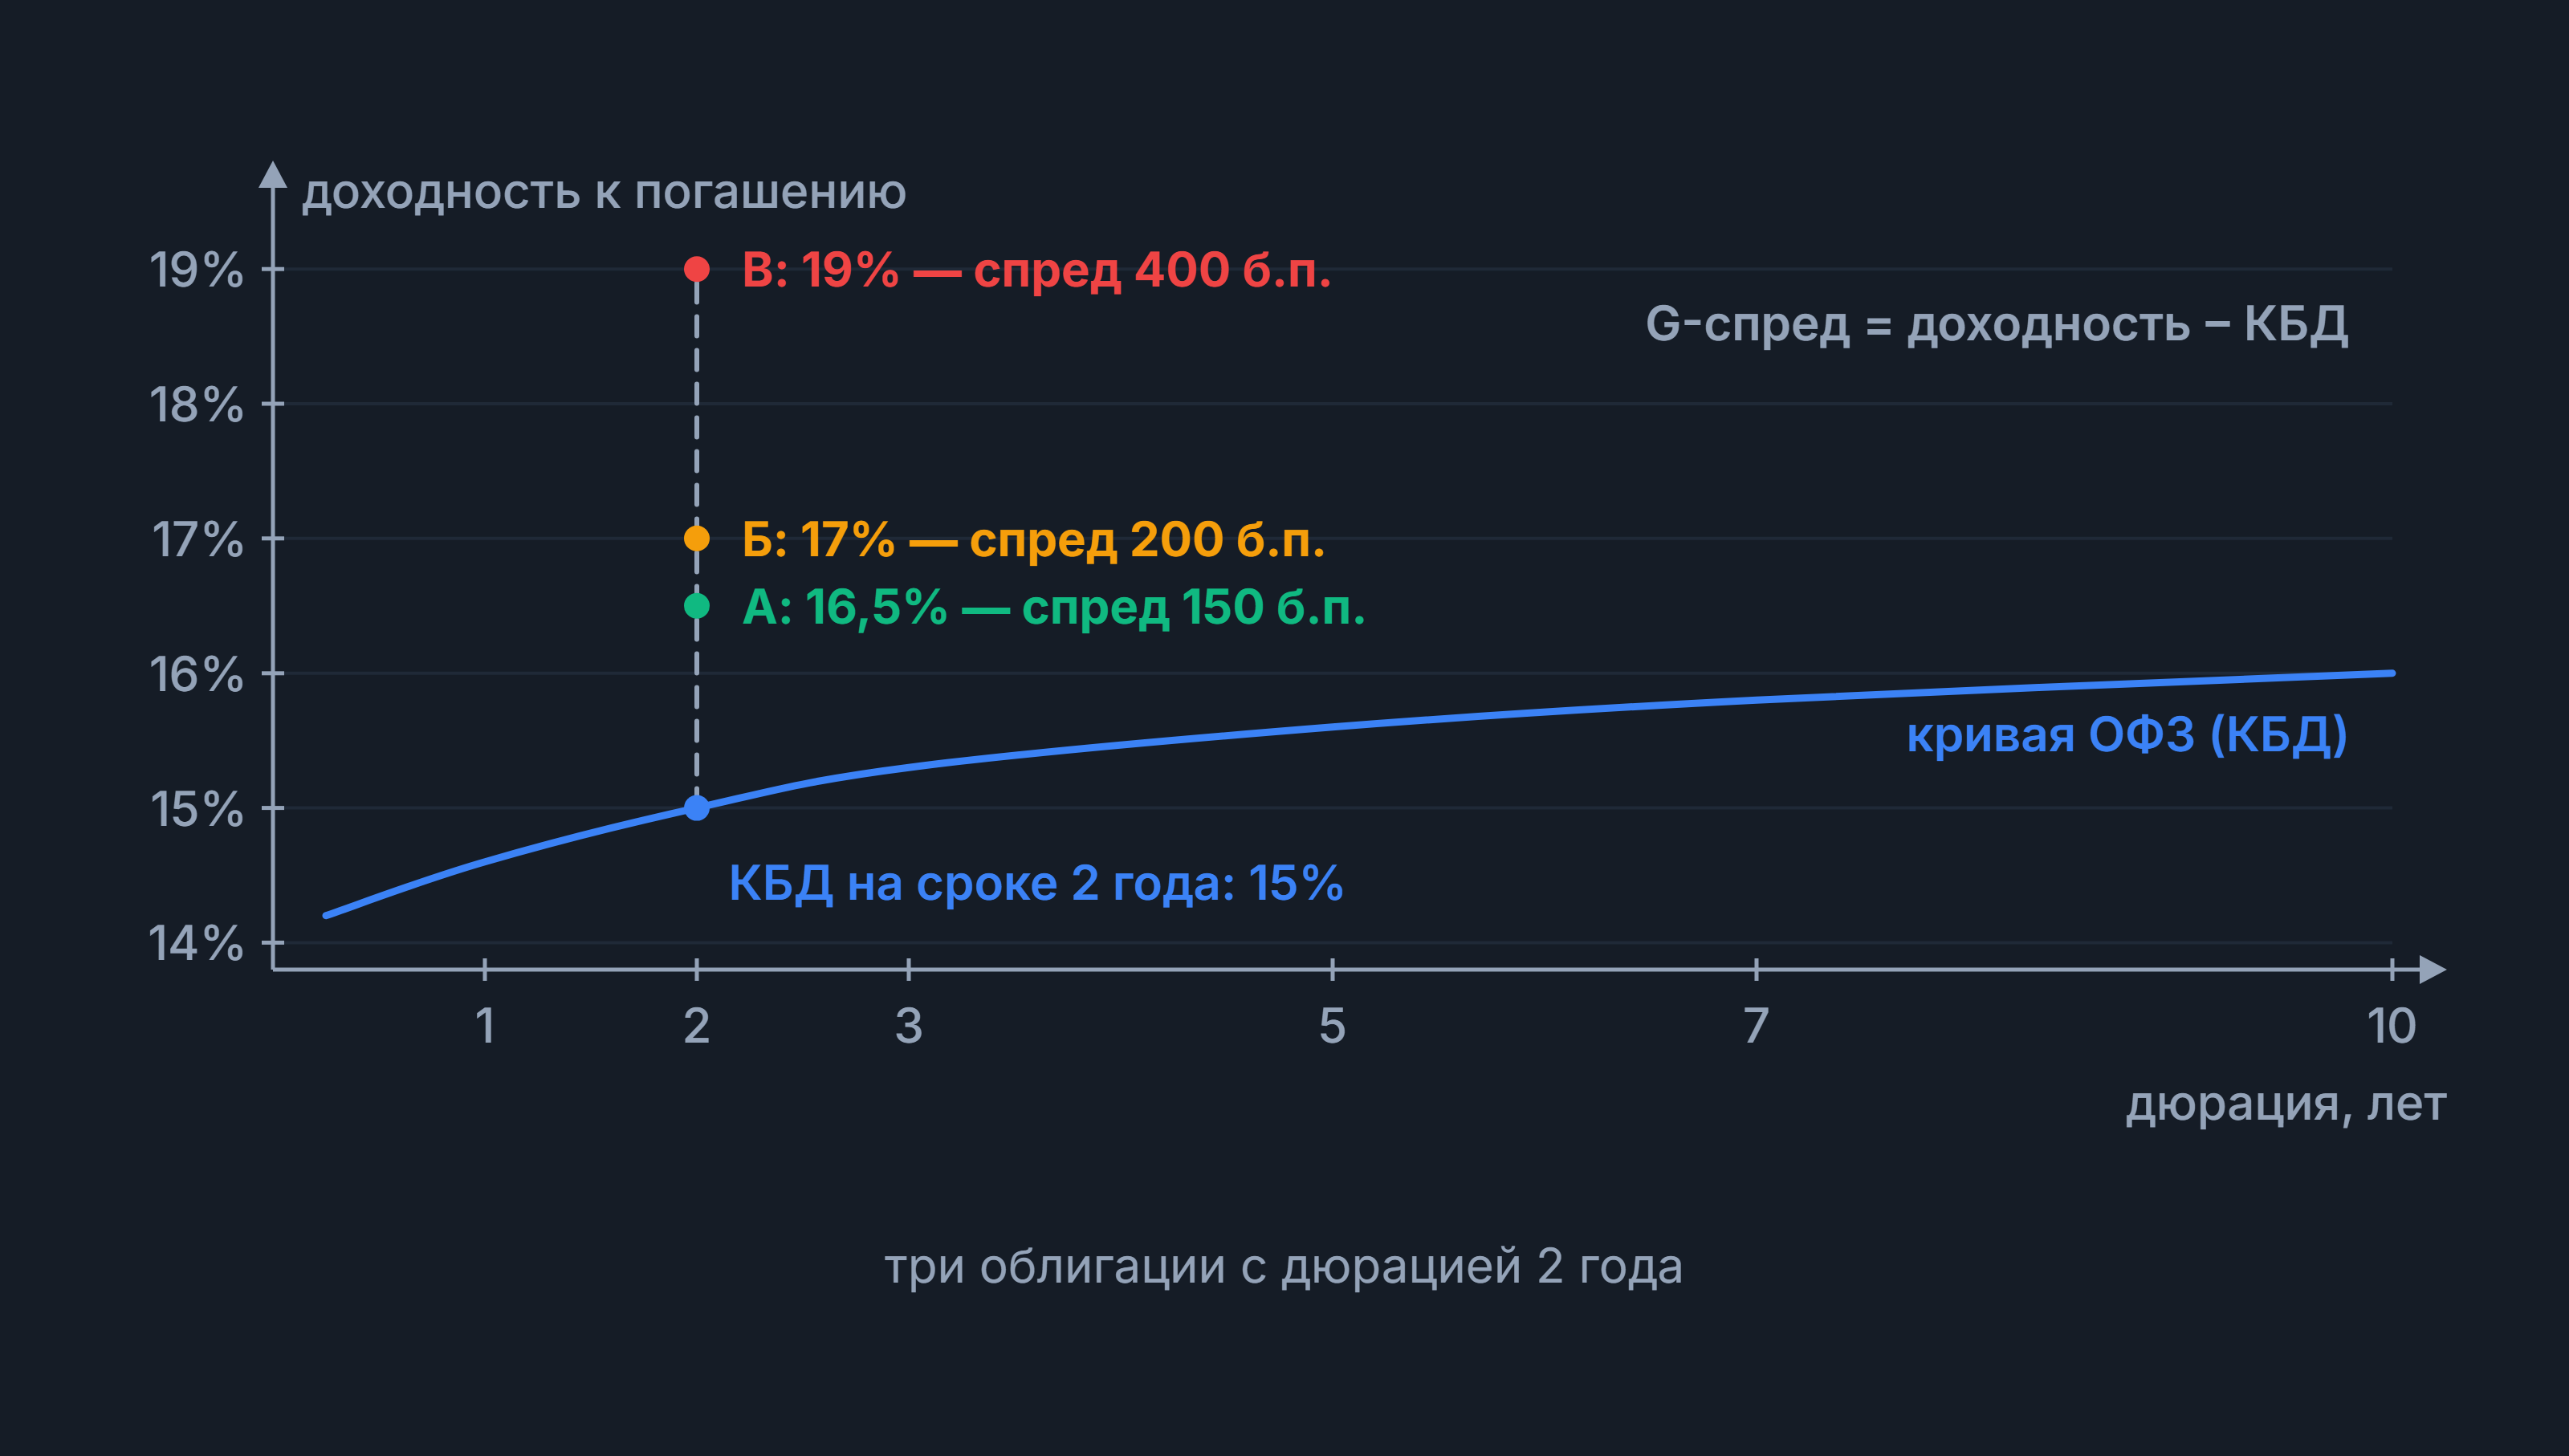
Смысл G-спред получает только в сравнении: его сопоставляют у бумаг одного рейтинга и близкой дюрации и отслеживают у одного выпуска во времени. Если доходность облигации выросла вместе с КБД, а спред остался прежним, двигались общие ставки. Если КБД стоит на месте, а спред расширяется, рынок переоценивает риск эмитента или ликвидность его выпуска. Условный пример на трёх выпусках с одинаковой дюрацией 2 года и доходностью КБД на этом сроке 15%:
Выпуск (условный) | Доходность к погашению, % | Дюрация, лет | Доходность КБД на сроке дюрации, % | G-спред, б.п. |
|---|---|---|---|---|
Облигация А | 16,5 | 2 | 15 | 150 |
Облигация Б | 17 | 2 | 15 | 200 |
Облигация В | 19 | 2 | 15 | 400 |
Разница в 250 б.п. между А и В означает, что от эмитента В рынок требует больше: считает его рискованнее или видит, что его выпуск хуже торгуется.
Ограничения G-спреда
G-спред прост в расчёте, потому что сводит облигацию к одной точке кривой. У этого упрощения есть цена:
Форму кривой доходности G-спред не учитывает: все потоки облигации сравниваются с одной ставкой на сроке дюрации. Чем круче кривая и чем растянутее график выплат, тем сильнее G-спред расходится с Z-спредом, который дисконтирует каждый поток по своей точке кривой. Для бумаг с опционом на досрочное погашение используют OAS, спред с поправкой на стоимость опциона.
Будущие купоны флоатера неизвестны, поэтому его доходность к погашению, а с ней и G-спред, считаются при допущении о будущих купонах. Для облигаций с фиксированным и плавающим купоном, в особенности для сравнения флоатеров, Мосбиржа с 8 декабря 2025 года публикует Z-спред к кривой RUONIA.
У бумаги с офертой биржа считает G-спред к дате ближайшей оферты. Если инвестор не предъявит бумагу по оферте, срок вложения и итоговый спред окажутся другими.
Кредитный риск и ликвидность G-спред не разделяет. Высокий спред бывает и у маленького неторгуемого выпуска надёжного эмитента, и у крупного выпуска слабого.
Спред считается от рыночной цены. По облигации, которая торгуется редко, цена может быть давней, и спред отражает прошлую оценку рынка.
Точнее всего G-спред описывает облигации с фиксированным купоном и погашением одним платежом. Для бумаг с амортизацией, офертой или плавающей ставкой его проверяют другими мерами.
G-спред при выборе облигаций
G-спред отвечает на вопрос, за что инвестор получает доходность сверх ОФЗ. Много это или мало, показывает только сравнение с соседями.
Рабочий порядок начинается с группы бумаг одного рейтингового уровня и близкой дюрации: внутри неё сравнивают G-спреды и ищут выпуски, которые выделяются. Спред заметно выше, чем у соседей, означает одно из трёх: бумага недооценена, выпуск хуже торгуется или рынок закладывает риск, которого не видно в кредитном рейтинге. Какой вариант верен, выясняют по отчётности эмитента, а не по самому спреду. Для рынка в целом смотрят на похожие спреды у индексов: по данным «Обзора рисков финансовых рынков» Банка России за октябрь 2024 года, спред индекса корпоративных облигаций RUCBTRNS к ОФЗ сопоставимой дюрации вырос за месяц до 2,31 п.п., максимума с июня 2022 года (2,40 п.п.), а разница доходностей бумаг с рейтингами «AAA» и «A» выросла на 2,50 п.п., до 7,72 п.п.; регулятор написал, что такое расширение может говорить о требовании инвесторов большей премии за риск. Высокий G-спред сам по себе не делает облигацию выгодной: это цена риска, и покупка оправдана, только когда риск понятен и оценён.
