Лестница облигаций
Лестница облигаций (bond ladder) — это стратегия, при которой деньги делят на примерно равные части и вкладывают в облигации с последовательными сроками погашения, а номинал погашенной ступени обычно вкладывают в новую облигацию на самый дальний срок. Ступени гасятся через равные промежутки, обычно раз в полгода или раз в год, поэтому часть портфеля регулярно возвращается деньгами.
Стратегию подробно описывают крупные американские управляющие и брокеры, Vanguard, Fidelity и PIMCO. В примере Fidelity лестница состоит из облигаций с погашением через 2, 4, 6, 8 и 10 лет, а деньги от каждой погашенной бумаги уходят в новую десятилетнюю. Лестница не требует угадывать, куда пойдут ставки: портфель всё время обновляется по одной ступени, и каждая покупка проходит по ставкам своего времени.
Как построить лестницу облигаций
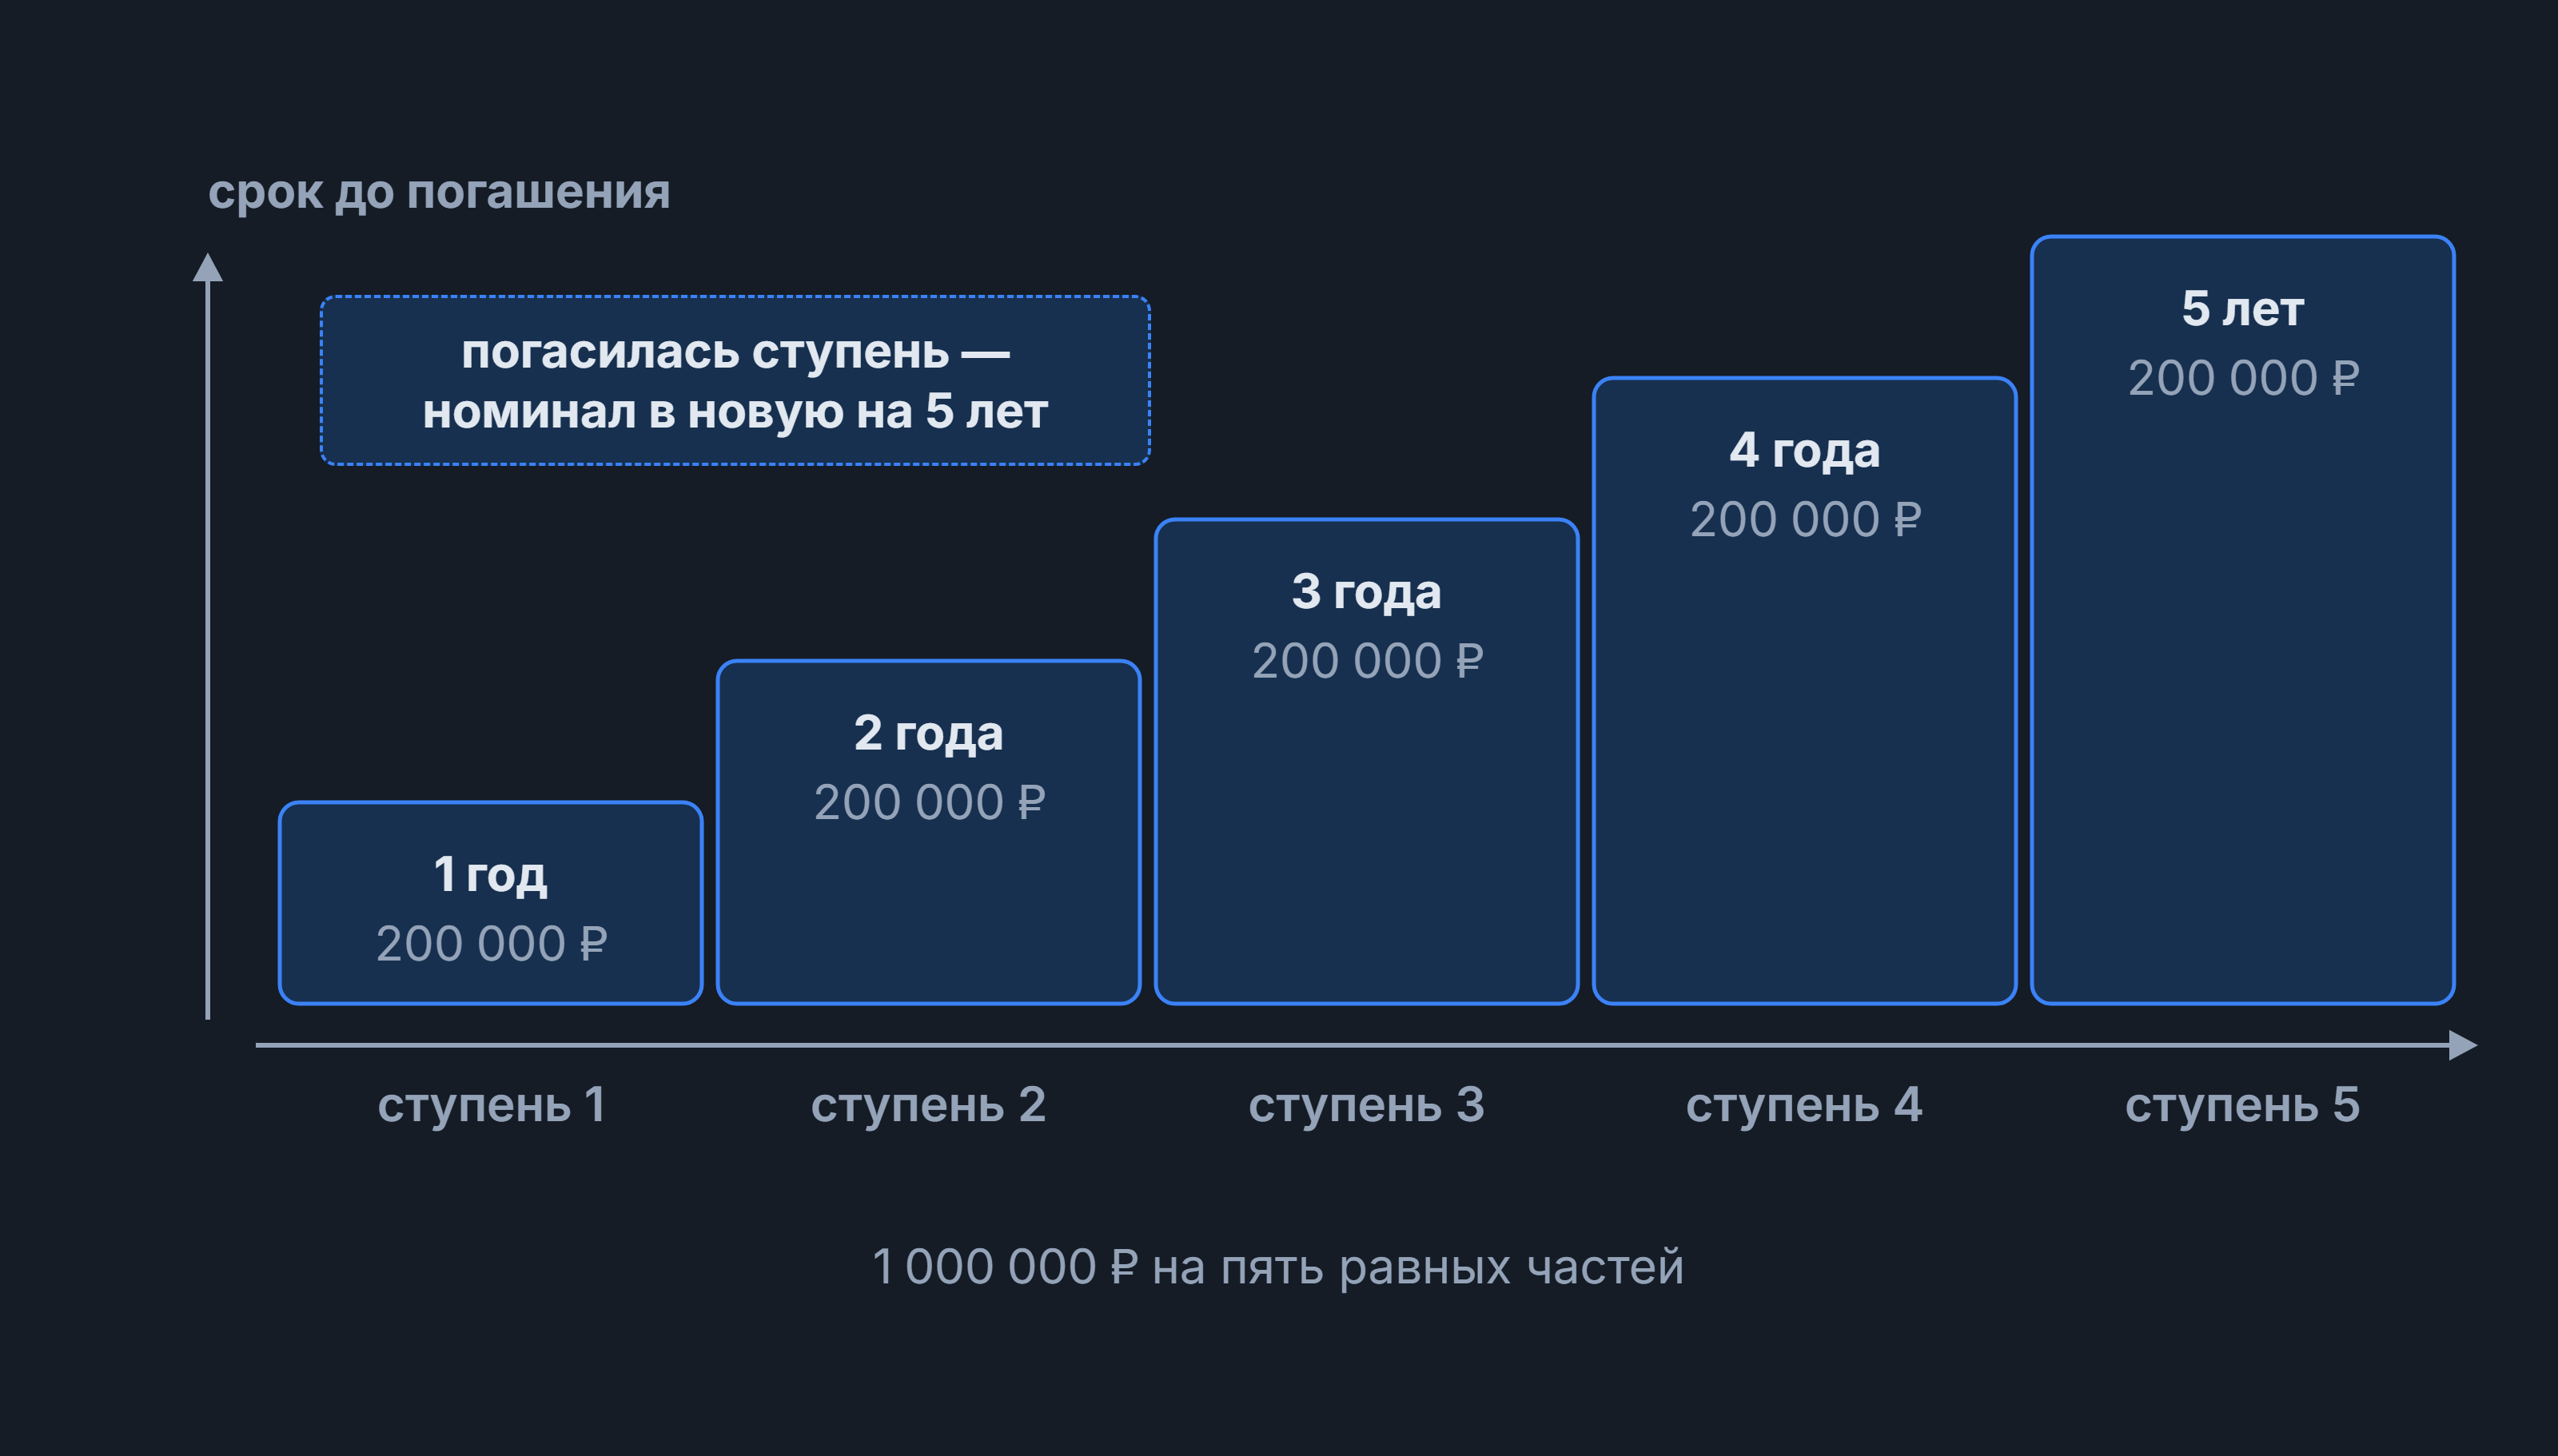
Лестница задаётся тремя параметрами: числом ступеней, шагом между датами погашения и суммой на ступень. Самая длинная ступень задаёт горизонт, на котором инвестор готов держать деньги, а число ступеней задаёт ровность потока: чем их больше, тем чаще возвращаются деньги, но тем больше сделок и тем больше нужна сумма, потому что каждая ступень покупается отдельно. Условный пример: 1 000 000 ₽ делятся на пять равных частей и вкладываются в облигации с погашением через 1, 2, 3, 4 и 5 лет:
Ступень | Срок до погашения при покупке, лет | Сумма, ₽ | Что происходит при погашении |
|---|---|---|---|
1 | 1 | 200 000 | через год номинал вкладывается в новую облигацию на 5 лет |
2 | 2 | 200 000 | через два года номинал уходит на 5 лет |
3 | 3 | 200 000 | через три года номинал уходит на 5 лет |
4 | 4 | 200 000 | через четыре года номинал уходит на 5 лет |
5 | 5 | 200 000 | через пять лет номинал уходит на 5 лет |
После первого погашения лестница снова состоит из бумаг сроком от года до пяти лет, только каждая ступень сдвинулась на год. Купоны на этом не останавливаются: их можно забирать как доход или добавлять к ближайшей ступени.
Что даёт лестница облигаций
Лестница меняет не доходность отдельных облигаций, а поведение портфеля во времени. По описаниям Fidelity и PIMCO, у неё три практических следствия:
Регулярный денежный поток: раз в год или полгода возвращается часть номинала, и инвестор решает, вложить её снова или забрать.
При росте ставок погашенные ступени вкладываются под более высокую доходность без продажи старых бумаг с убытком.
Чувствительность портфеля к колебаниям ставок ниже, чем если бы вся сумма лежала в самой длинной облигации, потому что средняя дюрация лестницы короче.
Если ставки на рынке не меняются, доходность лестницы по мере обновления ступеней приближается к доходности самой длинной облигации, отмечает PIMCO. Обратная сторона та же механика: при снижении ставок погашенные ступени придётся вкладывать под меньшую доходность, и лестница опустит доходность портфеля постепенно, ступень за ступенью. Стратегия работает на длинной дистанции, а не на первом году.
Ограничения лестницы облигаций
Лестница распределяет деньги по срокам, а не по эмитентам, и от остальных рисков облигаций не защищает. Fidelity предупреждает, что лестница, в зависимости от состава бумаг, может не дать достаточной диверсификации. Главные ограничения:
Кредитный риск. Возврат номинала каждой ступени зависит от эмитента, поэтому ступени из бумаг одного заёмщика повторяют его риск пять раз подряд.
Досрочное погашение. Облигацию с колл-опционом эмитент может погасить раньше срока, и ступень выпадает в момент, когда ставки, скорее всего, ниже. У российских облигаций с офертой фактический срок ступени может определять дата оферты, если инвестор предъявит бумагу к выкупу.
Затраты и размер капитала. Fidelity пишет, что лестница может требовать вложения существенных сумм на протяжении времени, а Vanguard, что при небольших суммах она может не подойти: на каждую ступень приходятся свои комиссии.
Доходность. Максимальной доходности лестница не даёт, Vanguard прямо называет её консервативной стратегией.
Вечные облигации в неё не встают вовсе, потому что у них нет даты погашения. Рядом с лестницей управляющие описывают «штангу», когда покупаются только короткие и длинные облигации, и «пулю», когда несколько облигаций гасятся в одну дату.
Лестница облигаций в России
В России лестница работает так же, но налоги меняют её арифметику. С 1 января 2021 года купонный доход по облигациям, включая государственные, облагается НДФЛ после изменений Федерального закона № 102-ФЗ.
Налог с купонов удерживает налоговый агент (брокер, доверительный управляющий или депозитарий), поэтому на реинвестирование уходит купон уже за вычетом НДФЛ: условный купон 10% годовых на ступень 200 000 ₽ даёт 20 000 ₽ в год, а после налога по базовой ставке 13% остаётся 17 400 ₽. Разницу между ценой покупки и погашения можно освободить от налога льготой долгосрочного владения (статья 219.1 НК РФ), если бумага находилась в собственности больше трёх лет и обращается на организованном рынке. По описанию Мосбиржи, в расчёт льготы входят погашение и амортизация, а купоны не входят. Значит, льгота касается только курсовой части дохода и только бумаг, которые инвестор держит больше трёх лет (в примере это ступени на 4 и 5 лет при запуске и все новые пятилетние). Собирают лестницу из ОФЗ и корпоративных облигаций с разными датами погашения: у ОФЗ выше надёжность, у корпоративных выпусков обычно выше доходность. Перед каждым реинвестированием ступень сверяют с текущей кривой доходности: если длинные бумаги дают меньше коротких, правило «на самый дальний срок» даёт новой ступени меньшую доходность, чем у коротких бумаг. Поставить её ближе значит отступить от правила и рассчитывать на то, что ставки не снизятся.
