Правило 1%
Правило 1% (One percent rule) — это правило управления риском, по которому убыток в одной сделке при срабатывании стопа не должен превышать 1% капитала торгового счёта. Ограничивается возможный убыток, а не сумма, вложенная в позицию.
Это частный случай метода фиксированной доли риска. Александр Элдер в книгах о трейдинге предлагает более мягкий потолок, 2% капитала на сделку, и дополняет его правилом 6%: если убытки текущего месяца вместе с риском открытых позиций достигли 6% капитала на конец прошлого месяца, новые сделки до конца месяца не открываются. Порог 1% вдвое строже элдеровского и почти вдвое уменьшает глубину просадки на коротких сериях неудачных сделок, на длинных разница чуть меньше.
Сколько стоит серия убытков
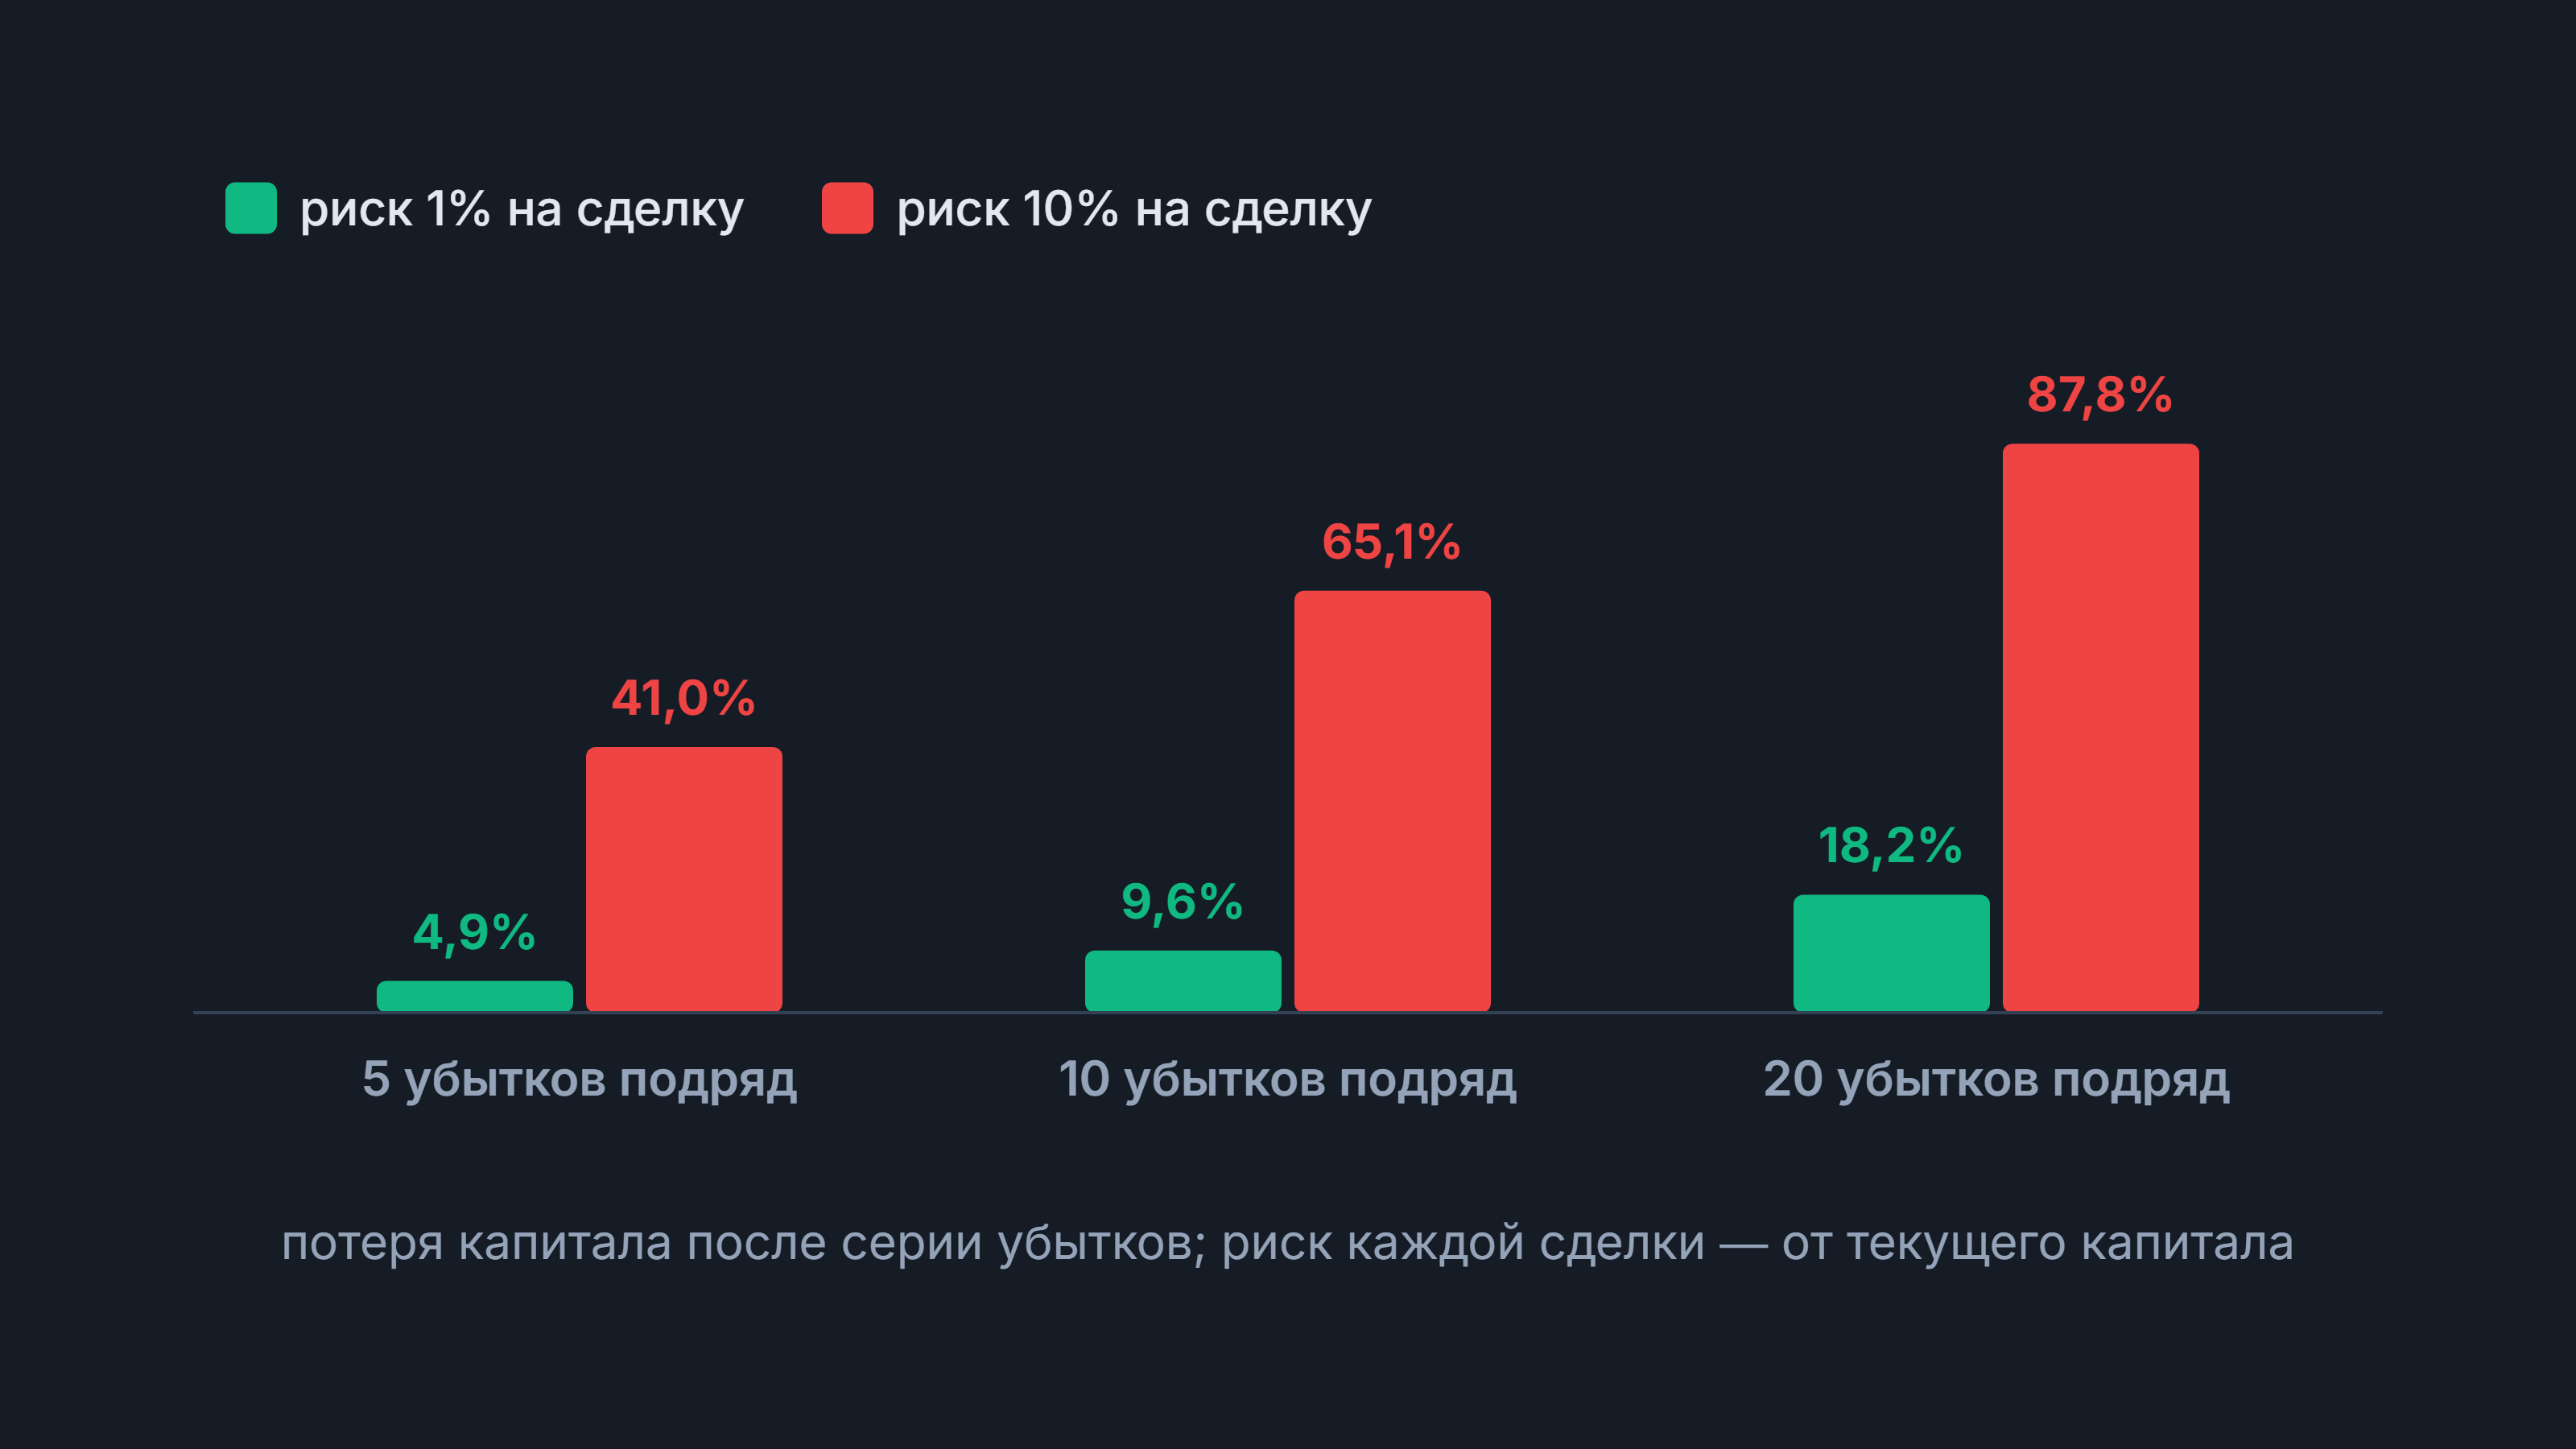
Смысл правила виден на серии убыточных сделок подряд. В таблице риск каждой сделки считается от текущего капитала, а каждая убыточная сделка закрывается ровно по стопу. Расчёт условный: без гэпов, комиссий и проскальзывания.
Риск на сделку, % капитала | Потеря после 5 убытков подряд, % | Потеря после 10 убытков подряд, % | Потеря после 20 убытков подряд, % | Рост для возврата после 10 убытков, % |
|---|---|---|---|---|
1 | 4,9 | 9,6 | 18,2 | 10,6 |
2 | 9,6 | 18,3 | 33,2 | 22,4 |
5 | 22,6 | 40,1 | 64,2 | 67,0 |
10 | 41,0 | 65,1 | 87,8 | 186,8 |
При риске 1% десять неудачных сделок подряд уводят счёт меньше чем на 10%, и для возврата хватает роста на 10,6%. При риске 10% та же серия отнимает почти две трети капитала, а для возврата счёт должен вырасти почти втрое. Риск на сделку здесь вырос в 10 раз, потеря после серии в 6,8 раза, а нужный для возврата рост почти в 18 раз: цена ошибки растёт быстрее, чем доля риска.
Как правило применяется к сделке
Правило задаёт только потолок риска. Объём сделки из него получается расчётом:
риск сделки в деньгах равен капиталу, умноженному на 1%: при капитале 300 000 ₽ это 3 000 ₽;
объём равен этим 3 000 ₽, делённым на расстояние от цены входа до стоп-лосса в рублях на одну бумагу;
объём округляют вниз до целого лота, чтобы округление не подняло риск выше 1%;
комиссии за вход и выход включают в риск, если они заметны по сравнению с расстоянием до стопа;
капитал для расчёта обновляют регулярно, например раз в день или после каждой закрытой сделки, поэтому после убытков риск в рублях уменьшается, а после роста счёта увеличивается;
суммарный риск открытых позиций ограничивают отдельно, иначе десять одновременных сделок по 1% в похожих бумагах складываются в общий риск 10%.
Сумма самой покупки при этом может быть любой. Условный пример: капитал 300 000 ₽, вход по 1 200 ₽, стоп на 1 170 ₽, риск на бумагу 30 ₽, объём 3 000 / 30 = 100 акций на 120 000 ₽, то есть 40% счёта. При стопе в 2% от цены входа позиция с риском 1% капитала занимает половину счёта, при стопе в 10% она занимает 10% счёта. Размер позиции следует из риска, а не наоборот.
Где правило 1% не защищает
Правило ограничивает плановый убыток, а фактический бывает больше. Это видно в трёх ситуациях:
гэп: цена открывается за уровнем стопа, и убыток превышает план; при стопе в 10 ₽ от входа и открытии на 25 ₽ ниже входа сделка с риском 1% приносит около 2,5% убытка;
связанные позиции: несколько сделок в одном секторе или в бумагах, зависящих от одного фактора, например курса рубля, срабатывают по стопу одновременно;
маленький счёт: при капитале 30 000 ₽ риск 1% составляет 300 ₽, и на дорогих бумагах даже один лот с разумным стопом может в этот лимит не уложиться. Тогда сделку пропускают или выбирают инструмент с меньшим лотом, но не поднимают риск.
Правило 1% относится к лимитированию на уровне одной сделки и не заменяет лимитов на день, месяц и сектор. Без них трейдер может соблюдать 1% в каждой сделке и при этом потерять за день около 8% капитала, открыв восемь неудачных сделок подряд. Поэтому к правилу обычно добавляют дневной лимит убытка, после которого торговля в этот день прекращается, и потолок суммарного риска открытых позиций. Против гэпов отдельно ограничивают риск позиций, которые переносятся через ночь и выходные.
Правило 1% на практике
Порог 1% удобен тем, что переводит любую сделку в одну шкалу. Если риск сделки всегда равен 1% капитала, 1R равен 1% счёта, и R-множитель +3 сразу читается как +3% капитала на момент входа. Шкала не зависит от размера счёта: 1% одинаково читается на счёте в 100 000 ₽ и в 10 млн ₽.
Правило не делает торговлю прибыльной: оно ограничивает цену ошибок, а прибыль зависит от математического ожидания системы. Правило не требует ставить стоп в 1% от цены: стоп ставится по рынку, а 1% капитала определяет объём под этот стоп. Строгий порог даёт время, чтобы набрать статистику и понять, работает ли система, до того как серия неудач разрушит депозит. Для систем с низкой долей прибыльных сделок порог 1% и ниже особенно важен: длинные серии неудачных сделок для них обычное дело, а не редкость. Повышать риск до 2% разумно не раньше, чем собственная статистика сделок покажет длину худших серий и глубину провалов, которые счёт способен выдержать. Капитал для расчёта берут по эквити счёта с учётом открытых позиций, а не по первоначальной сумме счёта, иначе после убытков реальный риск незаметно растёт.
