Размер позиции
Размер позиции (Position size) — это количество акций, лотов или контрактов в сделке, рассчитанное так, чтобы убыток при срабатывании защитного стопа не превысил заранее заданную долю капитала. Объём сделки выводят из допустимого риска, а не из суммы, которую хочется вложить.
Частая путаница связана с тем, что размер позиции измеряют долей счёта в сделке: позиция на 30% капитала с близким стопом может рисковать меньше, чем позиция на 5% капитала без стопа. Значение имеет не сумма покупки, а сумма, которую трейдер потеряет, если сделка не сработает. Такой расчёт объёма от риска и есть лимитирование убытка в отдельной сделке.
Как рассчитать размер позиции
Расчёт идёт от допустимого убытка к объёму. Условный пример для акции:
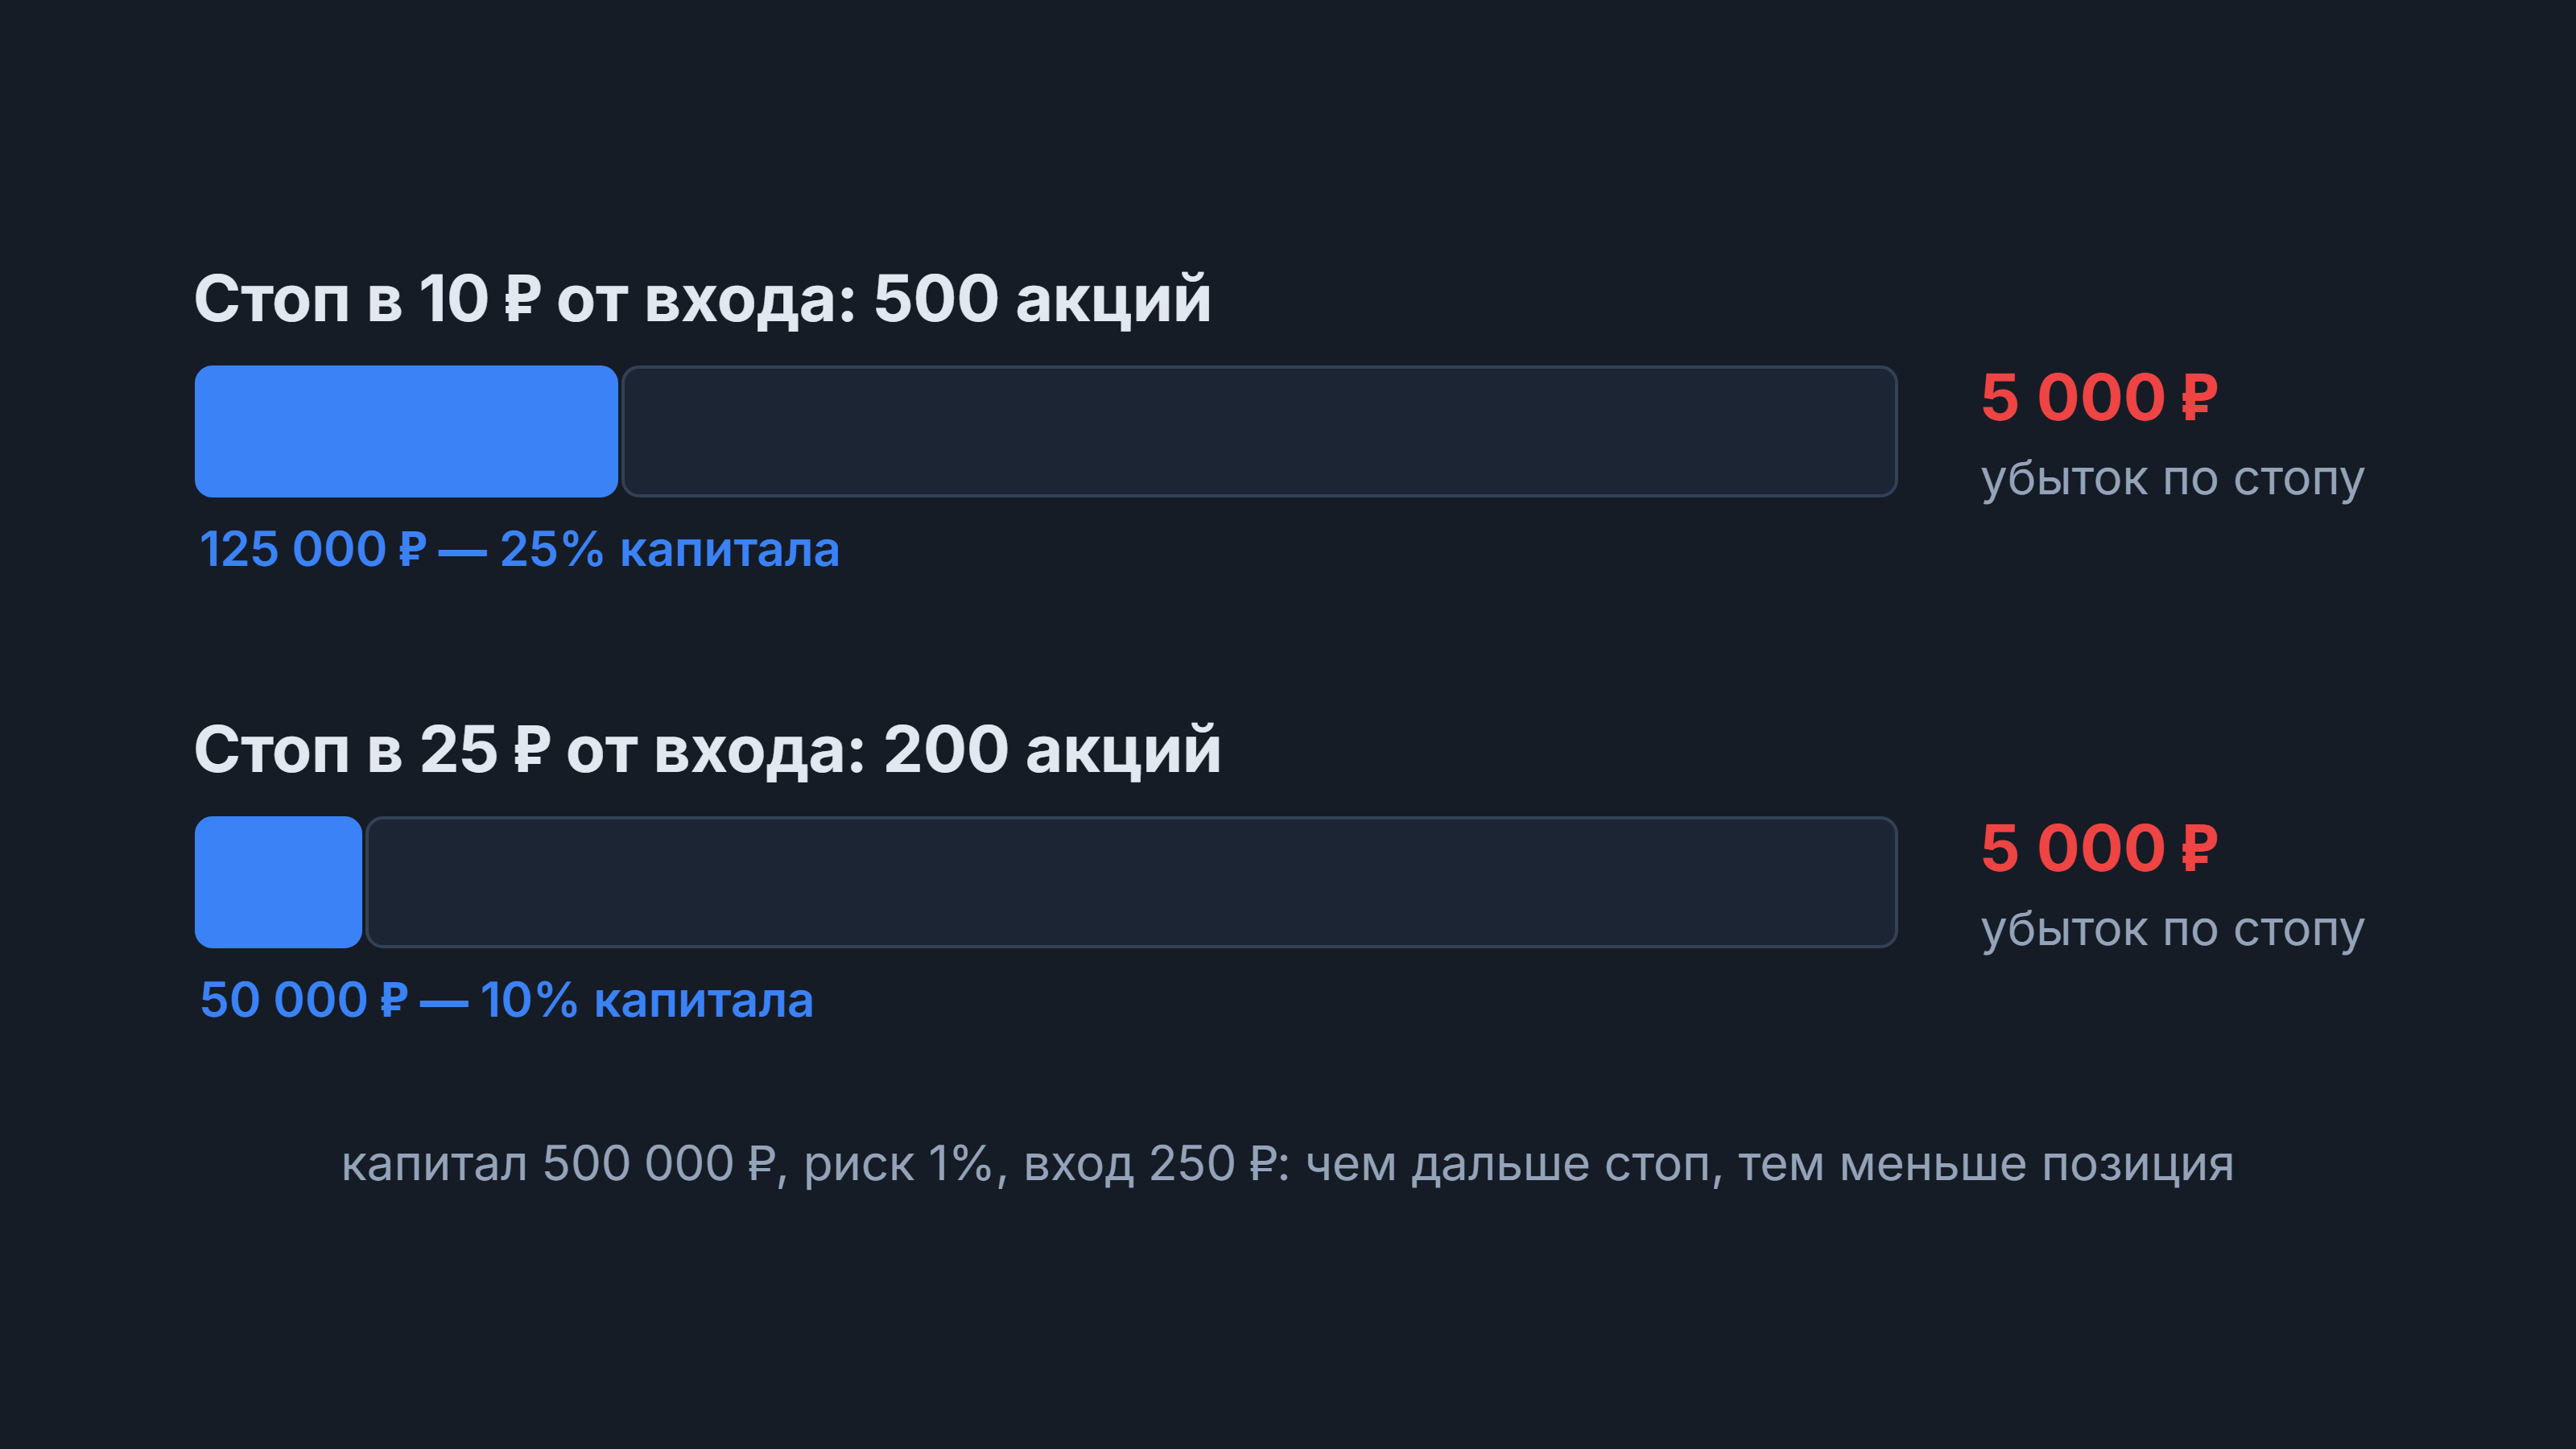
Риск на сделку в деньгах: капитал умножается на долю риска. При капитале 500 000 ₽ и риске 1% это 5 000 ₽.
Риск на одну бумагу: расстояние от цены входа до уровня стоп-лосса. Вход по 250 ₽, стоп на 240 ₽, риск 10 ₽ на акцию.
Объём: 5 000 ₽ делятся на 10 ₽, получается 500 акций.
Округление вниз до целого лота: при условном лоте 10 акций это 50 лотов.
Проверка денег: 500 акций по 250 ₽ стоят 125 000 ₽, то есть 25% капитала, и на покупку хватает собственных средств.
Тот же риск 5 000 ₽ при стопе в 25 ₽ от входа даёт уже 200 акций на 50 000 ₽. Чем дальше стоп, тем меньше позиция, а возможный убыток в рублях остаётся одним и тем же. Для короткой позиции расчёт тот же, расстояние отмеряется от цены продажи вверх до стопа. Для фьючерса вместо цены акции берётся стоимость шага цены: при условной стоимости шага 1 ₽ и стопе в 300 шагах от входа риск на контракт равен 300 ₽, и риск 5 000 ₽ допускает 16 контрактов (5 000 / 300 ≈ 16,7 с округлением вниз).
Методы определения размера позиции
Способов задать объём несколько, и отличаются они тем, к чему привязан размер: к числу бумаг, к сумме, к риску или к волатильности инструмента.
Метод | Как задаётся объём | Сильная сторона | Слабое место |
|---|---|---|---|
Фиксированный объём | одинаковое число акций или контрактов в каждой сделке | простота | риск в рублях меняется вместе с расстоянием до стопа и ценой |
Фиксированная сумма | одинаковая сумма покупки в каждой сделке | простота учёта | риск по сделкам разный, как и в предыдущем методе |
Фиксированная доля риска | убыток при срабатывании стопа равен заданному проценту капитала | риск одинаков в каждой сделке; после убытков объём сам сокращается, после роста счёта увеличивается | нужен стоп в каждой сделке |
По волатильности | объём обратно пропорционален среднему диапазону движения цены, обычно ATR | позиции в спокойных и подвижных бумагах дают сопоставимые колебания счёта | при всплеске волатильности объём резко падает |
По критерию Келли | доля капитала под риском, рассчитанная по вероятности выигрыша и отношению средней прибыли к среднему убытку | теоретически максимальный рост капитала на длинной дистанции | чувствителен к ошибке в оценке вероятности, поэтому на практике берут часть расчётной доли |
Метод по волатильности известен по правилам «черепах» Ричарда Денниса: в описании этих правил единица позиции рассчитана так, чтобы движение цены на N, средний истинный диапазон цены за 20 дней, стоило 1% счёта, то есть единица = 1% счёта / (N × стоимость пункта). Методы можно сочетать: например, риск задаётся долей капитала, а расстояние до стопа берётся в долях среднего диапазона цены.
Ошибки при выборе размера позиции
Большинство ошибок возникает, когда объём выбирают раньше, чем стоп. Самые частые варианты:
стоп подбирают под желаемый объём, а не объём под стоп, и защитный уровень оказывается внутри обычного шума цены;
после серии убытков объём увеличивают, чтобы быстрее отыграться, и получают мартингейл с растущим риском разорения;
риск считают по каждой сделке отдельно, а несколько одновременных позиций в связанных бумагах падают вместе и дают суммарный убыток, кратный риску одной сделки.
Кредитное плечо расчёт не меняет. Оно расширяет максимально доступный объём, но допустимый убыток по-прежнему задаётся долей капитала. При очень близком стопе расчёт может дать объём больше собственных средств, и тогда ограничением становится уже доступная маржа, а не риск. Если сделка проходит только с плечом, сам расчёт стоит перепроверить: возможно, стоп поставлен слишком близко к цене входа, чтобы пережить обычное колебание. Глубина будущей просадки при серии неудачных сделок напрямую зависит от выбранной доли риска: если риск каждой сделки считать от текущего капитала, при 1% десять убытков подряд стоят около 9,6% капитала, при 5% уже около 40%.
Размер позиции на российском рынке
На МосБирже расчёт упирается в два внешних ограничения: размер лота по акциям и гарантийное обеспечение по срочным контрактам. Оба ограничения действуют поверх расчёта и могут только уменьшить объём.
Акции покупаются целыми лотами, у каждой бумаги свой размер лота, поэтому результат расчёта округляют вниз до целого числа лотов, и для бумаг с крупным лотом шаг округления может оказаться заметной частью допустимого риска. Денежная оценка движения цены фьючерса берётся из параметров контракта, которые утверждает биржа: минимальный шаг цены и стоимость шага в рублях. У контрактов с ценой в долларах, например на нефть Brent, стоимость шага пересчитывается по курсу доллара и меняется от сессии к сессии, поэтому её сверяют перед расчётом, а не берут по памяти. Под каждый открытый контракт блокируется гарантийное обеспечение: оно задаёт потолок числа контрактов, но не говорит, сколько из них брать. Отдельно существуют лимитные позиции, то есть предельные объёмы по одному инструменту, установленные правилами рынка, и это тоже внешний предел, а не способ выбрать объём сделки.
