R-множитель
R-множитель (R-multiple) — это результат сделки, выраженный в единицах первоначального риска R, то есть в суммах, которые трейдер готов был потерять при входе. Сделка, закрытая точно по уровню стопа, без учёта комиссии даёт −1R, прибыль втрое больше первоначального риска даёт +3R.
Метод распространил Ван Тарп, автор книги «Trade Your Way to Financial Freedom», первое издание которой вышло в 1999 году. В материалах его института 1R описан как убыток, который трейдер принимает, если сделка пошла не так, а задаёт этот убыток точка выхода, выбранная при входе. Пересчёт в R убирает из результата размер счёта и объём позиции, поэтому сделки по разным инструментам и с разными стопами становятся сравнимыми.
Как считается R-множитель
Для расчёта нужны цена входа, первоначальный стоп, объём и итоговый результат сделки. Условный пример для длинной позиции:
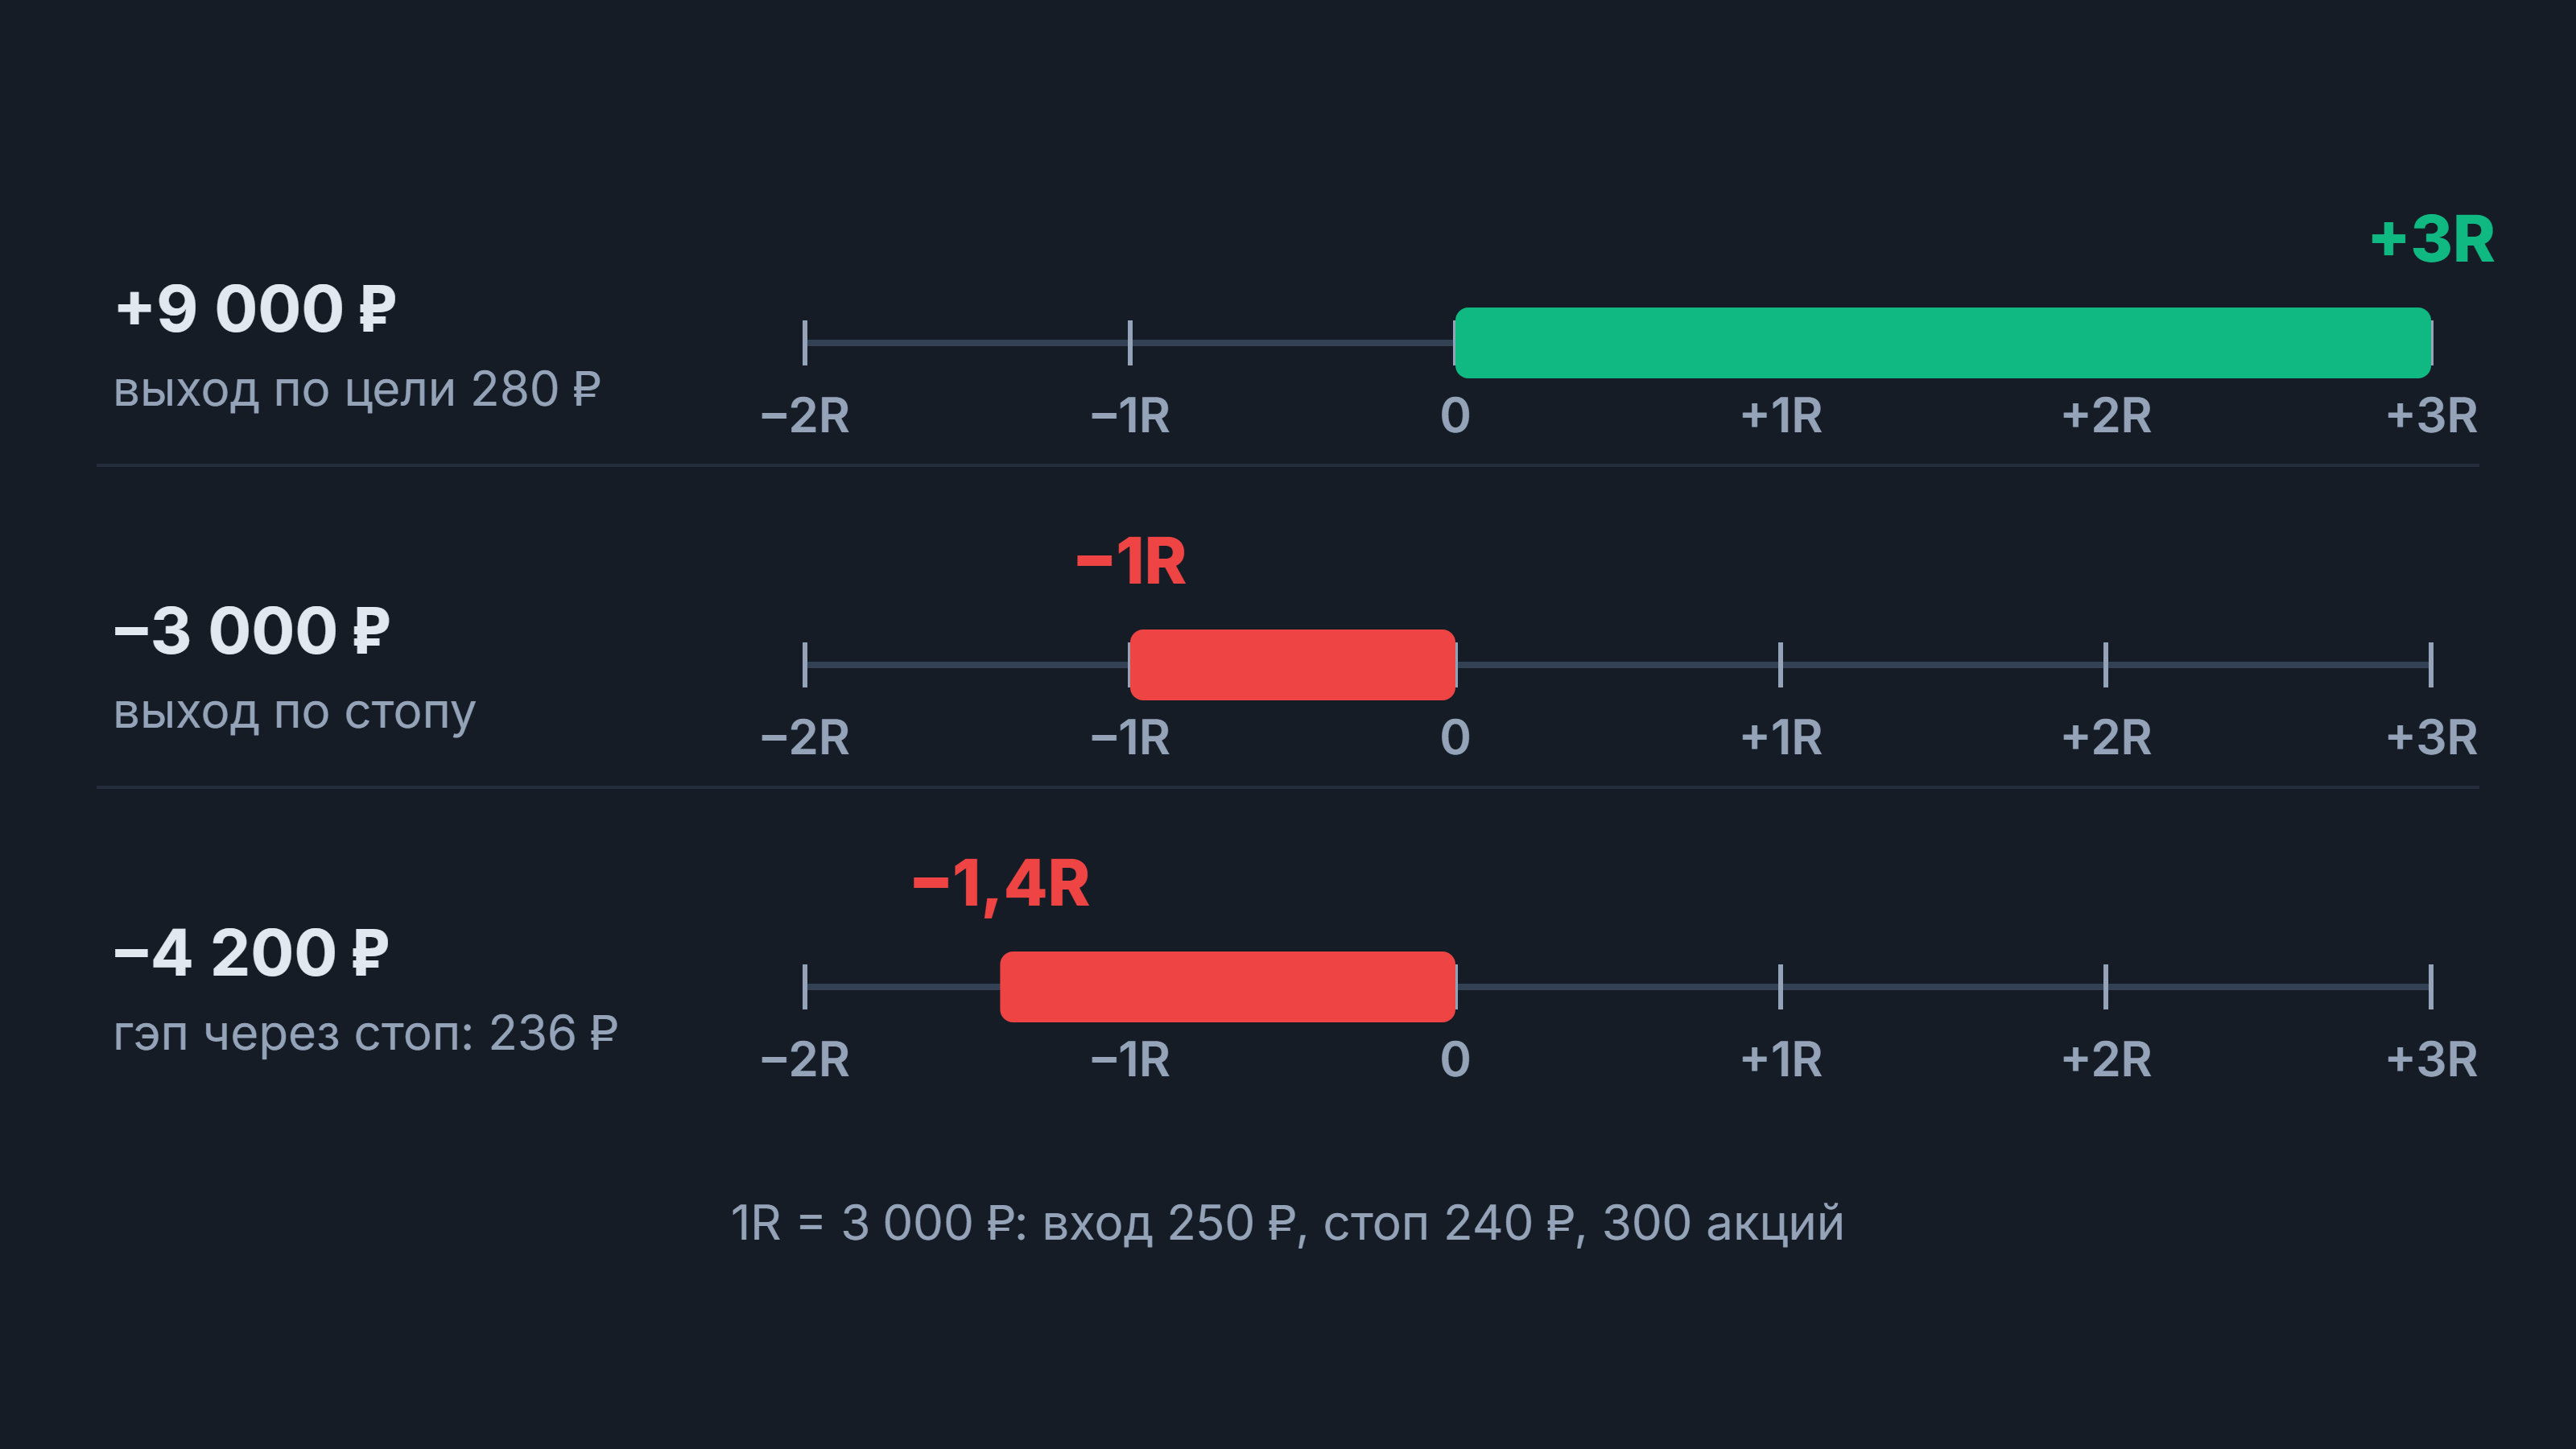
R в деньгах = (цена входа − цена стоп-лосса) × объём. Вход по 250 ₽, стоп на 240 ₽, 300 акций: R = 10 ₽ × 300 = 3 000 ₽.
Результат сделки после закрытия: позиция закрыта по 280 ₽, прибыль 30 ₽ × 300 = 9 000 ₽.
R-множитель = результат / R = 9 000 / 3 000 = +3R.
Та же позиция, если цена открылась гэпом ниже стопа и сделка закрыта по 236 ₽: убыток 14 ₽ × 300 = 4 200 ₽, то есть −1,4R.
Для короткой позиции R отмеряется от цены входа вверх до стопа: продажа 300 акций по 250 ₽ со стопом на 258 ₽ даёт R = 8 ₽ × 300 = 2 400 ₽, а знак результата определяется направлением сделки.
До входа соотношение Risk/Reward показывает, сколько R сделка может принести по плану. R-множитель фиксирует, сколько она принесла на самом деле, с учётом раннего выхода, гэпа и проскальзывания. Сделка, закрытая по тейк-профиту на расстоянии двух R от входа, даёт около +2R с поправкой только на комиссию, остальные сделки редко попадают ровно в план. Для сделки, закрытой с прибылью раньше цели, множитель считается так же: выход на 12 ₽ выше входа при R в 10 ₽ на акцию даёт +1,2R.
Распределение R и ожидание системы
R-множители серии складываются в распределение, и его среднее значение служит оценкой математического ожидания системы в единицах риска. В условном примере из 10 сделок прибыльными оказались четыре:
Результат сделки, R | Число сделок | Сумма, R |
|---|---|---|
−1,4 (гэп через стоп) | 1 | −1,4 |
−1,0 (выход по стопу) | 4 | −4,0 |
−0,5 (ранний выход) | 1 | −0,5 |
+0,4 | 1 | +0,4 |
+1,0 | 1 | +1,0 |
+2,5 | 1 | +2,5 |
+4,0 | 1 | +4,0 |
Итого | 10 | +2,0 |
Среднее значение равно +0,2R на сделку: при риске 3 000 ₽ это 600 ₽ на сделку, при риске 1% капитала это 0,2% капитала. Весь результат держится на двух сделках, +2,5R и +4R, которые вместе дают 6,5R и перекрывают 5,9R убытков. Без лучшей сделки серия закончилась бы на −2,0R. Поэтому по R-множителям смотрят не только среднее, но и форму распределения: зависимость от редких крупных сделок по ней видна сразу, а по доле прибыльных сделок нет.
Где метод R даёт искажения
Метод работает, когда у каждой сделки есть первоначальный стоп и R посчитан до входа. Искажения появляются в нескольких случаях:
сделка без стопа: R не определён, и результат невозможно перевести в единицы риска;
перенос стопа: R считают только от первоначального уровня, иначе стоп, подтянутый к цене входа, превращает обычную прибыль в огромный множитель;
добор позиции: доливку либо считают отдельной сделкой со своим R, либо пересчитывают R по суммарному риску всей позиции, и способ должен быть одинаковым во всей статистике;
частичная фиксация: результат каждой закрытой части относят к R всей позиции, иначе одна сделка превращается в несколько разных множителей;
очень близкий стоп: при маленьком R комиссия и проскальзывание составляют заметную долю риска, и плановые −1R на деле превращаются, например, в −1,2R;
разные определения R: среднее R сравнимо между системами, только если R везде задан одинаково.
Чем больше сделок в выборке посчитаны с исключениями, тем меньше средний R говорит о системе. Такие сделки честнее отмечать отдельно, чем подгонять под формулу: сделку без стопа выносят из статистики R и учитывают только в рублях.
R-множитель в учёте сделок
На основе R Ван Тарп предложил показатель качества системы SQN: в распространённом описании это среднее R, делённое на стандартное отклонение R и умноженное на квадратный корень из числа сделок. Число сделок в расчёте обычно ограничивают сотней. Чем больше разброс R при том же среднем, тем ниже показатель, поэтому при равном положительном среднем R и числе сделок система с ровными результатами получает оценку выше системы, которая держится на редких крупных сделках.
На практике R-множитель записывают для каждой сделки сразу после закрытия, рядом с суммой в рублях. Через несколько десятков сделок по распределению видно то, чего не показывает итоговая прибыль: сколько сделок закрывается хуже −1R из-за гэпов и сдвинутых стопов, сколько прибыльных сделок обрывается ранним выходом на +0,3R–0,5R и какую часть результата дают редкие сделки на +4R и выше. Если риск на сделку задан постоянной долей капитала, R сразу переводится в проценты счёта, а средний R вместе с числом сделок даёт ожидаемый результат месяца: при +0,2R и 20 сделках это 4R. Сравнение среднего R по месяцам показывает, не ухудшается ли исполнение: снижение без заметной смены рынка может говорить о сдвинутых стопах и ранних выходах. Худший результат в R за всю историю показывает реальную, а не плановую цену ошибки, и закладывать в расчёт риска стоит не меньше него: следующий гэп может оказаться глубже.
