Математическое ожидание
Математическое ожидание (Expected value) — это среднее значение случайной величины, рассчитанное как сумма всех возможных исходов, умноженных на их вероятности. В трейдинге так называют средний результат одной сделки торговой системы: положительное математическое ожидание означает, что на длинной серии сделок система зарабатывает, отрицательное означает, что она теряет.
Понятие пришло из теории вероятностей. Христиан Гюйгенс в трактате 1657 года «О расчётах в азартной игре» описал, как считать ожидаемую ценность ставки, и эта работа около полувека оставалась основным учебником по вероятностям. В трейдинге ожидание считают по истории сделок или по историческому тесту и используют как оценку результата следующей сделки по тем же правилам.
Как считается ожидание сделки
Для системы с двумя исходами, прибылью и убытком, расчёт сводится к четырём числам из истории сделок:
доля прибыльных сделок, то есть Win Rate;
средняя прибыль прибыльной сделки;
доля убыточных сделок, равная единице минус доля прибыльных;
средний убыток убыточной сделки.
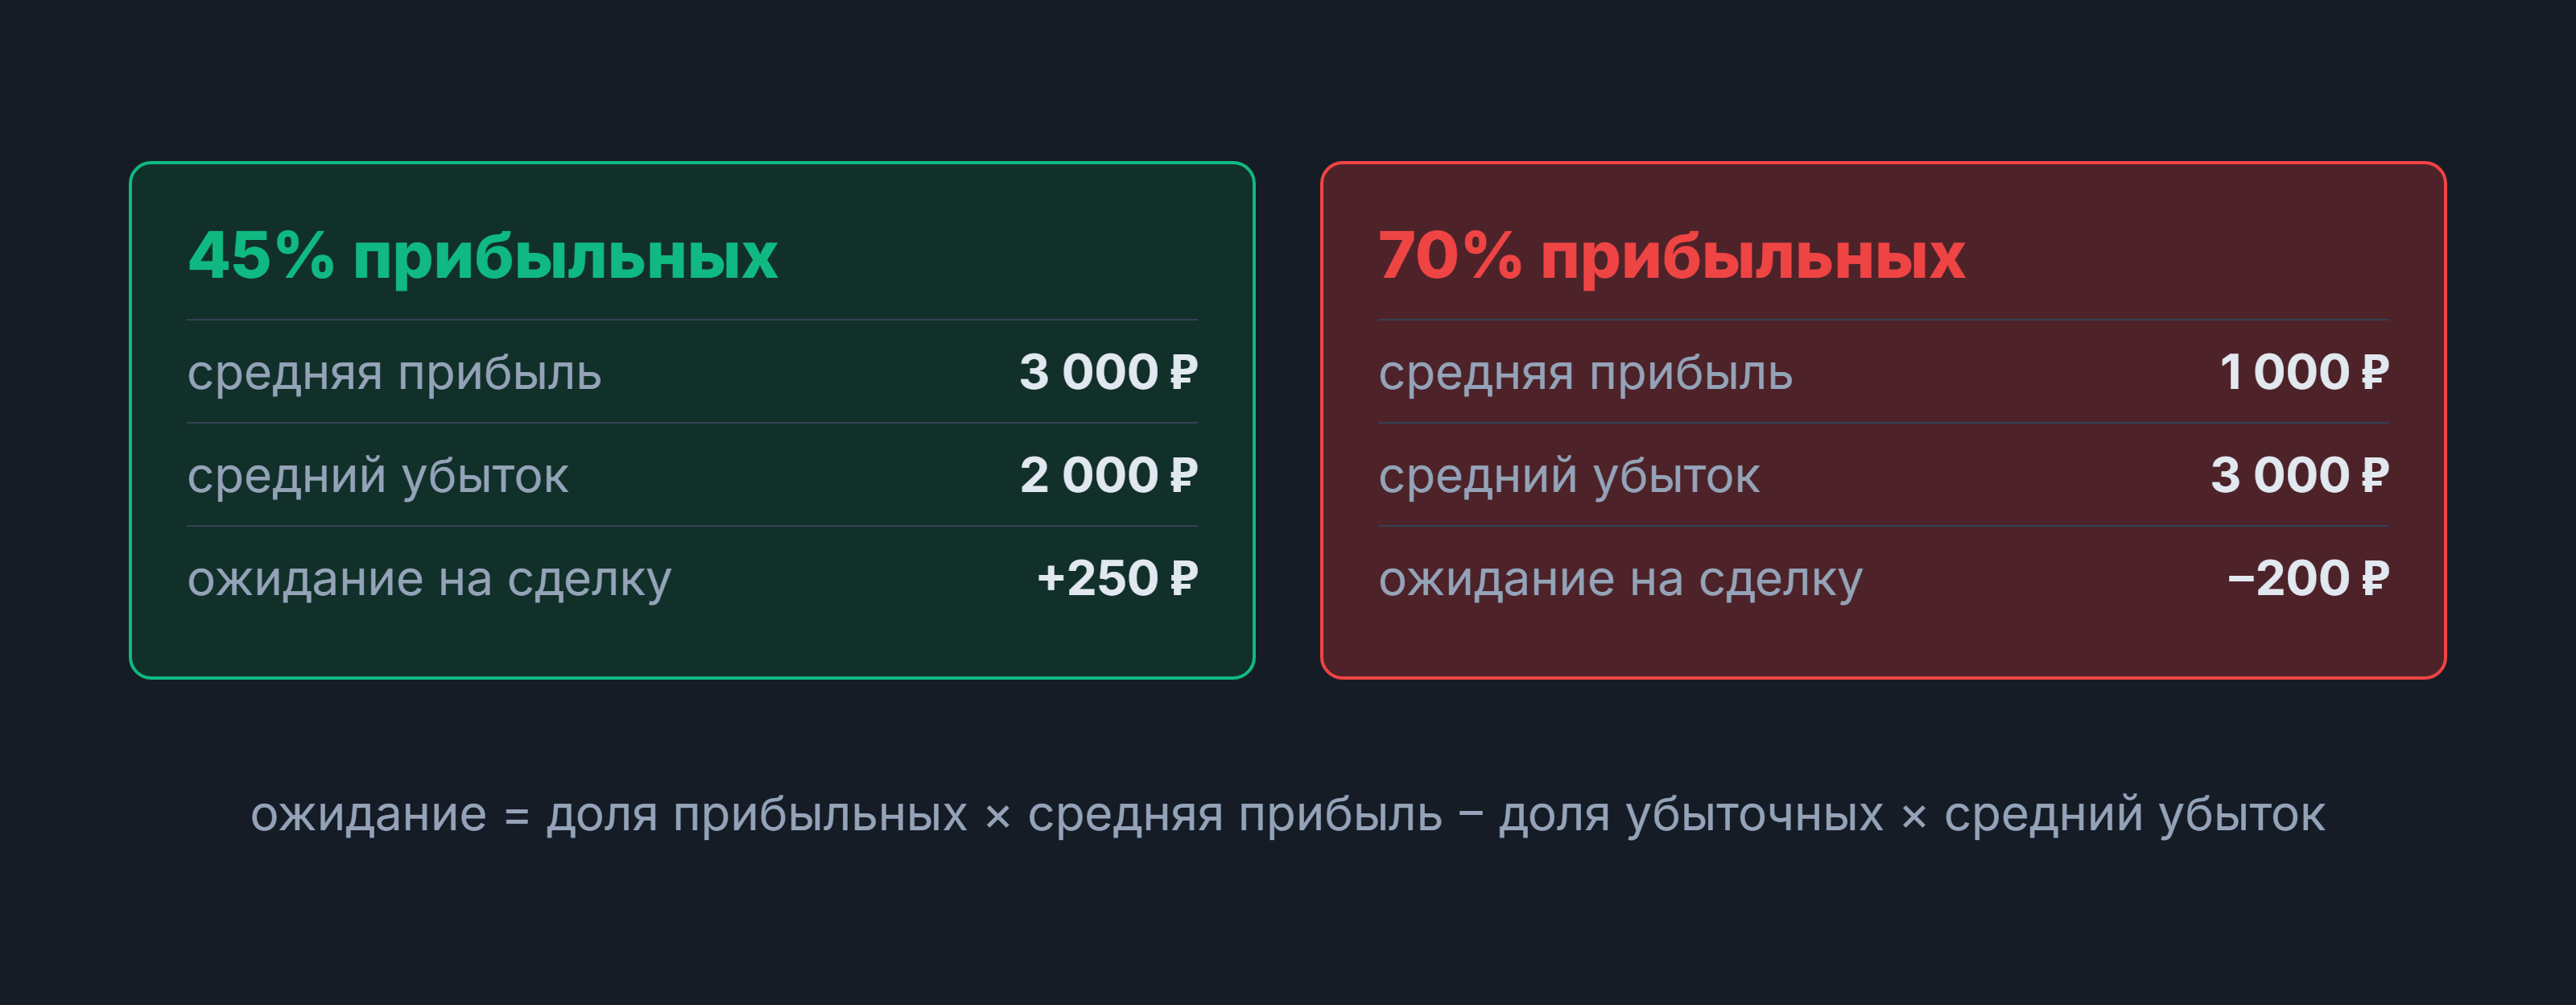
Математическое ожидание = доля прибыльных × средняя прибыль − доля убыточных × средний убыток. Условный пример: 45% прибыльных сделок со средней прибылью 3 000 ₽ и средний убыток 2 000 ₽ дают 0,45 × 3 000 − 0,55 × 2 000 = 1 350 − 1 100 = 250 ₽ на сделку. Обратный условный пример: 70% прибыльных сделок со средней прибылью 1 000 ₽ и средним убытком 3 000 ₽ дают 0,7 × 1 000 − 0,3 × 3 000 = 700 − 900 = −200 ₽, то есть большинство сделок выигрывает, а счёт уменьшается. На реальной истории ту же величину получают проще: чистый результат всех сделок делят на их число.
Ожидание в рублях, процентах и единицах риска
Одно и то же ожидание выражают в разных единицах, и от единицы зависит, что с чем можно сравнивать. Для условной системы из первого примера, где средний убыток равен риску сделки 2 000 ₽, значения выглядят так:
Единица ожидания | Как считается | Условный пример | Для чего удобна |
|---|---|---|---|
Рубли на сделку | чистый результат, делённый на число сделок | 250 ₽ | итог конкретного счёта |
Процент капитала на сделку | ожидание в рублях, делённое на капитал | 0,05% при капитале 500 000 ₽ | сравнение счетов разного размера |
Единицы риска на сделку | средний результат, делённый на риск сделки | 0,125 при риске 2 000 ₽ | сравнение систем с разными стопами и объёмами |
Ожидание за период | ожидание сделки, умноженное на число сделок за период | 10 000 ₽ при 40 сделках в месяц | оценка результата месяца или года |
Ожидание в единицах риска лежит в основе R-множителя: результат каждой сделки делится на сумму, которой рисковали при входе. Такой счёт не зависит от размера счёта и объёма позиции. Для оценки за период нужна ещё частота сделок: ожидание 0,125R при 40 сделках в месяц даёт 5R, а ожидание 0,5R при трёх сделках только 1,5R.
Почему реальное ожидание отличается от расчётного
Математическое ожидание описывает среднее на бесконечно длинной серии, а торгуют конечным числом сделок. В европейской рулетке ставка на одно число платит 35 к 1 при 37 ячейках, поэтому её ожидание равно (35 − 36) / 37, то есть около −2,7% ставки: игрок время от времени выигрывает отдельные ставки и всё равно проигрывает на длинной серии. В торговле знак ожидания неизвестен заранее, его оценивают по прошлым сделкам, и у этой оценки три слабых места:
маленькая выборка: на 30 сделках одна крупная прибыль может сделать ожидание положительным у системы, которая в среднем теряет;
изменение рынка: ожидание, посчитанное на трендовом периоде, не переносится на боковик автоматически;
редкие крупные убытки: стратегия с частой мелкой прибылью может показывать положительное ожидание, пока крупный убыток не попал в выборку.
Чем сильнее разброс результатов отдельных сделок, тем больше сделок нужно, чтобы отличить положительное ожидание от случайной удачи. Отдельно стоит проверить, на каких данных считалось ожидание. Если по историческому тесту без комиссий и проскальзывания, то при ожидании 250 ₽ и условных издержках 100 ₽ на сделку реальное значение будет 150 ₽, а у системы с ожиданием 80 ₽ оно станет отрицательным. Для проверки устойчивости историю делят на части, например по годам, и сравнивают ожидание в каждой: если знак от периода к периоду меняется, общему среднему доверять рано.
Математическое ожидание на практике
Положительное ожидание после всех издержек необходимо для прибыльной торговли на длинной дистанции, но его недостаточно. Оно говорит, что система зарабатывает в среднем, и ничего не говорит о том, переживёт ли счёт неудачную полосу. Отрицательное ожидание, в свою очередь, не исправляется ни размером позиции, ни частотой сделок.
Ожидание считают по реальным сделкам из журнала сделок, после комиссий и проскальзывания, на выборке хотя бы в несколько десятков сделок, а лучше в сотни. Удобно смотреть его не только по системе целиком, но и по каждому сетапу отдельно: убыточный тип входа внутри прибыльной системы снижает общее среднее. Профит-фактор дополняет ожидание с другой стороны и показывает, во сколько раз прибыль перекрывает убытки. При заданной системе глубину провалов на пути к среднему результату определяет размер позиции: счёт с риском 5% на сделку переживает серию неудач значительно хуже, чем с риском 1%. Из двух систем с одинаковым ожиданием на сделку выгоднее та, что даёт больше сделок за период при той же глубине провалов. Ожидание удобно пересчитывать после каждого десятка новых сделок и сравнивать с прежней оценкой: резкое снижение даёт повод проверить исполнение и условия рынка.
