Даунсайд
Даунсайд (Downside) — это потенциальное снижение цены актива от текущего уровня, выраженное в процентах или в деньгах. Даунсайд противоположен апсайду и показывает, сколько инвестор может потерять, если события пойдут по неблагоприятному сценарию.
Слово употребляют в двух смыслах. В аналитике акций даунсайдом называют расстояние до целевой цены, если она ниже текущей, и считают его по той же формуле, что и апсайд, только результат получается отрицательным. В риск-менеджменте говорят о даунсайд-риске, то есть об оценке возможной потери стоимости при падении рынка. У купленной акции даунсайд ограничен нулём, потому что цена не опускается ниже нуля, а у короткой позиции риск теоретически не ограничен.
Даунсайд в таргетах аналитиков
Таргет ниже текущей цены встречается редко, поэтому оценивать даунсайд инвестору обычно приходится самому. Это видно по исследованиям и методикам рейтингов:
в выборке Asquith, Mikhail и Au из 818 таргетов за 1997–1999 годы только 22 были ниже текущей цены;
в той же работе даже при понижении рекомендации до «держать» таргет в среднем был на 5,5% выше текущей цены;
в системе рейтингов Stifel Canada «продавать» присваивается, когда ожидаемая полная доходность за 12 месяцев ниже −5%;
в прежней системе Stifel GMP / FirstEnergy, действовавшей до 16 октября 2020 года, рейтинг «сокращать» означал медвежий взгляд аналитика и, как правило, доходность до таргета 5% и меньше, то есть таргет мог быть даже выше текущей цены.
Даже слабые рекомендации поэтому чаще идут с небольшим апсайдом, чем с таргетом ниже текущей цены. Немногочисленные пессимистичные таргеты при этом сбывались чаще оптимистичных: в выборке Asquith, Mikhail и Au цена дошла до 20 из 22 таргетов ниже текущей цены, а таргеты выше текущей цены сбылись примерно в 53% случаев. Свою оценку даунсайда считают от пессимистичного сценария: какая цена получится, если прибыль компании, мультипликатор или ставка окажутся хуже ожиданий.
Как построить даунсайд-сценарий
Пессимистичный сценарий удобно собирать из двух факторов: прибыли на акцию и мультипликатора, по которому рынок её оценивает. Условный пример для акции с ценой 200 ₽, прибылью 20 ₽ на акцию и P/E 10:
Сценарий | Прибыль на акцию | P/E | Цена акции | Изменение к текущей цене |
|---|---|---|---|---|
Базовый | 20 ₽ | 10 | 200 ₽ | 0% |
Прибыль ниже на 15% | 17 ₽ | 10 | 170 ₽ | −15% |
Прибыль ниже на 15%, мультипликатор снизился до 8 | 17 ₽ | 8 | 136 ₽ | −32% |
Ухудшения перемножаются: снижение прибыли на 15% и мультипликатора на 20% вместе дают даунсайд 32%. Прибыль и мультипликатор в таблице условные, в реальном анализе их берут из отчётности компании и истории оценок отрасли. Порядок тот же для любой модели оценки: в расчёте по DCF пессимистичный сценарий получают, снижая денежный поток или повышая ставку дисконтирования.
Даунсайд в решении о сделке
Даунсайд сравнивают с апсайдом, чтобы понять, оправдан ли риск. Порядок расчёта на условном примере:
текущая цена акции 200 ₽, цена при неблагоприятном сценарии 170 ₽, даунсайд (170 − 200) / 200 × 100% = −15%;
таргет 250 ₽ даёт апсайд +25%, соотношение потенциального роста к снижению около 1,7 к 1;
в справочниках по риск-менеджменту приводят ориентир 3 к 1, то есть три единицы прибыли на единицу риска, в записи риска к прибыли это 1:3;
стоп-лосс ограничивает плановый даунсайд конкретной сделки, но при гэпе цена может пройти уровень заявки, и убыток окажется больше расчётного.
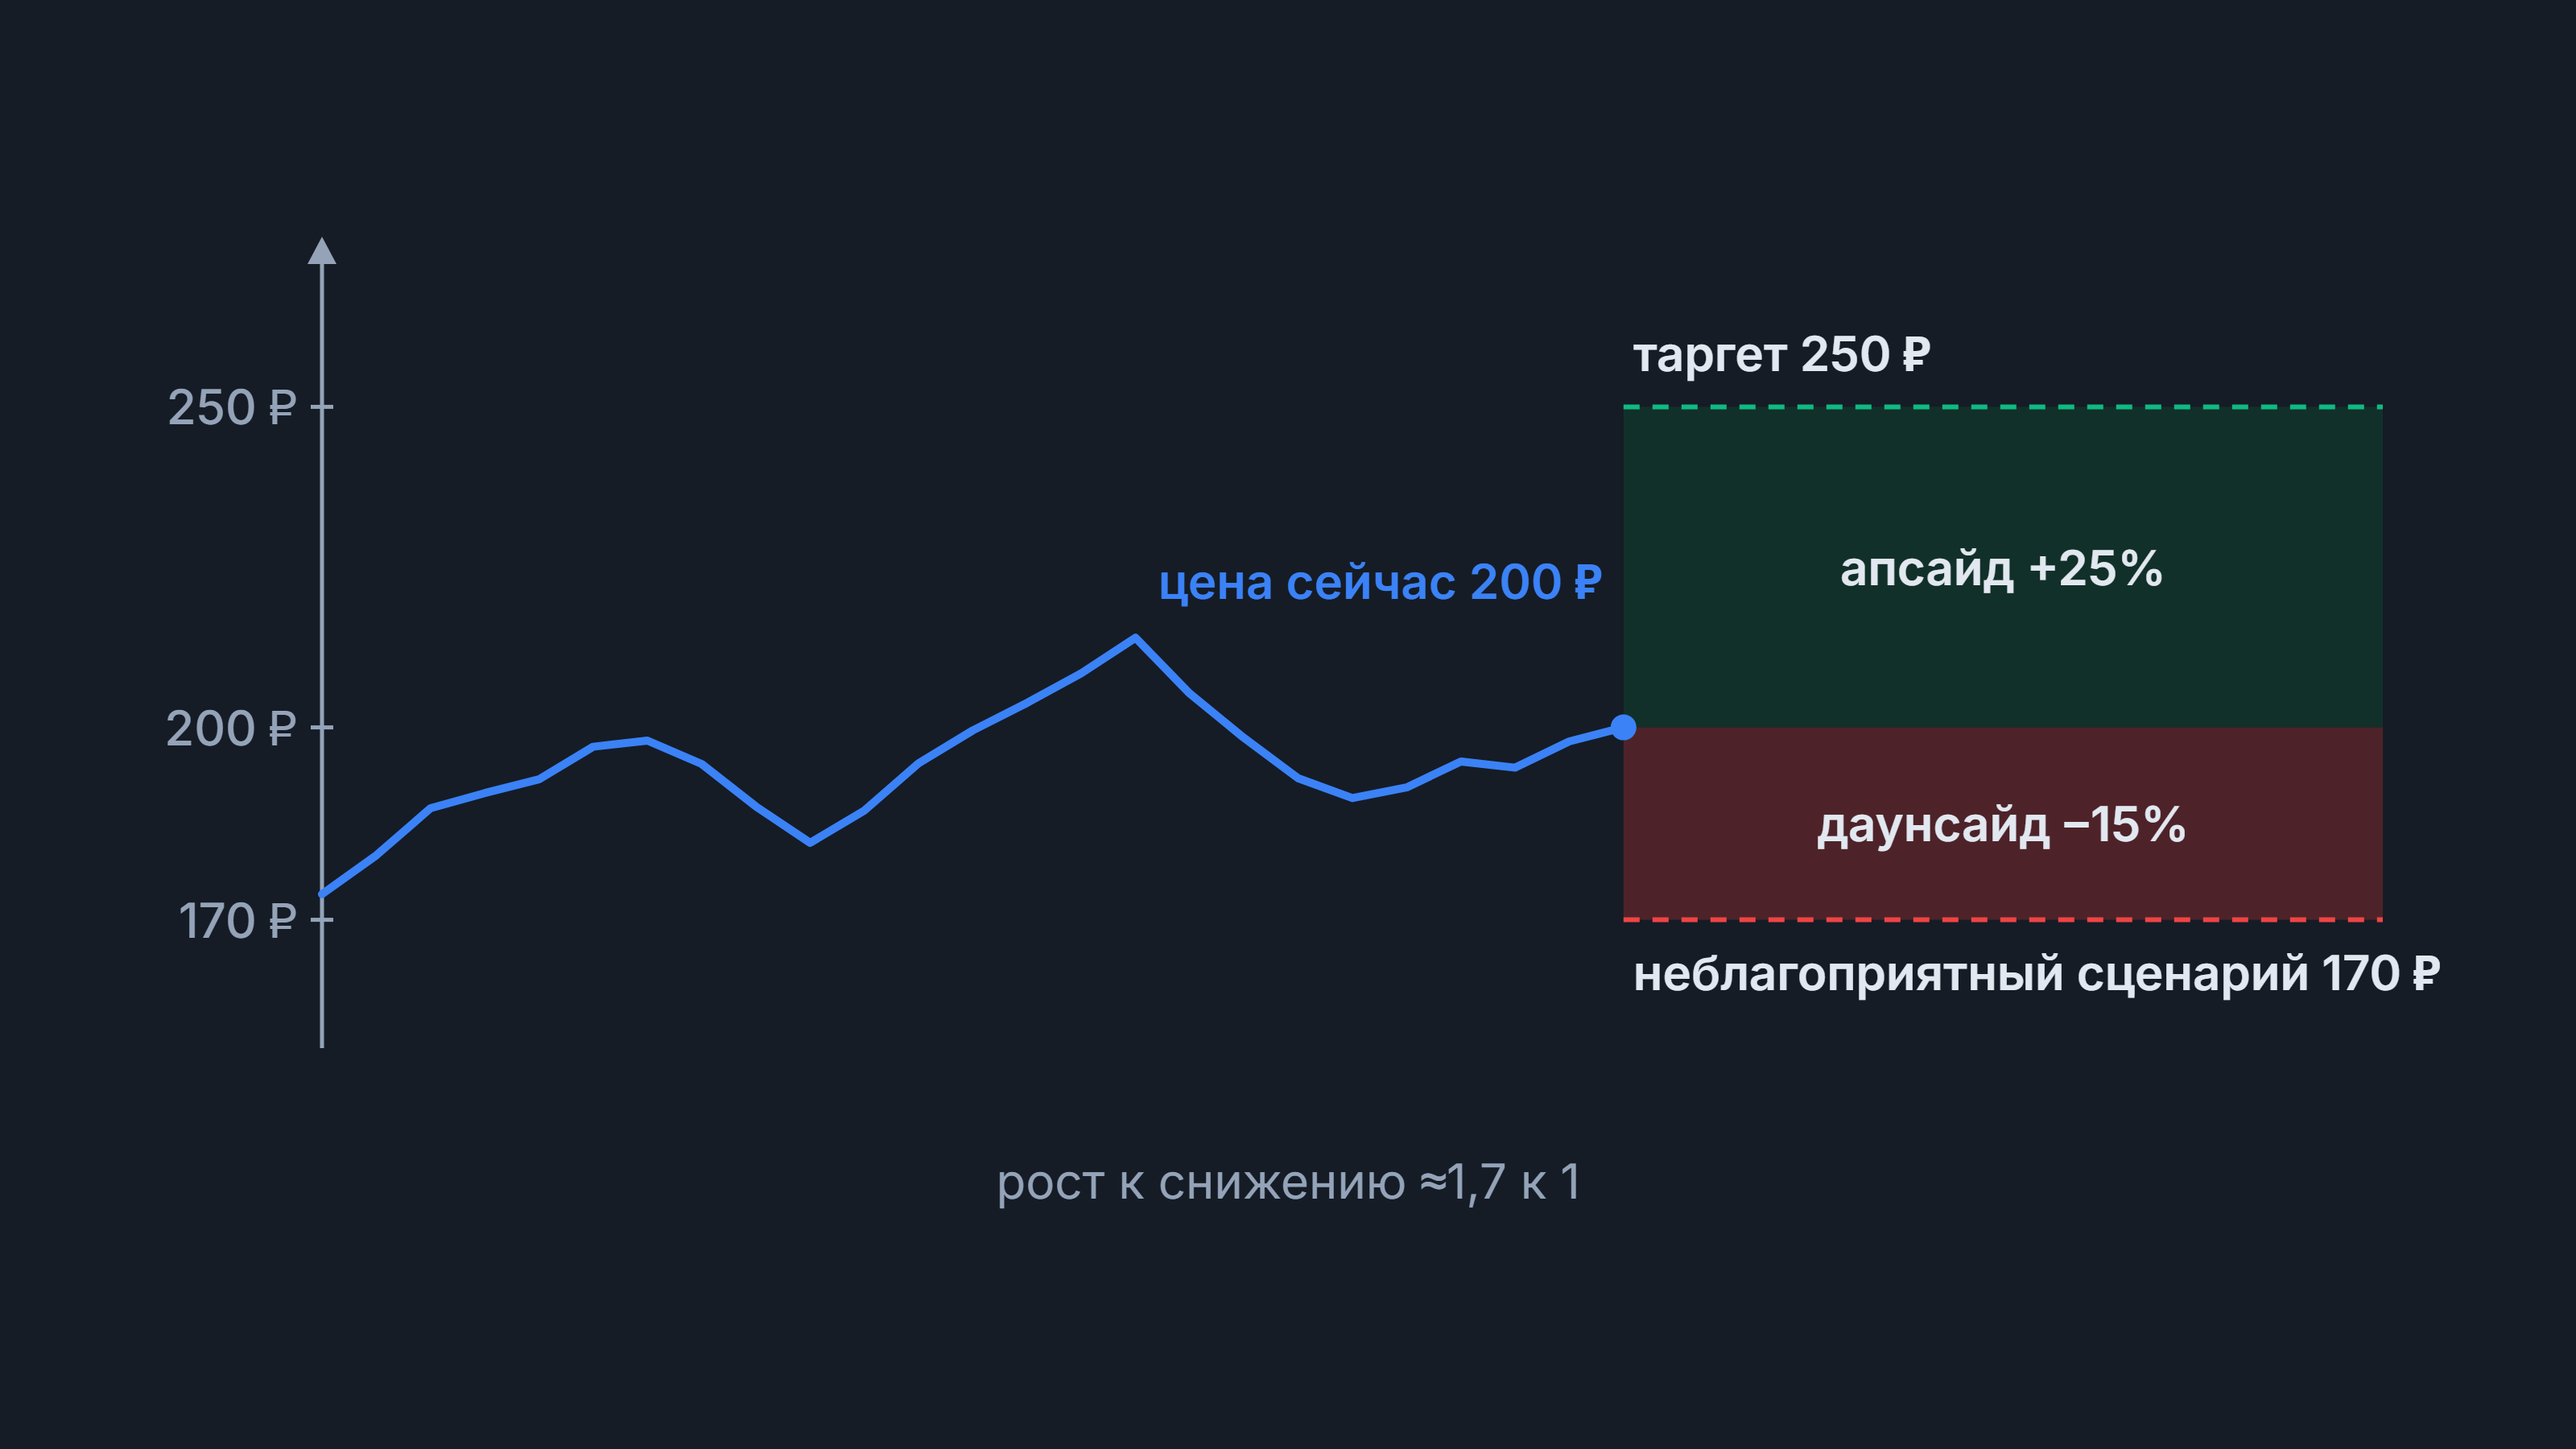
Соотношение в 1,7 к 1 само по себе не делает сделку плохой или хорошей: всё зависит от того, насколько вероятны оба сценария. Даунсайд без оценки вероятности остаётся только размером возможной потери, поэтому вместе с ним оценивают и шансы неблагоприятного сценария. Для короткой позиции даунсайд и апсайд меняются местами: риском становится рост цены, и он теоретически не ограничен.
Как измеряют риск снижения
Обычная волатильность одинаково учитывает движения вверх и вниз, а инвестора чаще беспокоят только падения. Для этого придуманы отдельные показатели:
Показатель риска снижения | Что измеряет | Источник |
|---|---|---|
Полудисперсия | разброс доходностей ниже средней | предложена Марковицем в 1959 году |
Нижнее отклонение | разброс доходностей ниже минимально приемлемой доходности, которую задаёт сам инвестор | описание CFA Institute |
Коэффициент Сортино | (средняя доходность − минимально приемлемая доходность) / нижнее отклонение | описание CFA Institute |
Коэффициент захвата падения | доходность фонда в месяцы падения бенчмарка, делённая на доходность бенчмарка | методика Morningstar |
Коэффициент захвата падения ниже 100 означает, что в месяцы снижения бенчмарка фонд терял меньше него. Коэффициент Сортино назван по имени Фрэнка Сортино из Pension Research Institute и учитывает в знаменателе только отклонения ниже порога, а сам порог, минимально приемлемую доходность, инвестор выбирает под свою задачу.
Как пользоваться даунсайдом
Даунсайд полезно оценивать до покупки, а не после падения, и считать его в нескольких сценариях.
Аналитики публикуют в основном оптимистичные таргеты: по данным Bradshaw, Brown и Huang, подразумеваемая таргетами доходность в среднем на 15 процентных пунктов выше фактической. Опора только на их апсайд поэтому систематически занижает риск. Практичнее задать два-три сценария для бизнеса компании, перевести каждый в цену и посмотреть, какой даунсайд даёт самый плохой из них. Для портфеля и фондов вместо одной цифры используют показатели риска снижения: нижнее отклонение, коэффициент Сортино, коэффициент захвата падения. Для сделки с плечом даунсайд надо пересчитывать на размер позиции, потому что заёмные деньги увеличивают потерю пропорционально плечу: при условном плече 2 к 1 падение цены на 15% уменьшает собственные средства примерно на 30% без учёта процентов по займу. Соотношение Risk/Reward имеет смысл, только если оценка даунсайда честная, а не подогнанная под желаемый вход.
