Апсайд
Апсайд (Upside) — это потенциальный рост цены актива от текущего уровня до ожидаемой цены, выраженный в процентах или в деньгах. В аналитике акций апсайд обычно считают до целевой цены аналитика: апсайд = (таргет − текущая цена) / текущая цена × 100%.
В аналитических отчётах апсайд указывают рядом с рекомендацией и таргетом. Слово используется в обзорах брокеров и деловой прессе как синоним потенциала роста: «апсайд 20%» означает, что аналитик ждёт роста цены на 20% за горизонт прогноза, чаще всего за 12 месяцев. В деньгах апсайд равен разнице между таргетом и ценой: при цене 200 ₽ и таргете 250 ₽ это 50 ₽ на акцию. Противоположное понятие называется даунсайдом и описывает возможное снижение. Апсайд показывает расстояние до чужой оценки, а не доходность: если аналитический прогноз ошибся, апсайд на бумаге не превратится в прибыль.
Как считается апсайд
Апсайд считают по цене, а полную ожидаемую доходность получают, добавляя к нему дивиденды. Условный пример для акции:
Показатель условной акции | Значение | Расчёт |
|---|---|---|
Текущая цена | 200 ₽ | — |
Таргет аналитика на 12 месяцев | 250 ₽ | — |
Апсайд по цене | 25% | (250 − 200) / 200 × 100% |
Ожидаемый дивиденд за 12 месяцев | 16 ₽ | — |
Дивидендная доходность | 8% | 16 / 200 × 100% |
Полная ожидаемая доходность | 33% | 25% + 8% |
Некоторые брокеры присваивают рейтинг именно по полной доходности: Deutsche Bank определяет её как процентное изменение цены от текущей до целевой плюс ожидаемая дивидендная доходность.
Апсайд и вероятность его реализации
Чем больше апсайд, заложенный в таргет, тем реже цена до него доходит. В исследовании Asquith, Mikhail и Au по 818 таргетам за 1997–1999 годы доля достигнутых таргетов зависела от заложенного роста:
таргет с апсайдом от 0 до 10% достигался в 74,42% случаев;
таргет с апсайдом от 10 до 20% достигался в 59,57% случаев;
таргет с апсайдом 70% и больше сбывался менее чем в 25% случаев.
Если таргет в этой выборке достигался, цена в среднем проходила дальше таргета на 37%. Связь ошибки с размером апсайда подтверждают Bonini, Zanetti, Bianchini и Salvi (2010): ошибка прогноза растёт вместе с предсказанным ростом цены. Таргеты к тому же оптимистичны в целом: Bradshaw, Brown и Huang (2013) по таргетам за 2000–2009 годы нашли, что подразумеваемая доходность в среднем на 15 процентных пунктов выше фактической. Большой апсайд поэтому говорит не только о потенциале бумаги, но и о том, насколько смелое допущение сделал аналитик и как велика вероятность, что цена до таргета так и не дойдёт за срок прогноза.
Какой апсайд закладывают аналитики
Апсайд в таргетах аналитиков почти всегда положительный, причём даже при нейтральных рекомендациях. Цифры из исследований:
Brav и Lehavy (2003): таргет на год вперёд в среднем на 28% выше текущей цены, выборка 1997–1999 годов;
Asquith, Mikhail и Au: при повышении рекомендации до «активно покупать» средний апсайд составил 34,6%, до «покупать» 22,6%;
в той же работе даже при понижении до «держать» таргет в среднем был на 5,5% выше текущей цены;
Bilinski, Lyssimachou и Walker, 16 стран за 2002–2009 годы: средний апсайд 18,6%, от 9,5% в Бельгии до 23,3% в Швейцарии, в США 20,6%.
Для США авторы последней работы отмечают снижение среднего апсайда по сравнению с более ранними работами: 30,9% за 1997–2002 годы у Bradshaw и Brown (рабочая версия 2007 года) и 32,9% за 1997–1999 годы у Asquith и соавторов, и допускают, что на это повлияли правила для аналитиков, принятые в 2002 году. Отсюда практический вывод: апсайд одного аналитика полезно сравнивать с типичным апсайдом по рынку, а не с нулём.
Как читать апсайд в обзоре
Апсайд меняется каждый торговый день, даже если таргет остаётся прежним, потому что меняется текущая цена. Условно: при таргете 250 ₽ и цене 200 ₽ апсайд равен 25%, а после роста цены до 230 ₽ он сокращается до 8,7%. Перед тем как сравнивать апсайды в обзорах, полезно проверить:
дату публикации таргета и цену, от которой аналитик считал апсайд;
горизонт прогноза и то, учтены ли дивиденды;
сколько аналитиков оценивают бумагу и насколько апсайд одного отличается от консенсуса;
на каком методе оценки построен таргет.
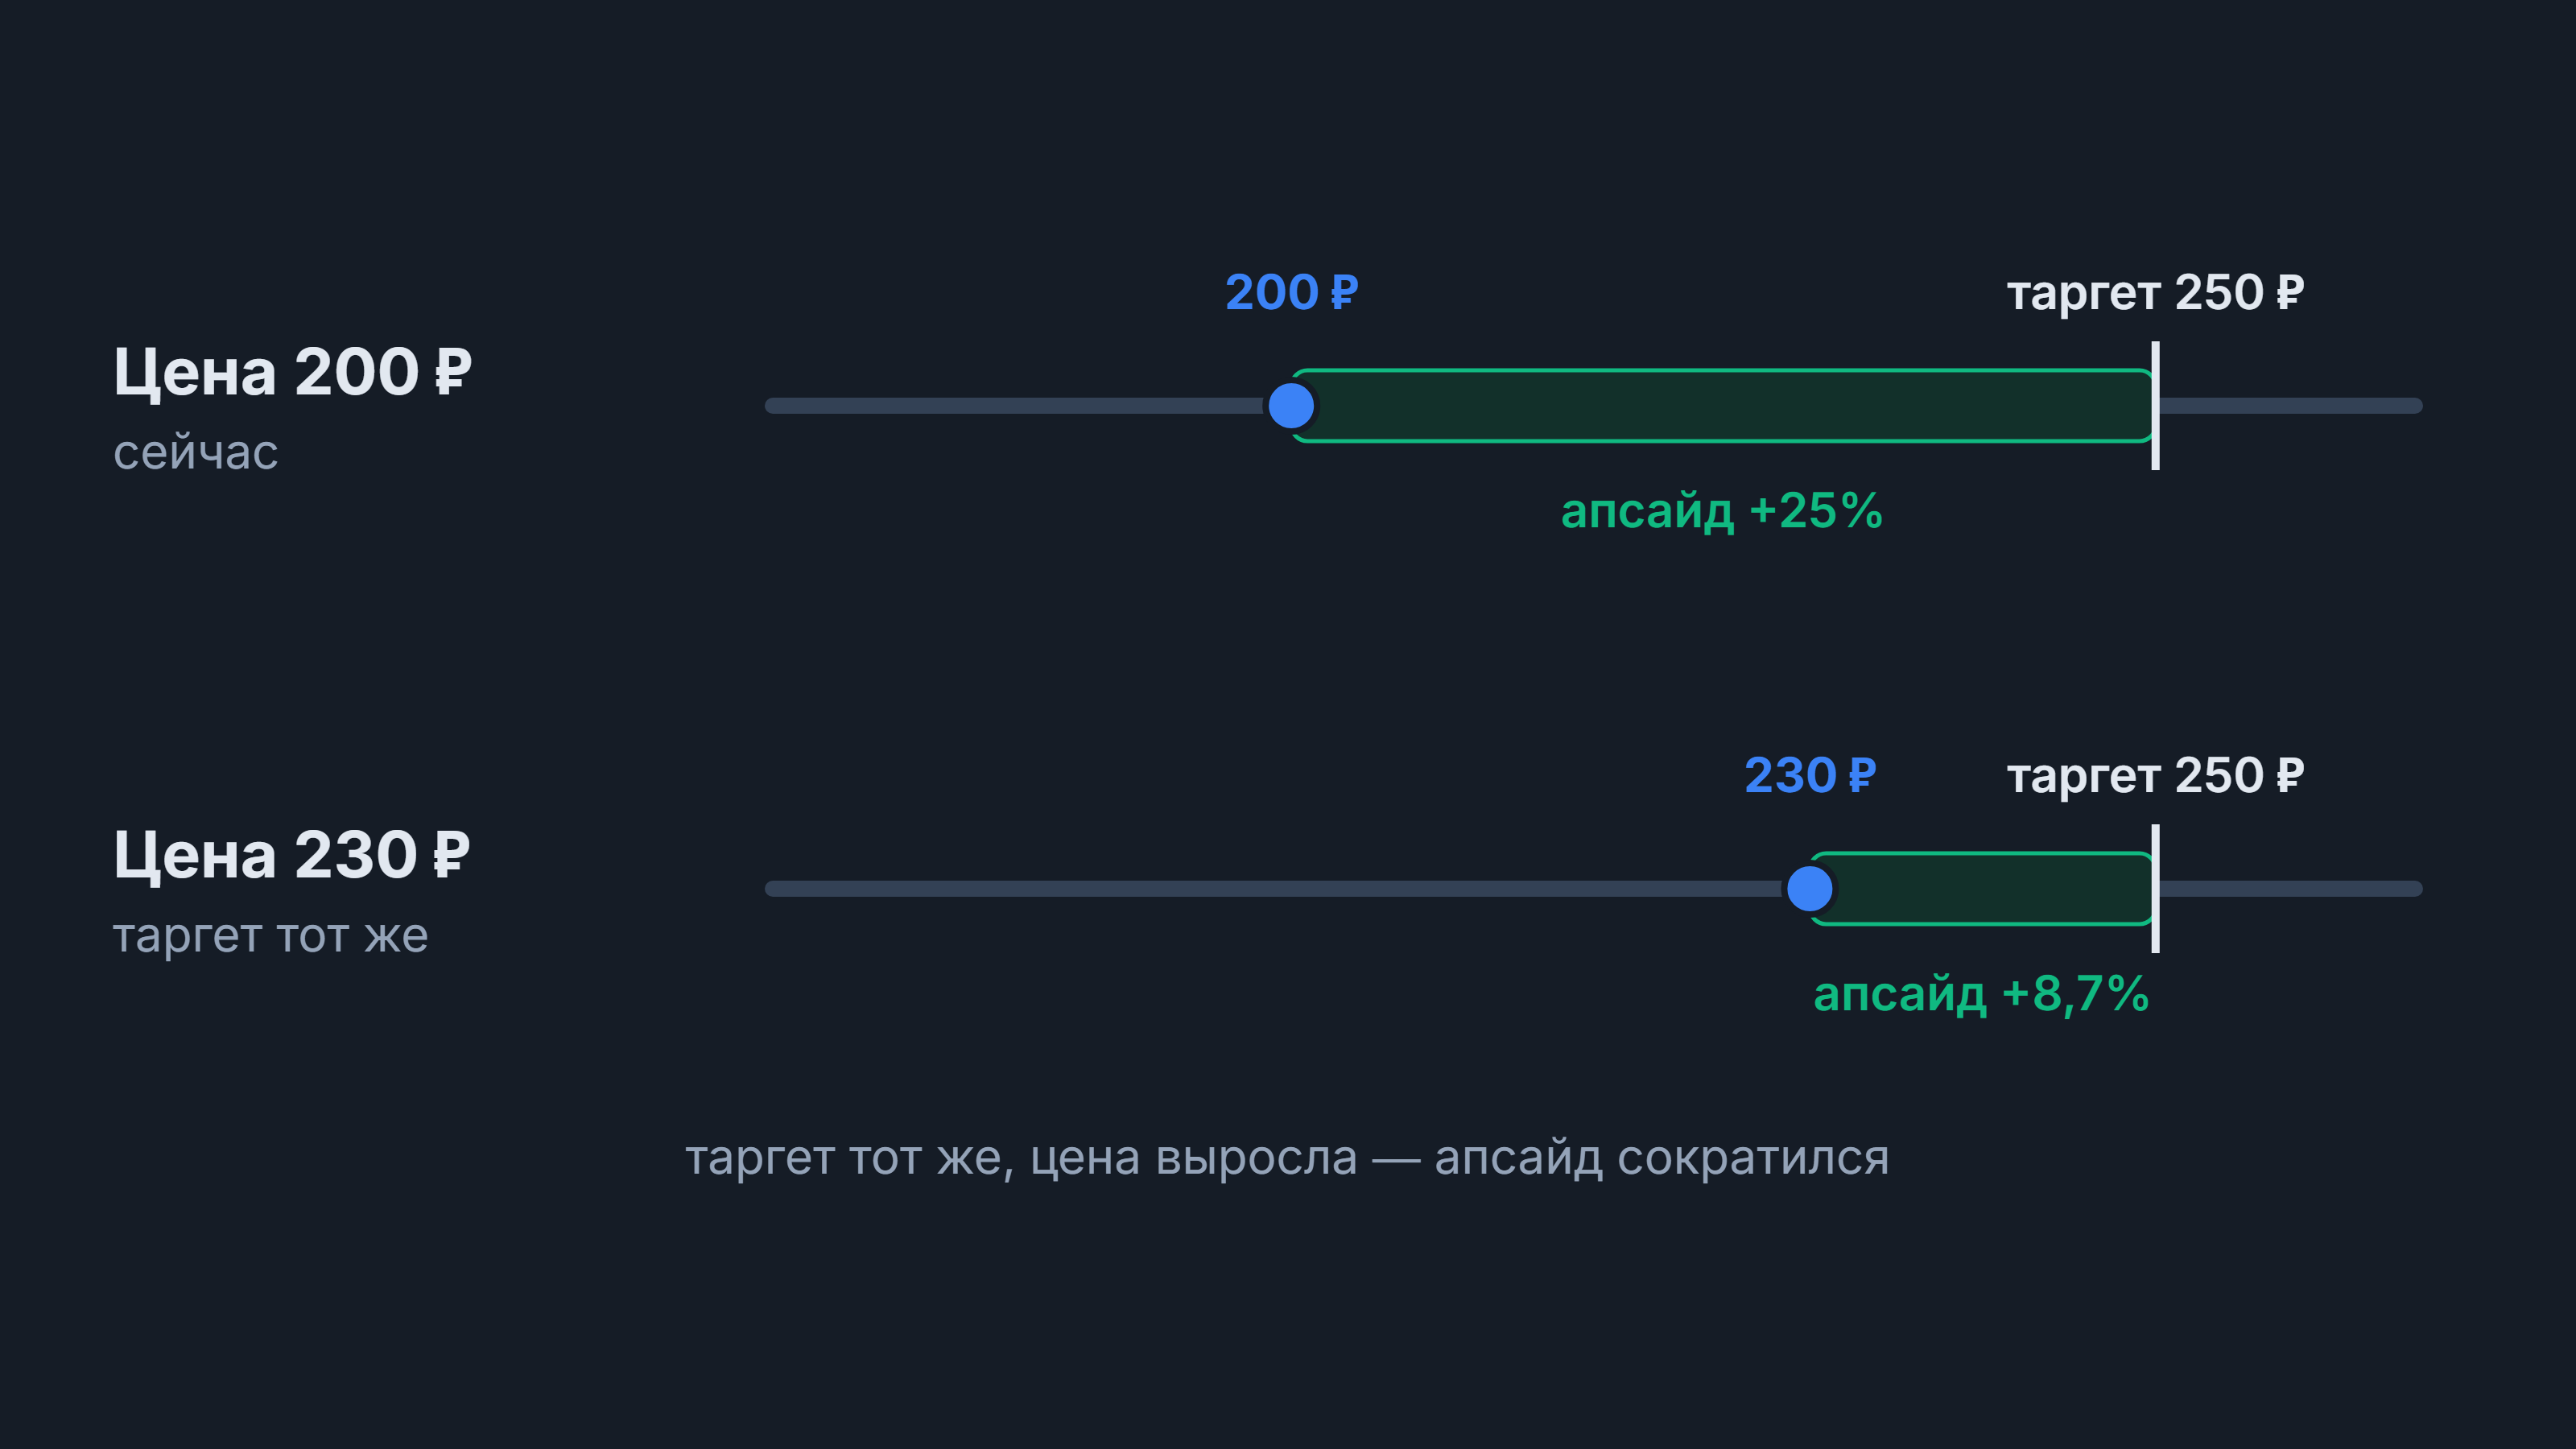
Если консенсус считается как среднее последних таргетов аналитиков, один давний высокий таргет может завышать консенсусный апсайд. Апсайд, посчитанный от устаревшей цены, искажает потенциал в любую сторону, поэтому его пересчитывают от текущей котировки. Сравнивать апсайды корректно только при одном горизонте: условные 20% за год и 20% за полтора года дают разную годовую доходность, около 20% и около 12,9%.
Апсайд в оценке фондов
У слова есть и второе употребление: в оценке фондов оно входит в название коэффициента захвата роста, который показывает поведение портфеля в месяцы роста рынка.
Morningstar рассчитывает коэффициент захвата роста, или upside capture ratio: доходность фонда в месяцы, когда бенчмарк рос, делится на доходность бенчмарка в те же месяцы. Значение выше 100 означает, что в периоды роста фонд опережал бенчмарк, ниже 100 означает, что отставал. Средние считаются геометрически за периоды 1, 3, 5, 10 и 15 лет. В паре с ним используется коэффициент захвата падения, поэтому фонд с высоким захватом роста не обязательно лучше: если в месяцы падения он терял больше рынка, эти потери могут перекрыть выигрыш в росте. Для акции апсайд остаётся расстоянием до таргета, для фонда это мера того, какую часть роста рынка портфель забирает себе.
