Фьючерсы на криптовалюту дают торговать ценой монеты с кредитным плечом, а бессрочные ещё и без даты исполнения: за удержание позиции каждые 8 часов платят фандинг. Я выгрузил с публичного API Binance всю историю BTCUSDT (7 783 начисления фандинга с сентября 2019 года и дневные цены с 2020-го), добавил дневной открытый интерес с Bybit и проверил на этих данных, сколько стоит плечо и что умеют индикаторы. За 365 дней до 17 октября 2026 года лонг заплатил фандингом 3,3% от размера позиции, при плече 10 это треть маржи. Ликвидация при плече 10 наступает на падении 9,64%, и с 2020 года такое падение в течение 30 дней случалось после 43% дней. Как сигнал фандинг надёжнее предупреждает о выкупе шортов, чем об обвале, а учебниковое правило «цена и открытый интерес растут, значит тренд продолжится» на истории Bybit с 2022 года сработало в 48% случаев.
Главное
За 365 дней до 17 октября 2026 года лонг по BTCUSDT заплатил фандингом 3,3% позиции, при плече 10 это 33% маржи.
Лонг по BTCUSDT с плечом 10 в изолированной марже ликвидирует при падении на 9,64%; с 2020 года такое падение за 30 дней случалось после 43% дней.
После 49 дней с сильно отрицательным фандингом цена через 30 дней в медиане была выше на 28%, но эти дни складываются всего в 18 эпизодов.
Рост цены вместе с ростом открытого интереса на Bybit с 2022 года предсказал продолжение тренда в 48% случаев.
10 октября 2025 года за сутки ликвидировали около 19 млрд $ позиций (CoinGlass), а фандинг накануне был ниже базового.
Чем бессрочный фьючерс на криптовалюту отличается от срочного
Бессрочный фьючерс на криптовалюту — контракт на цену монеты без даты исполнения: монету вы не получаете, биржа в каждый момент считает прибыль или убыток от движения цены. Первым таким контрактом BitMEX называет свой XBTUSD, запущенный 13 мая 2016 года с плечом до 100. BTCUSDT на Binance торгуется с сентября 2019-го.
У бессрочного контракта нет дня, когда его цена обязана сойтись со спотовой ценой базового актива. Поэтому биржи держат её рядом другим способом: длинные и короткие позиции (лонги и шорты) платят друг другу фандинг, он же ставка финансирования. Срочный фьючерс ещё называют стандартным или классическим; разницу с ним и со спотом я свёл в таблицу.
Параметр | Спот | Срочный фьючерс | Бессрочный фьючерс |
|---|---|---|---|
Дата исполнения | нет | месяц или квартал | нет |
Монета на счёте | да | нет | нет |
Плечо | нет | есть | есть, по BTCUSDT до 150 на позиции до 300 000 $ |
Что держит цену у спота | — | дата исполнения | фандинг каждые 8 часов |
Плата за удержание | нет | заложена в цену контракта | фандинг, ставка меняется каждые 8 часов |
Ликвидация | нет | есть | есть |
Снаружи бессрочник похож на спот с плечом. У него две скрытые цены, которых нет в заявке: фандинг и расстояние до ликвидации. И три показателя, по которым трейдеры пытаются угадать рынок: фандинг, открытый интерес и ликвидации. Подробные определения терминов есть в глоссарии сайта, дальше только цифры.
Фандинг в крипте: сколько стоит держать позицию месяц и год
За последние 365 дней лонг по BTCUSDT заплатил фандингом 3,3% от размера позиции: 329,79 $ с каждых 10 000 $, при плече 10 это 33% маржи. Платёж считается от номинала позиции по цене маркировки и списывается каждые 8 часов. Положительная ставка значит, что лонги платят шортам, при отрицательной наоборот. Биржа себе ничего не берёт, деньги переходят между трейдерами.
По справке биржи ставка собирается из двух частей: индекса премии (насколько контракт дороже индекса спота) и процентной ставки 0,01% за 8 часов. Пока индекс премии лежит между −0,04% и 0,06%, ставка равна ровно 0,01%. Потолок ставки для BTCUSDT составляет ±0,3% за период.
Ставка 0,01% выглядит как погрешность округления. Умножаю: три начисления в сутки, 365 дней, 10,95% в год.
Не погрешность.
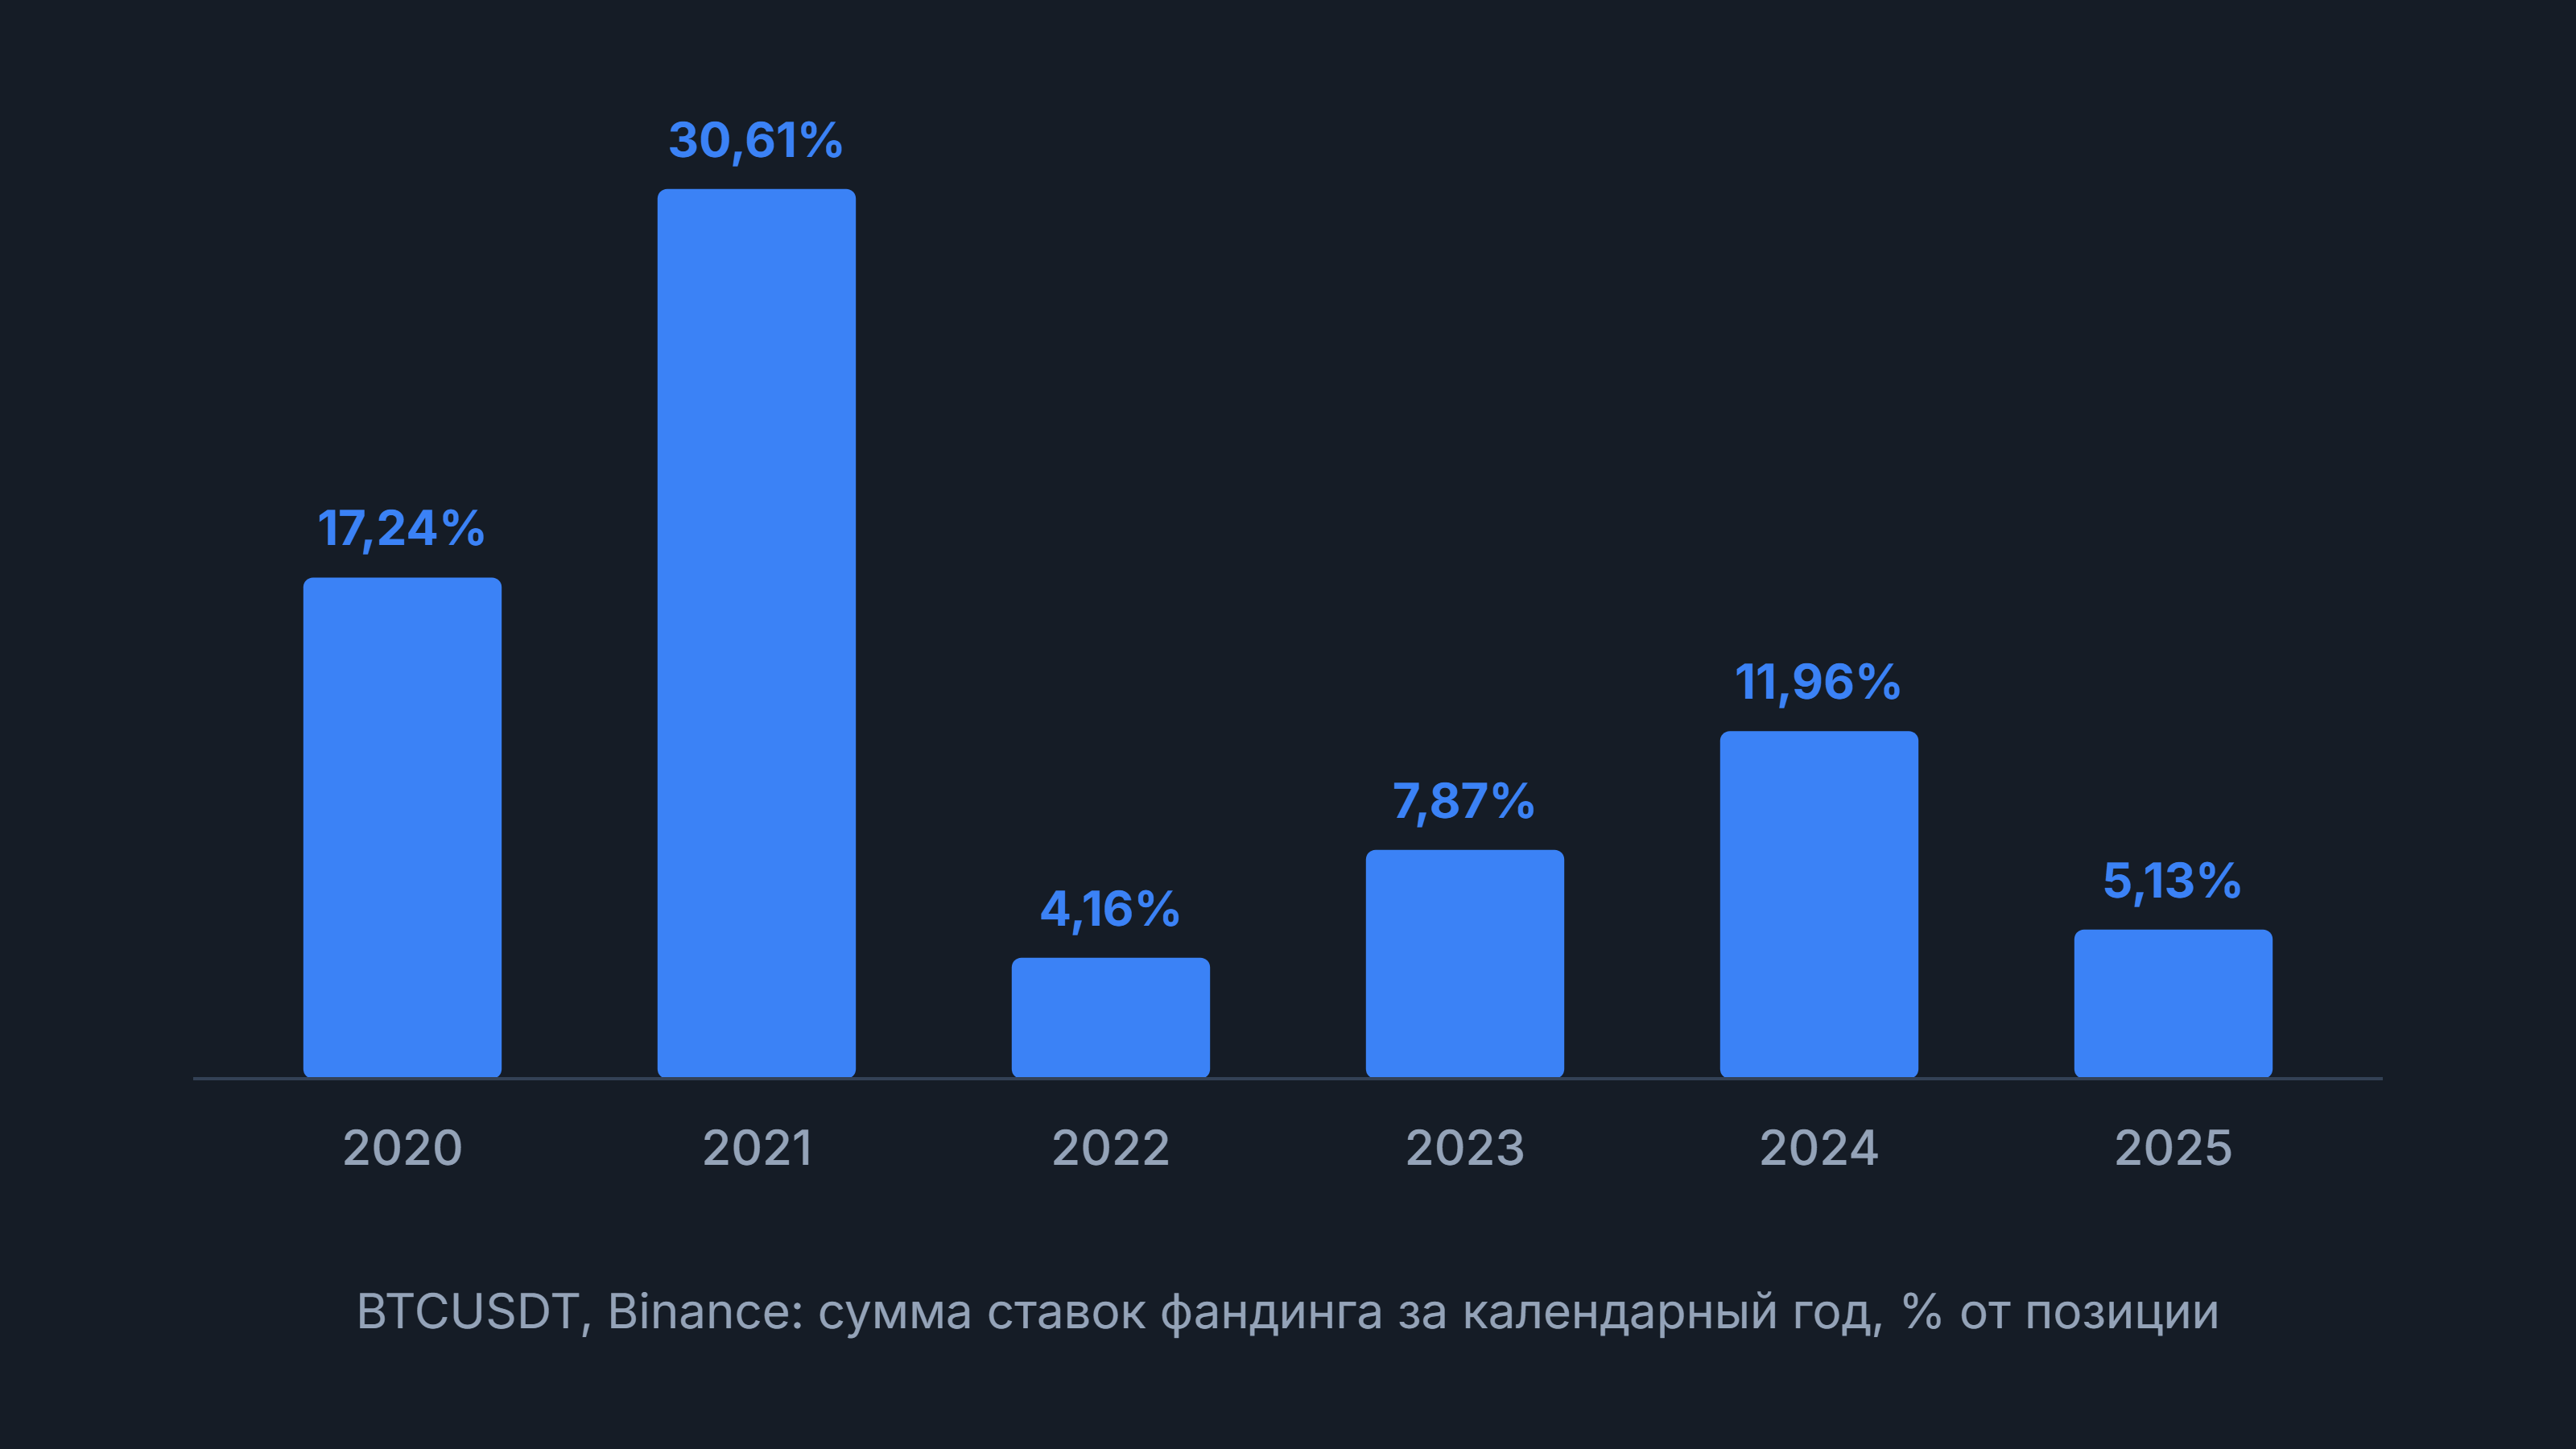
Удобнее всего думать о фандинге как о платной парковке, где тариф пересчитывают каждые восемь часов по тому, сколько машин хотят встать у входа: стоите вместе с толпой, платите много; встали против толпы, доплачивают вам; а счёт списывают с той же карты, по которой вас потом могут эвакуировать. Сколько эта парковка стоила по годам, я посчитал по всем начислениям:
Год | Сумма ставок за год, % от позиции | Доля начислений ровно 0,01% | Максимум за 8 часов |
|---|---|---|---|
2020 | 17,24% | 50% | 0,3000% |
2021 | 30,61% | 43% | 0,2490% |
2022 | 4,16% | 31% | 0,0100% |
2023 | 7,87% | 39% | 0,0552% |
2024 | 11,96% | 42% | 0,0881% |
2025 | 5,13% | 17% | 0,0100% |
2026, по 17 октября | 2,32% | 7% | 0,0100% |
Базовые 10,95% рынок платил редко: в 2021-м почти втрое больше, в 2022-м и 2025-м в два с лишним раза меньше. Доля начислений ровно по 0,01% упала с половины в 2020 году до 7% в 2026-м, а в 2022, 2025 и 2026 годах ставка ни разу не поднялась выше 0,01%. Я прогнал все скользящие окна по 30 дней; самым дорогим для лонга оказалось окно до 27 февраля 2021 года: 7,71% позиции, при плече 10 это 77% маржи за месяц.
Плечо умножает не только прибыль, но и плату за время: фандинг считается от всей позиции, а в долях вложенной маржи растёт вместе с плечом. Я пересчитал те же суммы ставок на маржу:
Плечо | Фандинг за 30 дней, % маржи | Фандинг за 365 дней, % маржи |
|---|---|---|
без плеча | 0,3% | 3,3% |
5 | 1,5% | 16,5% |
10 | 3,1% | 33,0% |
20 | 6,2% | 66,0% |
50 | 15,4% | 164,9% |
100 | 30,8% | 329,8% |
С плечом 50 годовой фандинг в 1,6 раза больше самой маржи: позицию, которую держат год, съедает не рынок, а парковка. Я считал для лонга и позиции фиксированного размера; шорт за те же 365 дней эти деньги получил. Текущие ставки по монетам видны на странице «Ставки фандинга» на сайте: там же минимум и максимум за 7 дней, обновление в 03:00, 11:00 и 19:00 МСК.
Цена ликвидации при плече 5, 10, 20, 50 и 100
Лонг с плечом 10 ликвидирует при падении на 9,64%, а не на 10%: 0,36 процентного пункта забирает поддерживающая маржа. Ликвидацию запускает не последняя сделка, а цена маркировки, расчётная цена по индексу спота, которой биржа отсекает случайные проколы. Позицию закрывают, когда маржа вместе с текущим убытком опускается до поддерживающей маржи; в справке это называется «коэффициент маржи дошёл до 100%».
Поддерживающая маржа идёт ступенями от размера позиции, ступени BTCUSDT я взял из данных страницы плеч и маржи биржи. По BTCUSDT до 300 000 $ это 0,4%, дальше 0,5%, 0,65%, 1% и выше, и на каждой ступени в формуле появляется своя поправка. Для изолированной маржи и позиции до 300 000 $ формула сводится к одной строке: цена ликвидации лонга равна входу, умноженному на (1 − 1 / плечо) и делённому на (1 − ставка поддерживающей маржи).
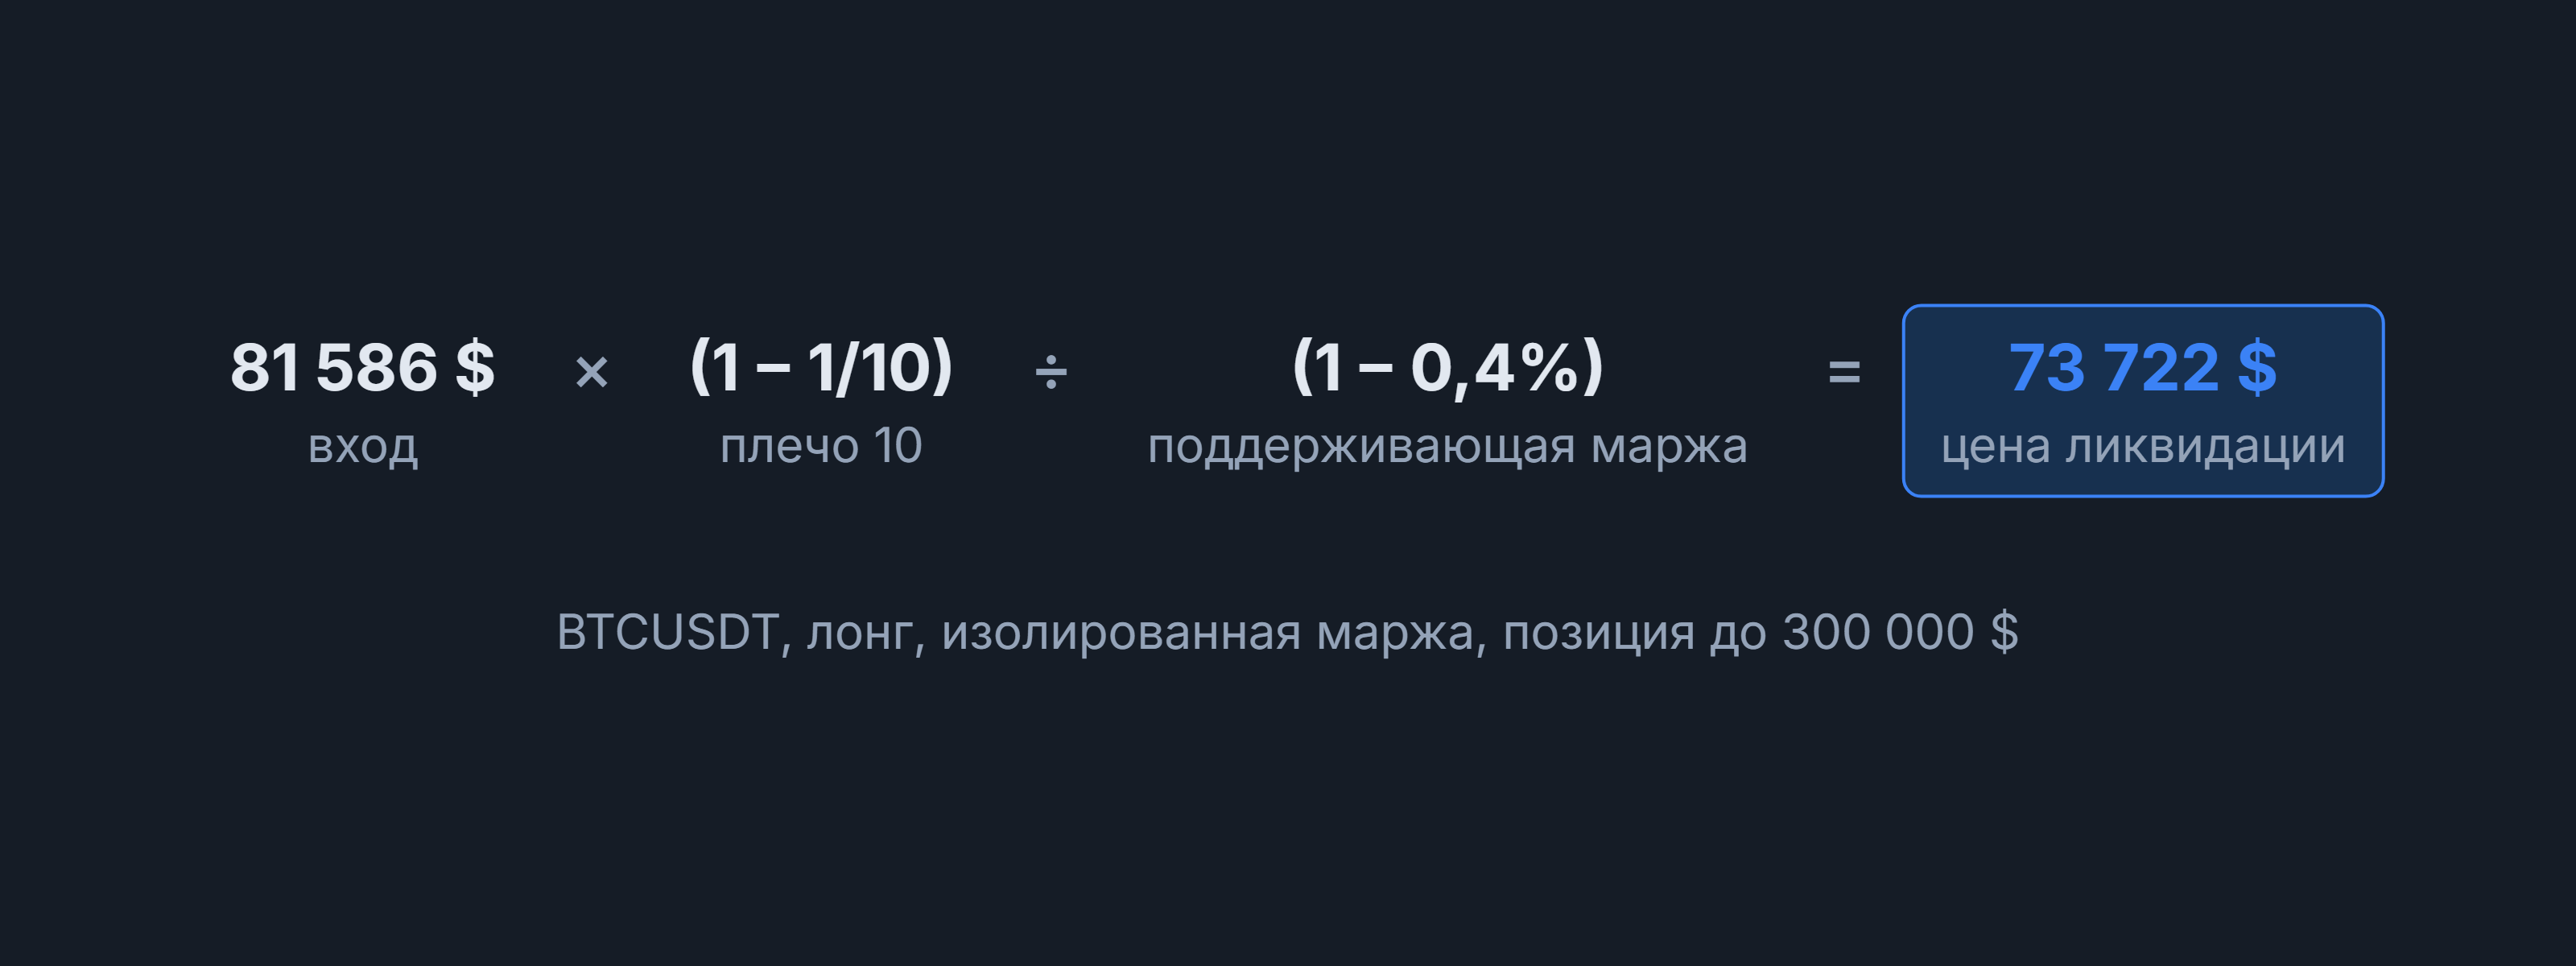
Я повторил расчёт для пяти плеч: маржа 1 000 $, вход по цене маркировки на 17 октября 2026 года, 81 586 $:
Плечо | Позиция | Лонг ликвидирует при падении | Шорт ликвидирует при росте | Если забыть про поддерживающую маржу |
|---|---|---|---|---|
5 | 5 000 $ | −19,68% | +19,52% | 20% |
10 | 10 000 $ | −9,64% | +9,56% | 10% |
20 | 20 000 $ | −4,62% | +4,58% | 5% |
50 | 50 000 $ | −1,61% | +1,59% | 2% |
100 | 100 000 $ | −0,60% | +0,60% | 1% |
При плече 100 поддерживающая маржа съедает 40% запаса: от 1% остаётся 0,6%. Медианный дневной размах биткоина от минимума до максимума с 2020 года составляет 3,62%, в шесть раз больше этого запаса. Биржа при этом разрешает на малых позициях плечо до 150. Щедро.
Как часто биткоин проходил это расстояние
Представьте, что вы открыли позицию в случайный день с 2020 года и забыли про неё. Я прогнал такую проверку на 2 482 дневных свечах цены маркировки с 1 января 2020 года: вход по открытию каждого дня, ликвидация засчитывается, если минимум (для лонга) или максимум (для шорта) за следующие 1, 7 или 30 дней дошёл до цены из таблицы выше. Фандинг и комиссии я не учитывал: комиссии ухудшают оба варианта, а фандинг по истории чаще платил лонг и получал шорт.
Плечо | Лонг: за 1 день | Лонг: за 7 дней | Лонг: за 30 дней | Шорт: за 30 дней |
|---|---|---|---|---|
5 | 0,2% | 4% | 17% | 27% |
10 | 2% | 17% | 43% | 57% |
20 | 11% | 45% | 69% | 79% |
50 | 46% | 77% | 87% | 92% |
100 | 77% | 91% | 95% | 97% |
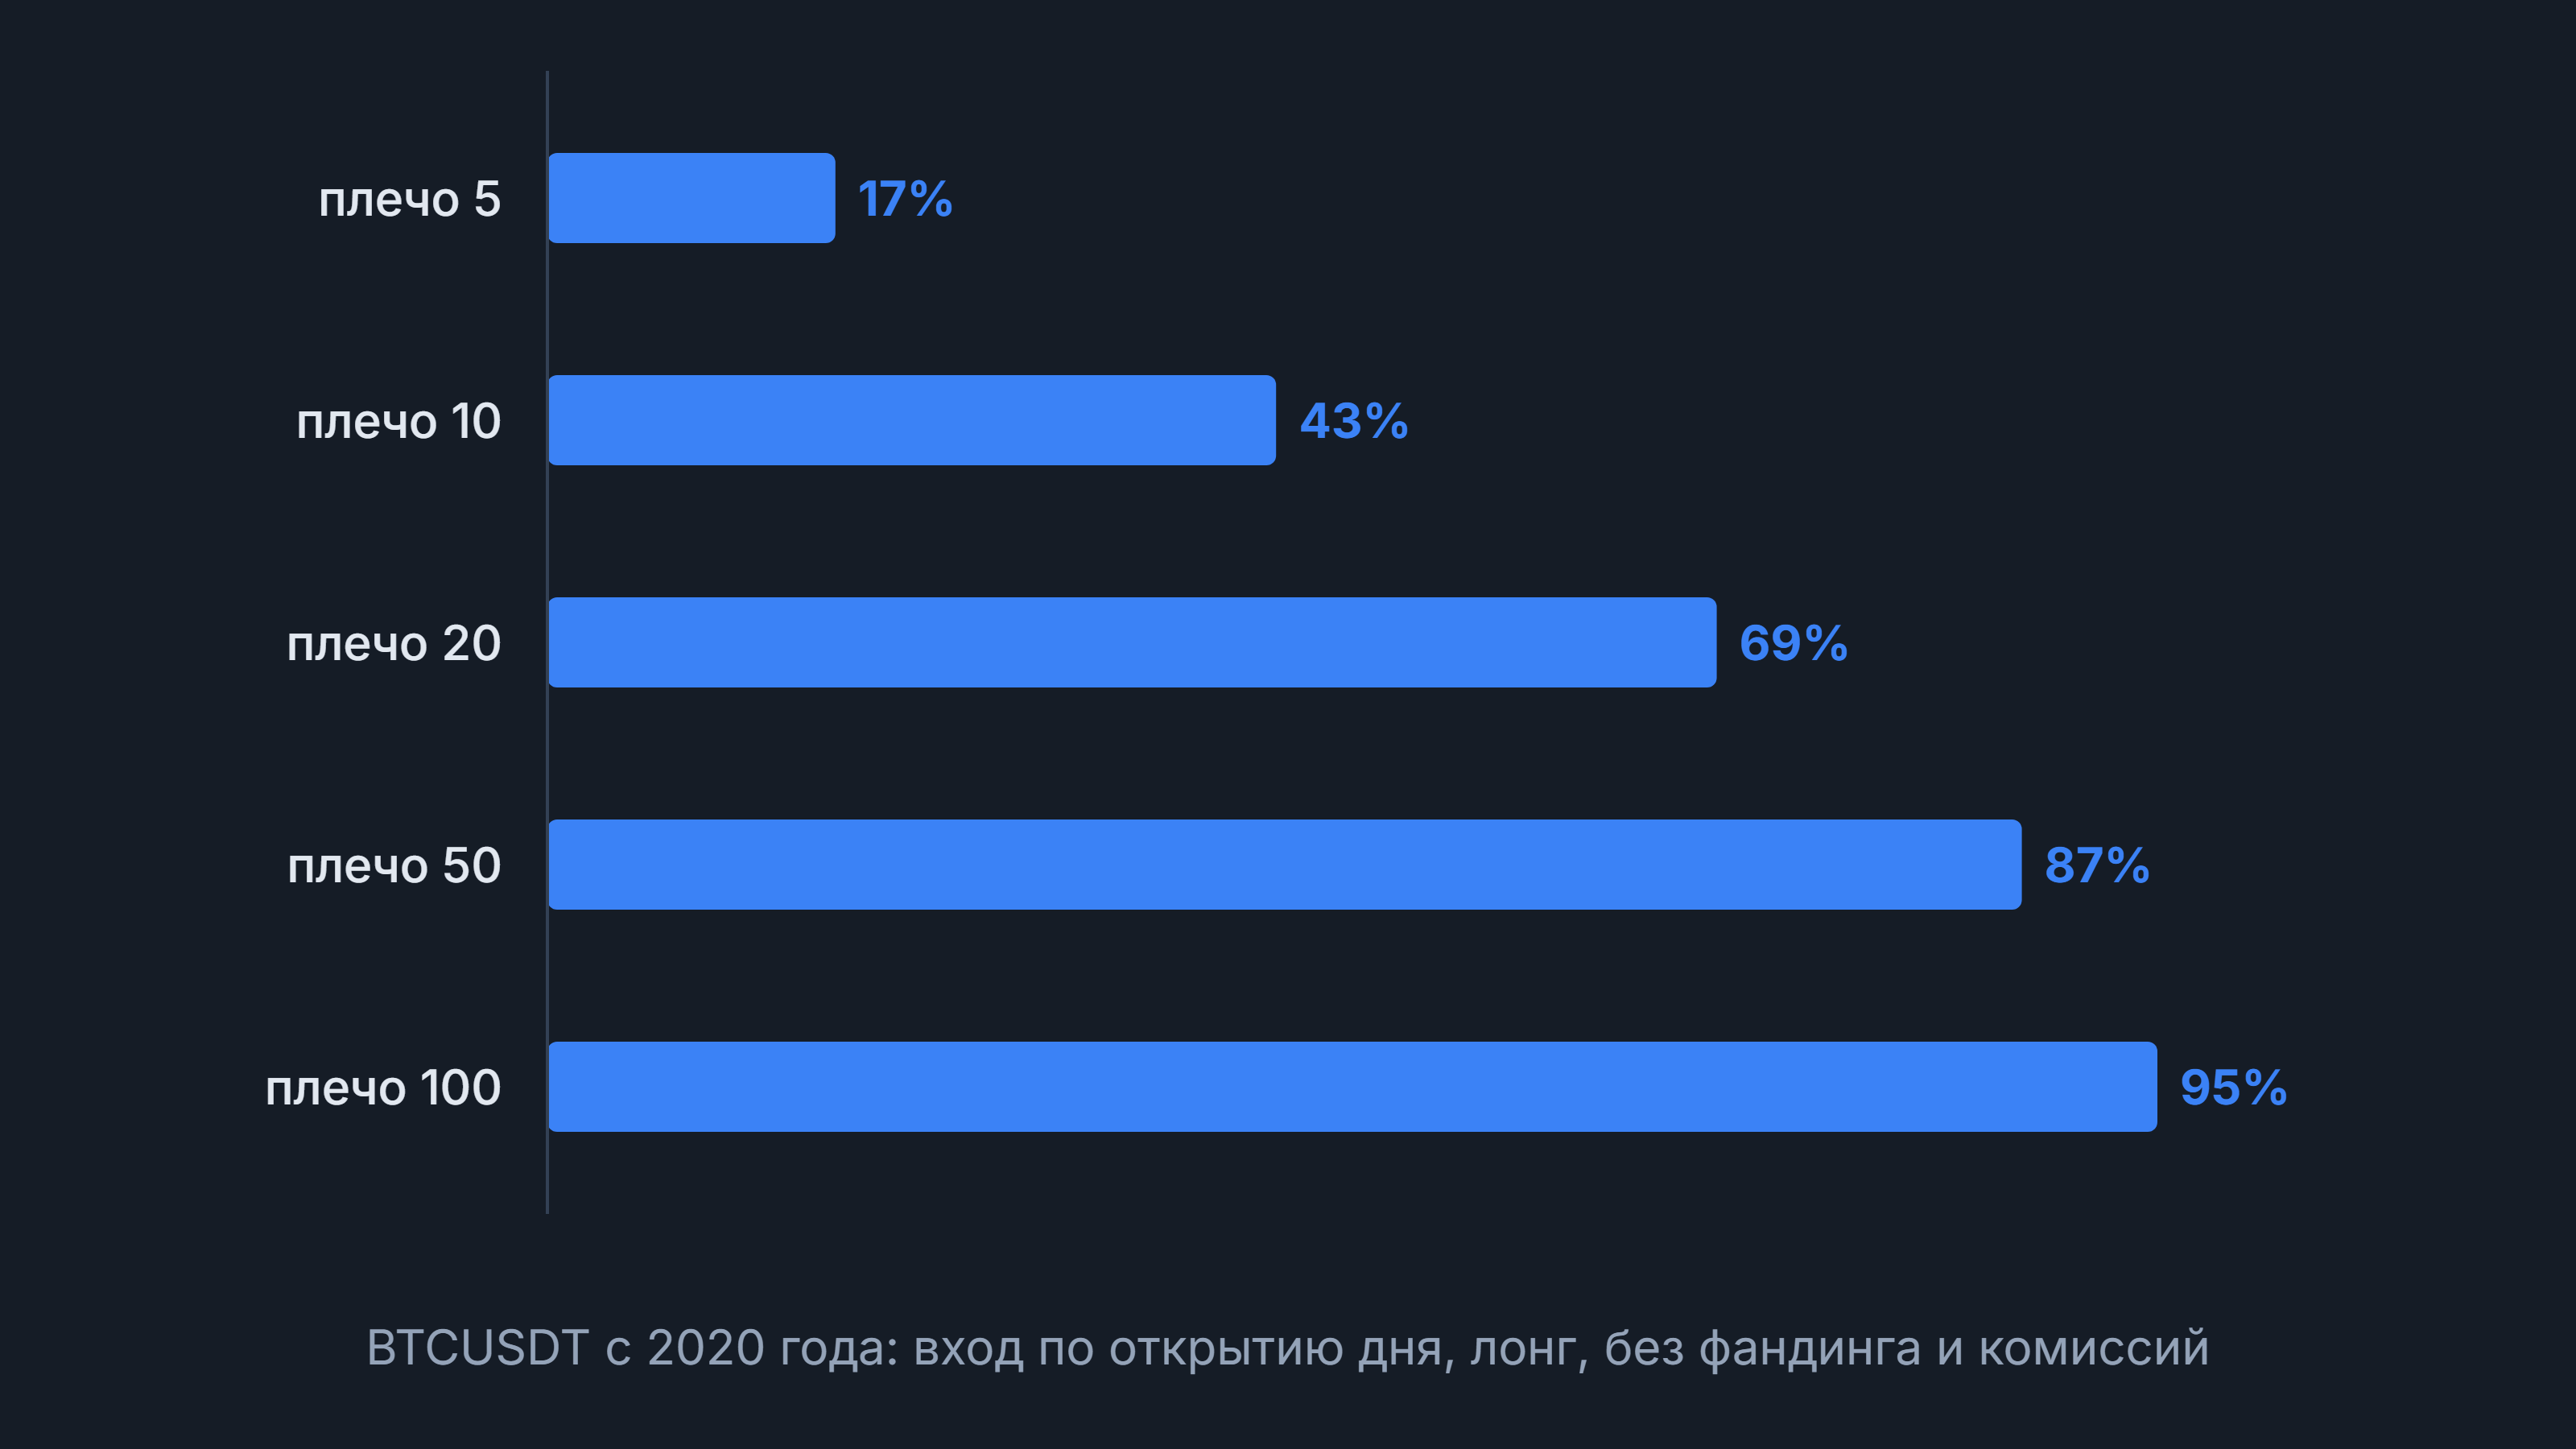
Что это значит. Много это или мало? Позиция с плечом 10 без стопа и без пополнения маржи не доживала до конца месяца после 43% дней входа. Плечо 100 ликвидирует в 77% случаев в первый же день. Шорт ликвидирует чаще лонга по простой причине: за проверочный период цена выросла с 7 195 $ до 81 586 $, в 11 раз.
Что поправляет расчёт ликвидации
Формула из таблицы описывает лучший случай. На практике её поправляют четыре вещи:
Ступень. Позиция 10 млн $ с плечом 20 попадает на ступень 1%, и запас сжимается с 4,62% до 4,16%. Ступени биржа может менять без объявления, если сдвиг меньше 0,5%.
Фандинг из маржи. Если свободного баланса на счёте нет, биржа списывает фандинг из маржи позиции, и цена ликвидации подползает к рынку. При плече 10 годовой фандинг уменьшил бы маржу 1 000 $ до 670 $, а запас до ликвидации сжал бы с 9,64% до 6,33%; при плече 20 с 4,62% до 1,31%.
Цена маркировки, а не график. Ликвидацию считают по цене маркировки, поэтому прокол на графике последней цены может её не задеть, а может совпасть: 10 октября 2025 года минимум последней цены был 101 516 $, а у цены маркировки 101 878 $.
Сбор за ликвидацию. Остаток маржи ликвидированной позиции биржа удерживает себе как сбор, если позиция не банкротная, так что «потерять только маржу» и есть весь сценарий.
Формулу я сверил с «Калькулятором цены ликвидации» на сайте: она та же. В калькуляторе выбирается лонг или шорт, изолированная или кросс-маржа, ставка поддерживающей маржи вводится вручную. Для BTCUSDT до 300 000 $ туда ставится 0,4%, поправки ступени на этом уровне нет, и результат совпадает с формулой выше.
Фандинг как индикатор: проверка на 2 452 днях
Как индикатор фандинг работает в одну сторону: после самых отрицательных дней цена через месяц чаще росла, а высокий фандинг обвалы предсказывал плохо. «Экстремальные значения часто предшествуют развороту», написано в подзаголовке страницы «Ставки фандинга» на этом сайте. Я решил проверить и его. Для каждого дня с 1 января 2020 по 17 сентября 2026 года я взял сумму трёх начислений и движение цены маркировки от закрытия дня через 7 и 30 дней, разложил дни по уровню фандинга и сравнил крайние группы со всеми днями.
Дни по фандингу | Дней (эпизодов) | Через 7 дней: медиана, доля роста | Через 30 дней: медиана, доля роста |
|---|---|---|---|
все дни | 2 452 | +0,5%, 54% | +2,0%, 56% |
нижние 2%: до −0,024% в день | 49 (18) | +7,4%, 73% | +28,1%, 80% |
нижние 10%: до −0,003% | 245 (43) | +1,7%, 59% | +4,9%, 68% |
верхние 10%: от 0,075% | 245 (18) | +0,3%, 51% | −1,9%, 45% |
верхние 2%: от 0,233% | 49 (8) | −1,5%, 39% | +3,4%, 55% |
Эпизод — серия крайних дней без разрыва больше недели. Сильно отрицательный фандинг означает толпу шортов, которая платит за право ждать падения. После 49 таких дней (18 эпизодов) цена через месяц в медиане была выше на 28%, рост случился в 80% случаев. Самое вероятное объяснение: шорты закрывались, и их выкуп сам толкал цену вверх; сами данные эту причину не проверяют. Сильно положительный фандинг работает слабее: в первую неделю медиана −1,5%, к 30-му дню перекос исчезает.
Потом я пошёл обратно, от событий к фандингу. Из 15 худших дней с 2020 года фандинг накануне был в верхних 15% только в шести случаях, среди них 12 марта 2020-го и май 2021-го. В пяти он был ниже медианы: 9 мая 2022-го, 13 июня 2022-го, 9 ноября 2022-го (обвал FTX), 5 февраля 2026-го и 21 июня 2021-го. Из 15 лучших дней десять пришлись на фандинг из нижней четверти.
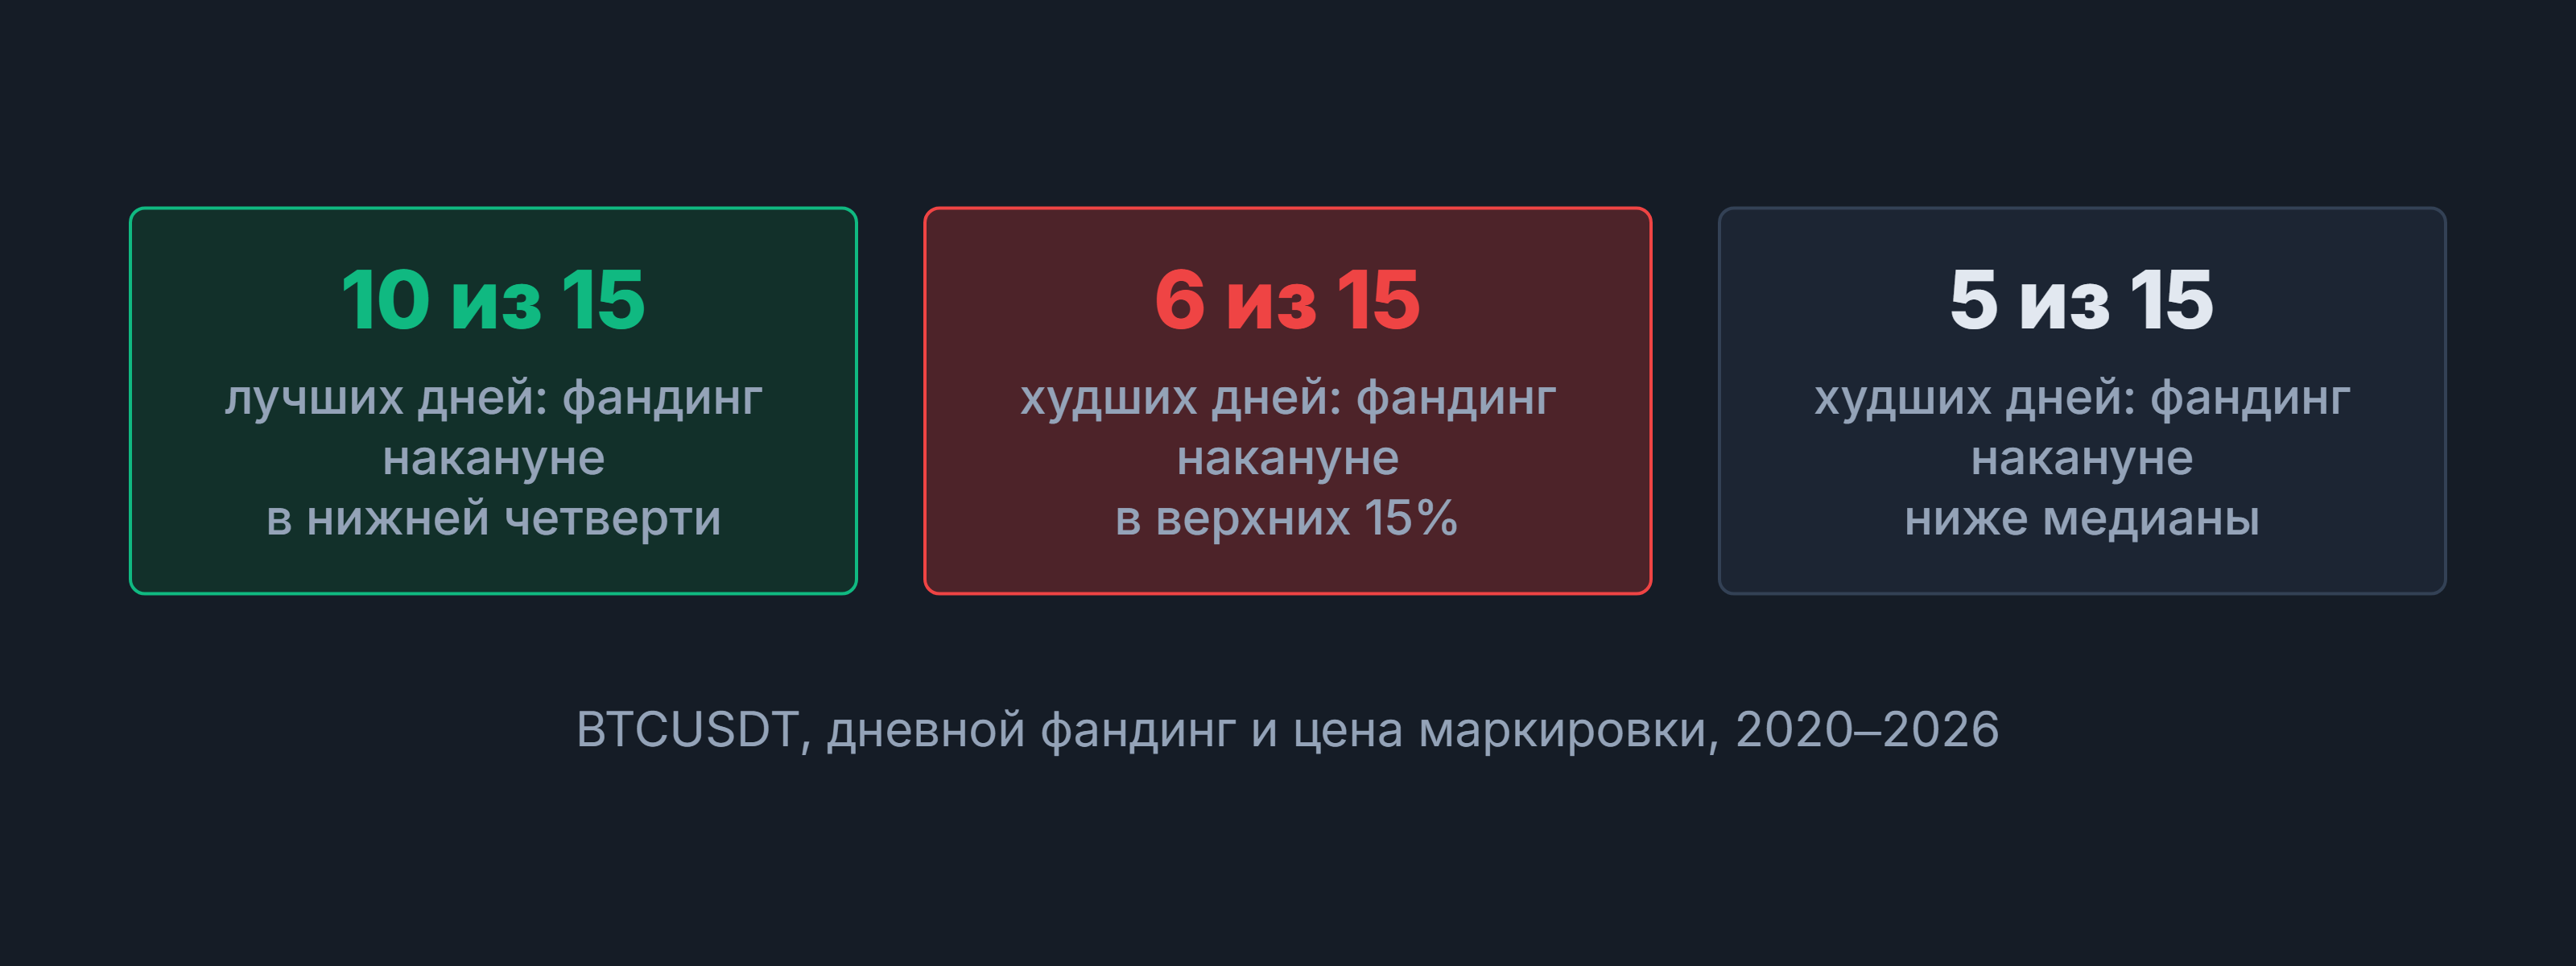
Что это значит. Работает? В одну сторону. Фандинг лучше предупреждает о выкупе шортов, чем об обвале. Я собирался поймать подзаголовок страницы на вранье, а он оказался прав наполовину. Как и я. О трети худших дней он молчал: обвал, который начинается с банкротства или новости, не обязан начинаться с перегретых лонгов.
Где эта проверка врёт:
Крайних эпизодов мало: 18 в нижних 2% и 8 в верхних, и все восемь верхних пришлись на 2020–2021 годы. Почему потом фандинг туда ни разу не забирался, по этим данным я сказать не могу.
Окна перекрываются: соседние дни одного эпизода дают почти одинаковый результат, поэтому 49 дней не равны 49 независимым наблюдениям.
Я проверил один контракт: альткоины и другие биржи могут вести себя иначе.
Комиссии, проскальзывание и сам фандинг по позиции, открытой на сигнале, не учтены.
Открытый интерес в трейдинге: учебниковое правило против истории
Учебниковое правило чтения открытого интереса вместе с ценой на истории с 2022 года не подтвердилось: ни одно из четырёх сочетаний не угадало направление чаще чем в 52% случаев. Сам открытый интерес считает, сколько контрактов сейчас открыто. Каждая открытая позиция состоит из лонга и шорта, поэтому показатель меряет размер ставки рынка, а не её направление. По моей выгрузке, по BTCUSDT на той же бирже 17 октября 2026 года было открыто 94 276 BTC, около 7,7 млрд $, на 12,9% меньше в BTC, чем месяцем раньше.
Направление пытаются вытащить из сочетания с ценой. Учебник читает его так:
цена растёт и открытый интерес растёт: приходят новые лонги, тренд подтверждён;
цена растёт, открытый интерес падает: рост держится на закрытии шортов и скоро выдохнется;
цена падает, открытый интерес растёт: открываются новые шорты, падение продолжится;
цена падает и открытый интерес падает: лонги закрываются, распродажа заканчивается.
Проверить это я хотел на тех же данных, но история открытого интереса в API этой биржи отдаётся только за последние 30 дней, запрос старше возвращает ошибку. Для проверки правила это ровно ноль. Замену я нашёл у Bybit: публичный API отдаёт дневную историю по его BTCUSDT с августа 2020 года. В 2020–2021 годах этот контракт был маленьким и данные там прыгают (в мае 2021-го +161% за день), поэтому основную проверку я веду с 1 января 2022 года, а цену беру ту же, по маркировке. В первой версии расчёта я сам брал открытый интерес не за тот день: метка 00:00 UTC у Bybit означает снимок на начало дня, а не на конец. Сдвиг на сутки, и таблица обвалов ниже врала бы. Исправил, пересчитал и только потом поверил.
Последние 7 дней | Дней | Цена через 7 дней, медиана | Направление продолжилось |
|---|---|---|---|
все дни | 1 744 | +0,2% | 48% |
цена и открытый интерес растут | 521 | −0,3% | 48% |
цена растёт, открытый интерес падает | 380 | +0,3% | 52% |
цена падает, открытый интерес растёт | 490 | +0,7% | 45% |
цена и открытый интерес падают | 353 | +0,3% | 48% |
Что это значит. Подтверждается правило? Нет. Ни одно из четырёх сочетаний не предсказывает направление лучше подброшенной монеты. «Подтверждённый тренд» продолжился в 48% случаев, а «новые шорты» после падения чаще заканчивались ростом. На всей истории с 2020 года картина та же: 49% и 44%.
Немного работает открытый интерес в другом. На Bybit с 2022 года после недель, когда он вырос больше чем на 10,1%, ход цены больше 10% за следующую неделю случался в 15% случаев против 13% обычно, и только в 45% случаев вверх. По мне, открытый интерес похож на счётчик памяти, которую занял процесс: видно, что нагрузка выросла, но не видно, где упадёт. Текущие значения по монетам показывает страница «Открытый интерес» на сайте: в контрактах и долларах, с изменением за 24 часа и 7 дней, обновление раз в час.
Ликвидации на больших движениях: пять обвалов в данных
Размер ликвидаций в пяти громких обвалах с 2020 года не повторяет глубину падения. Я взял эти обвалы с 2020 года и для каждого поднял фандинг накануне и цену через месяц; суммы ликвидаций взяты у трекеров: своей истории ликвидаций за прошлые годы у меня нет. Самый глубокий день с 2020 года, 12 марта 2020-го, дал около 4,1 млрд $ ликвидаций по подсчёту Bybt, а 10 октября 2025 года при падении внутри дня на 16% CoinGlass насчитал около 19 млрд $ за сутки.
Дата | Ход дня (минимум от открытия) | Фандинг накануне, перцентиль | Ликвидации, по данным трекеров | Цена через 30 дней |
|---|---|---|---|---|
12.03.2020 | −39,5% (−43,9%) | 86 | около 4,1 млрд $ по рынку (Bybt), больше 1,6 млрд $ на BitMEX (Skew) | +43,2% |
19.05.2021 | −14,5% (−31,0%) | 92 | надёжной суммы за день я не нашёл | −2,3% |
09.11.2022 | −14,2% (−16,1%) | 37 | за 8 ноября 680 млн $, за сутки к 10 ноября больше 660 млн $ (CoinGlass) | +7,7% |
10.10.2025 | −7,3% (−16,2%) | 24 | около 19 млрд $ за сутки (CoinGlass) | −7,1% |
05.02.2026 | −14,0% (−14,7%) | 25 | от 1 до 2,1 млрд $ по разным трекерам | +6,9% |
Ход дня я считаю от открытия до закрытия по цене маркировки, в скобках указан минимум дня. По мне, обвал FTX лучше всего показывает предел индикаторов: фандинг накануне в 37-м перцентиле, ничего необычного, а открытый интерес на Bybit упал на 26,2% за 8 ноября (с 60 014 до 44 269 BTC между снимками в 00:00 UTC), когда всё началось. Скорее всего, дело в природе события: обвал пришёл с проблем биржи, а не с перегретого плеча, и показатели плеча его не увидели.
Каскад ликвидаций устроен как цепная реакция: биржа закрывает ликвидированную позицию рыночной заявкой, заявка толкает цену дальше, и цена задевает следующие цены ликвидации. Поэтому сумма ликвидаций зависит от того, сколько позиций стояло близко к цене, а этого ни фандинг, ни открытый интерес не показывают.
10 октября 2025 года по часам
Поводом стало объявление Трампа о дополнительных пошлинах 100% на товары из Китая с 1 ноября 2025 года. Я поднял часовые свечи BTCUSDT по последней цене:
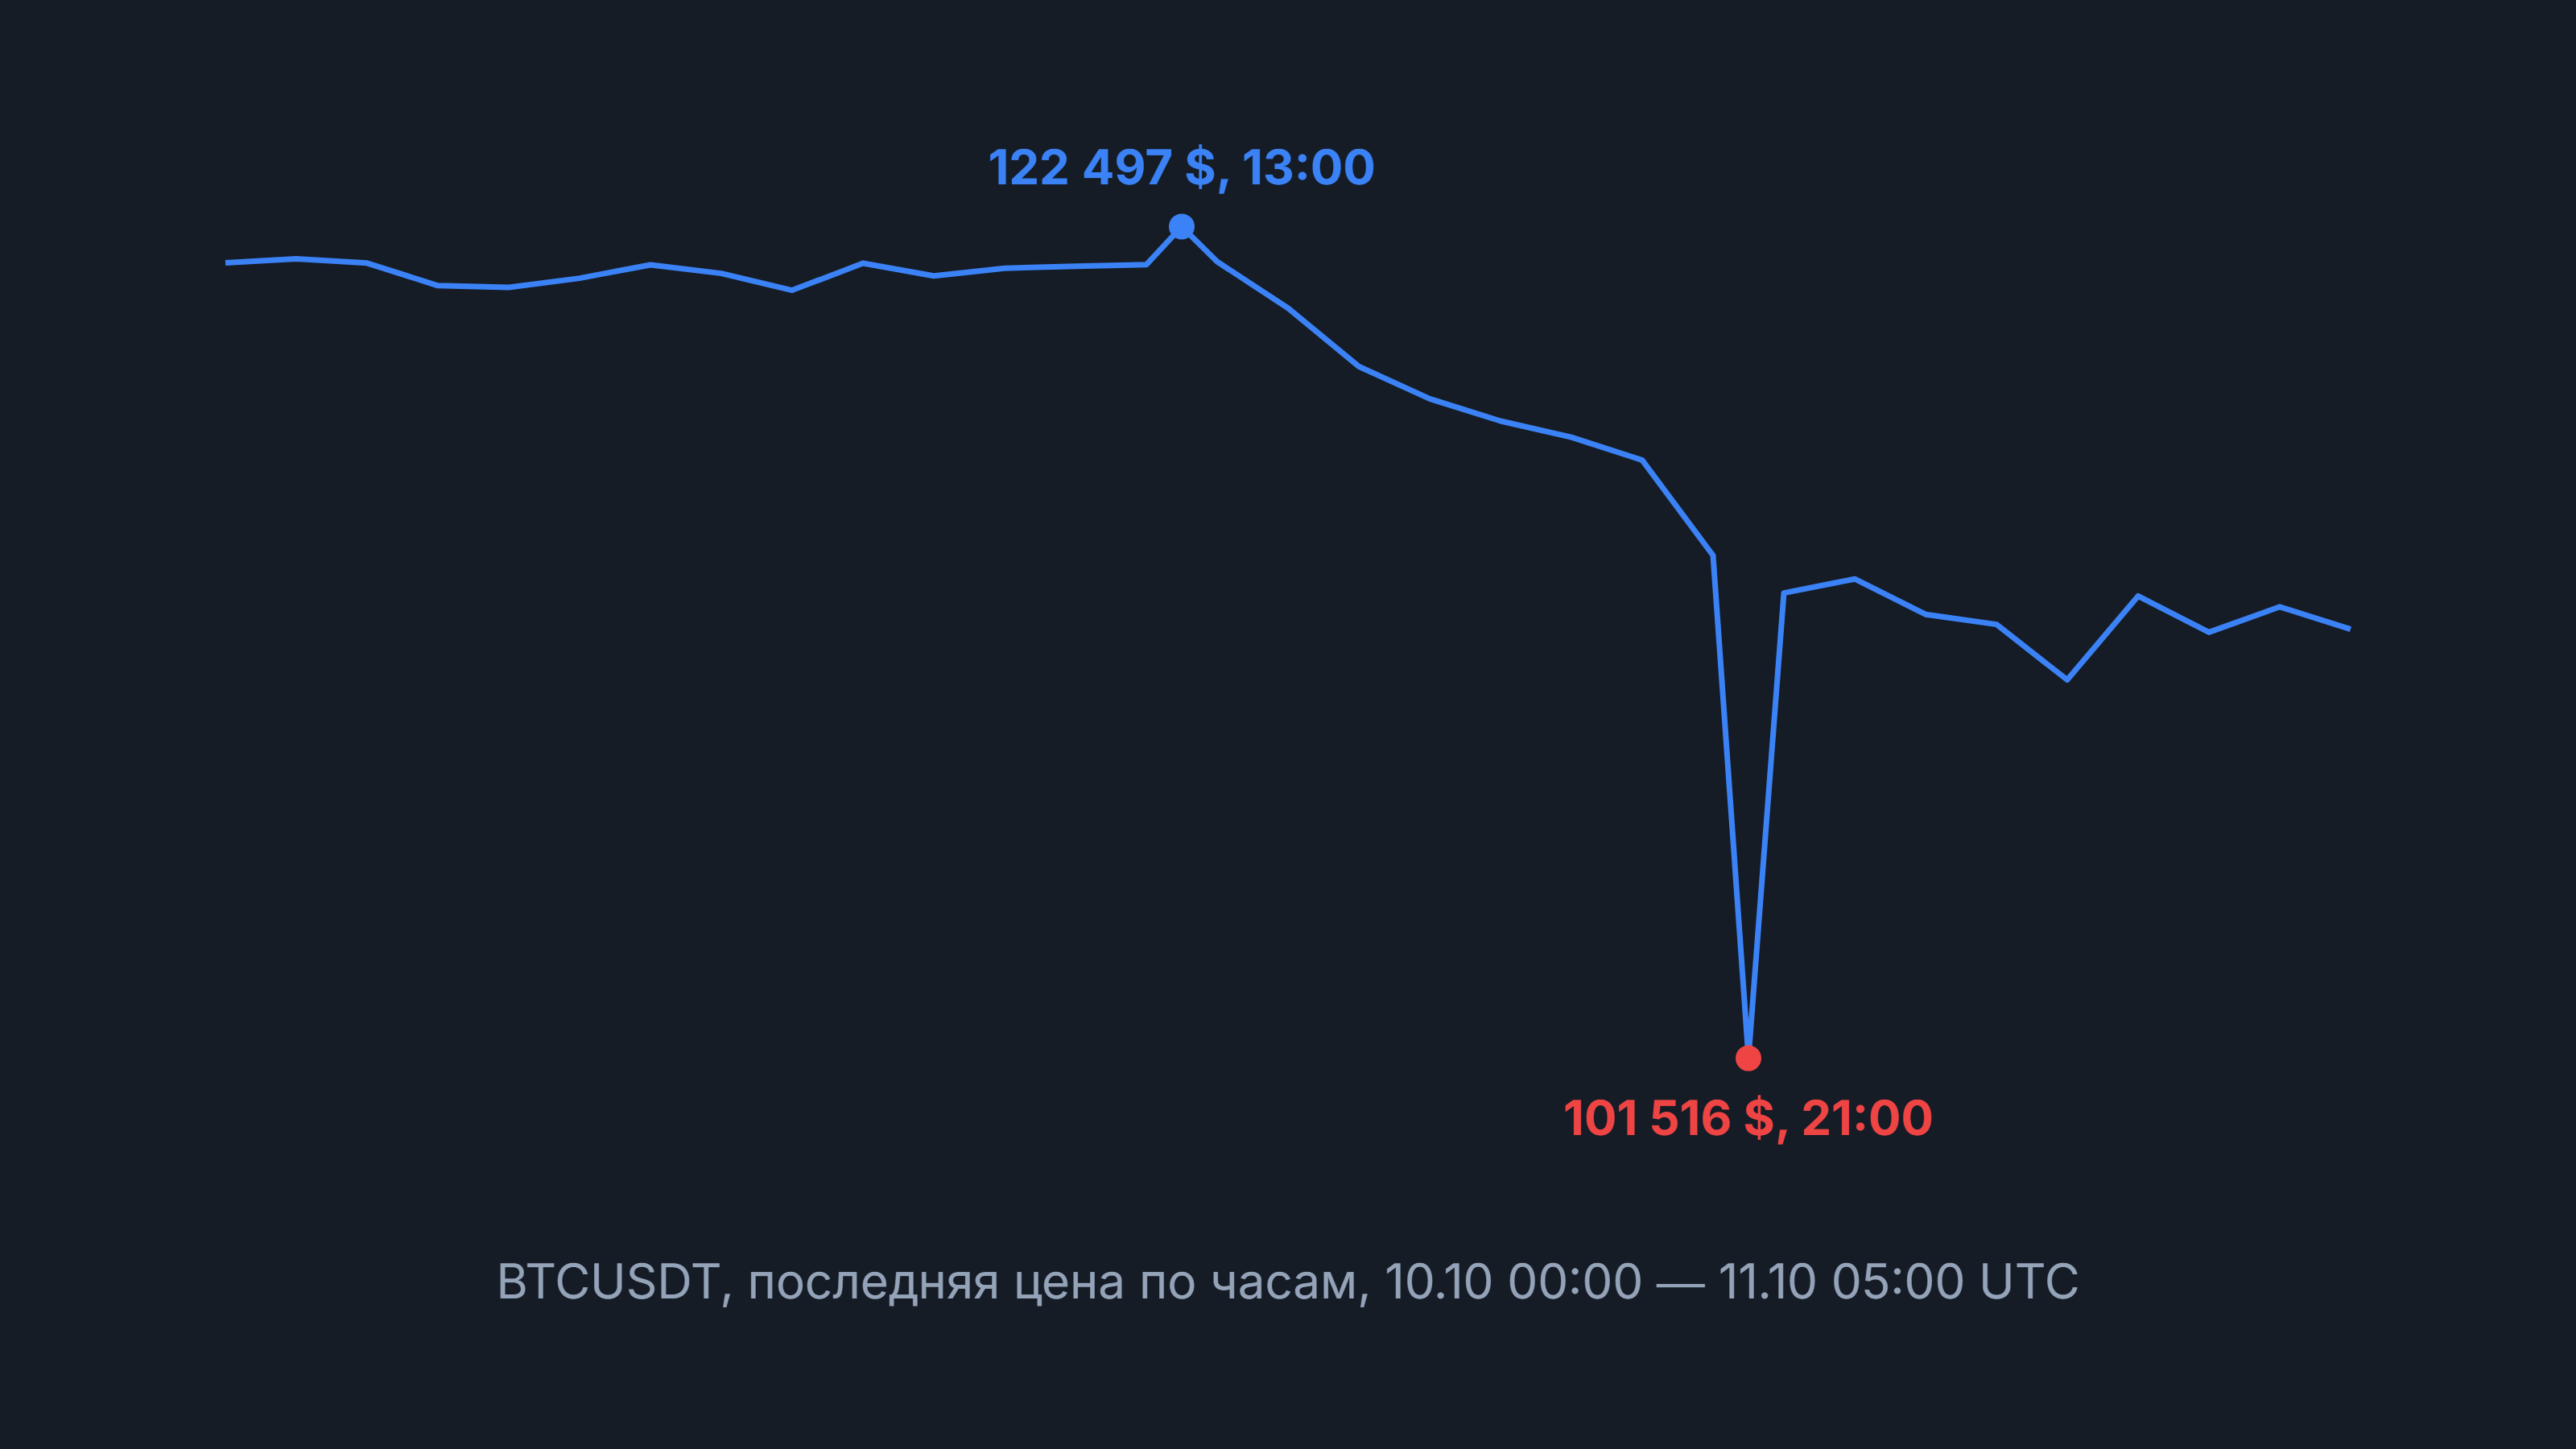
За час с 21:00 цена сходила до 101 516 $ и закрылась на 113 254 $, объём вырос почти в 16 раз против 18:00. Фандинг накануне, 9 октября, был 0,0013–0,0053% за период, ниже базовых 0,01%, так что перегретых лонгов индикатор не показывал. Открытый интерес на Bybit за 10 октября сократился на 27%.
Цифру 19 млрд $ я бы считал нижней оценкой. Поток ликвидаций Binance по документации отдаёт по каждому контракту не больше одной ликвидации за 1 000 мс, остальные за эту секунду в данные не попадают. CoinGlass поэтому оценил реальный объём в 30–40 млрд $. Отдавать в поток одну ликвидацию в секунду в ночь, которую CoinGlass назвал крупнейшим событием ликвидаций в истории крипты, — смелое архитектурное решение. Всё логично.
Когда страхового фонда не хватает, включается автоматическое сокращение позиций (ADL): биржа закрывает прибыльные позиции противоположной стороны, первыми те, у кого больше прибыль и плечо. Масштаб я нашёл в исследовании на arXiv: на Hyperliquid в ту ночь ADL закрыл позиций на 2,1 млрд $ за 12 минут. Знаете, кто ещё мог пострадать в ту ночь? Шорт, который правильно угадал обвал: о том, что его прибыльную позицию закрыли, он узнавал из уведомления. Отдельная строка в логе той ночи касается залогов: с 21:36 до 22:16 UTC на Binance проседали USDe (ниже 0,66 $), BNSOL и WBETH, и биржа выплатила держателям этих монет в залоге около 283 млн $ компенсаций.
Ленту, тепловую карту по часам и таблицу по монетам для Binance, Bybit и OKX показывает страница «Ликвидации криптовалют» на сайте.
Что из этого можно использовать
Индикаторы плеча хорошо видят само плечо и плохо видят новости. Из проверки следует короткий список того, что считать до входа:
Цену ликвидации с поддерживающей маржой, а не как «1 / плечо»: при плече 100 разница 40% запаса.
Фандинг за срок, умноженный на плечо: по ставкам последнего года месяц при плече 10 стоит около 3% маржи, год около трети.
Свободный баланс: без него фандинг списывается из маржи позиции и двигает цену ликвидации к рынку.
Сильно отрицательный фандинг говорит, что шортов слишком много: после 49 таких дней с 2020 года цена через месяц была выше в 80% случаев, но эпизодов всего 18.
Высокий фандинг сам по себе обвала не обещает, а его отсутствие от обвала не защищает: накануне 10 октября 2025 года он был ниже базового.
Резкий рост открытого интереса лишь чуть чаще предшествует крупному ходу (15% против 13%) и ничего не говорит о направлении.
На новом фьючерсном счёте Binance с 7 декабря 2025 года плечо выше 20 недоступно первые 30 дней. Судя по таблице частоты ликвидаций, это не худшее ограничение.
Я бы читал все три показателя как датчики давления в системе. Они честно говорят, сколько в ней плеча, и иногда подсказывают, что одна сторона перегружена. Куда рванёт после новости, они знают примерно так же, как вы.
Часто задаваемые вопросы
Если фандинг отрицательный, кто кому платит?
Шорты платят лонгам. Так бывает, когда бессрочник заметно дешевле индекса спота и индекс премии уходит в минус. По BTCUSDT за всю историю отрицательными были 14,3% начислений, положительными 85,7%.
Когда начисляется фандинг?
По BTCUSDT каждые 8 часов: в 00:00, 08:00 и 16:00 UTC, это 03:00, 11:00 и 19:00 МСК. Биржа допускает отклонение времени списания до 15 секунд. Если закрыть позицию до начисления, фандинг не платится и не получается. У части контрактов интервал 4 часа, а если прошлое начисление упёрлось в потолок ставки, интервал переводят на 1 час.
Можно ли заработать на арбитраже фандинга?
Классическая схема: купить монету на споте и открыть шорт бессрочника того же размера: цена перестаёт влиять, остаётся фандинг. По BTCUSDT за 365 дней до 17 октября 2026 года это 3,3% от позиции до комиссий. Риск в том, что при резком росте шорт теряет маржу на одном счёте, пока спот растёт на другом, и без пополнения его ликвидируют; кроме того, ставка может уйти в минус, и тогда платит уже шорт.
Можно ли торговать фьючерсами на криптовалюту в России?
На Мосбирже можно, но только квалифицированным инвесторам. С 18 ноября 2025 года там торгуются расчётные месячные фьючерсы на индексы MOEXBTC и MOEXETH, с 22 сентября 2026 года вечные фьючерсы BTCUSDF, ETHUSDF, SOLUSDF, XRPUSDF и TRXUSDF. Монеты в этих контрактах нет: котировка в долларах, расчёты в рублях.
Чем вечный фьючерс Мосбиржи на биткоин отличается от бессрочного на криптобирже?
Фандинг по BTCUSDF начисляется раз в день, в клиринг с 23:50 до 00:30 МСК, по среднему отклонению цены фьючерса от индекса за 09:00–19:00 МСК, и платится в рублях. Один контракт равен 0,001 BTC, а базовым активом служит индекс MOEXBTC, который биржа считает по бессрочным BTCUSDT на Binance, Bybit, OKX и Bitget. Если фандинг положительный, покупатели платят продавцам, как и на криптобирже.
Источники
Introduction to Binance Futures Funding Rates — формула ставки фандинга, время начислений, потолок ставки, от чего считается платёж.
Binance Futures Liquidation Protocols — когда наступает ликвидация, роль цены маркировки, сбор за ликвидацию и страховой фонд.
Фьючерсы на криптовалюту — Московская биржа — вечные и месячные криптофьючерсы Мосбиржи, доступ, порядок начисления фандинга.