Скальпинг это самый агрессивный стиль внутридневной торговли: 50-200 сделок за сессию, удержание позиции от секунд до пары минут, цель в 1-3 пункта на сделке. На западе им зарабатывает узкая прослойка профессионалов с прямым доступом к биржам и алгоритмами, на российском рынке этим балуется значительная часть розницы и в подавляющем большинстве сливает депозиты. По данным крупнейшего исследования розничного трейдинга 1998-2025 годов (8 миллионов трейдеров, 295 миллионов сделок), от 74% до 89% частных трейдеров теряли деньги, и скальперы внутри этой статистики занимают самые верхние строчки. Здесь будет про то, как устроен стакан, какие техники скальпинга реально применяют, где скальпер отдаёт деньги, какие тарифы и инструменты нужны для работы, и почему на этом рынке после ноября 2022 года правила игры серьёзно поменялись. Материал пригодится тем, кто думает попробовать скальпить, и тем, кто уже пробовал и хочет понять, почему не получилось.
Что такое скальпинг
Скальпинг (scalping, от англ. to scalp — снимать тонкий слой) это попытка зарабатывать на самых маленьких колебаниях цены, какие вообще можно увидеть на ликвидном рынке. Сделка длится от секунды до 5-10 минут, цель часто меньше 0,2% от цены, объём компенсируется частотой: где обычный дей-трейдер делает 5 сделок за день и ловит движение в 1-2%, скальпер делает 100 сделок и ловит по 0,1-0,3% на каждой.
Идея проста, как и всё на бирже: рынок не двигается линейно, любое крупное движение в течение дня собирается из десятков мелких импульсов и откатов. Скальпер пытается срезать эти импульсы по одному, не дожидаясь, чтобы тренд развернулся, не перенося позицию через ночь, не держа риск дольше нескольких минут. Прибыль на одной сделке маленькая, зато сделок много, и теоретически совокупный результат может быть приличный. Это в теории.
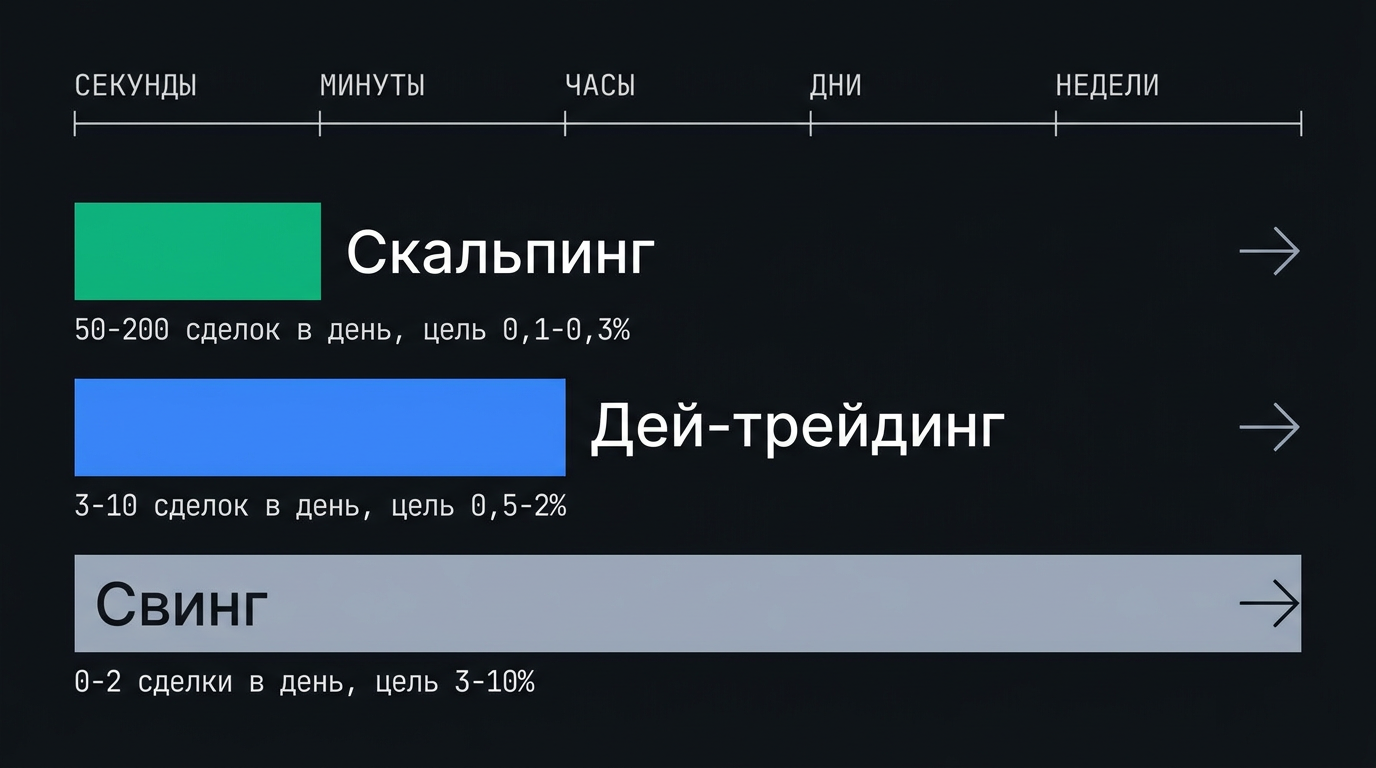
Чем скальпинг отличается от дей-трейдинга и свинга, видно из таблицы:
Параметр | Скальпинг | Дей-трейдинг | Свинг |
|---|---|---|---|
Удержание позиции | секунды-минуты | часы | дни-недели |
Сделок в день | 50-200 | 3-10 | 0-2 |
Размер цели | 0,1-0,3% | 0,5-2% | 3-10% |
Старший таймфрейм | M5-M30 | H4-D1 | D1-W1 |
Главная статья издержек | спред + комиссия | комиссия | спред на входе |
Главное требование | скорость | дисциплина | терпение |
Из таблицы понятна одна простая вещь: скальпинг это профессия, где главная себестоимость продукта это спред и комиссия. Если в свинге на удержании 2 недели комиссия 0,05% это шум, то в скальпинге, где целевая прибыль 0,15%, та же комиссия 0,05% это треть результата ещё до того, как сделка пошла в плюс. Поэтому всё в скальпинге крутится вокруг минимизации издержек: тарифы, скорость, моментальное исполнение, ловля мейкерских сделок.
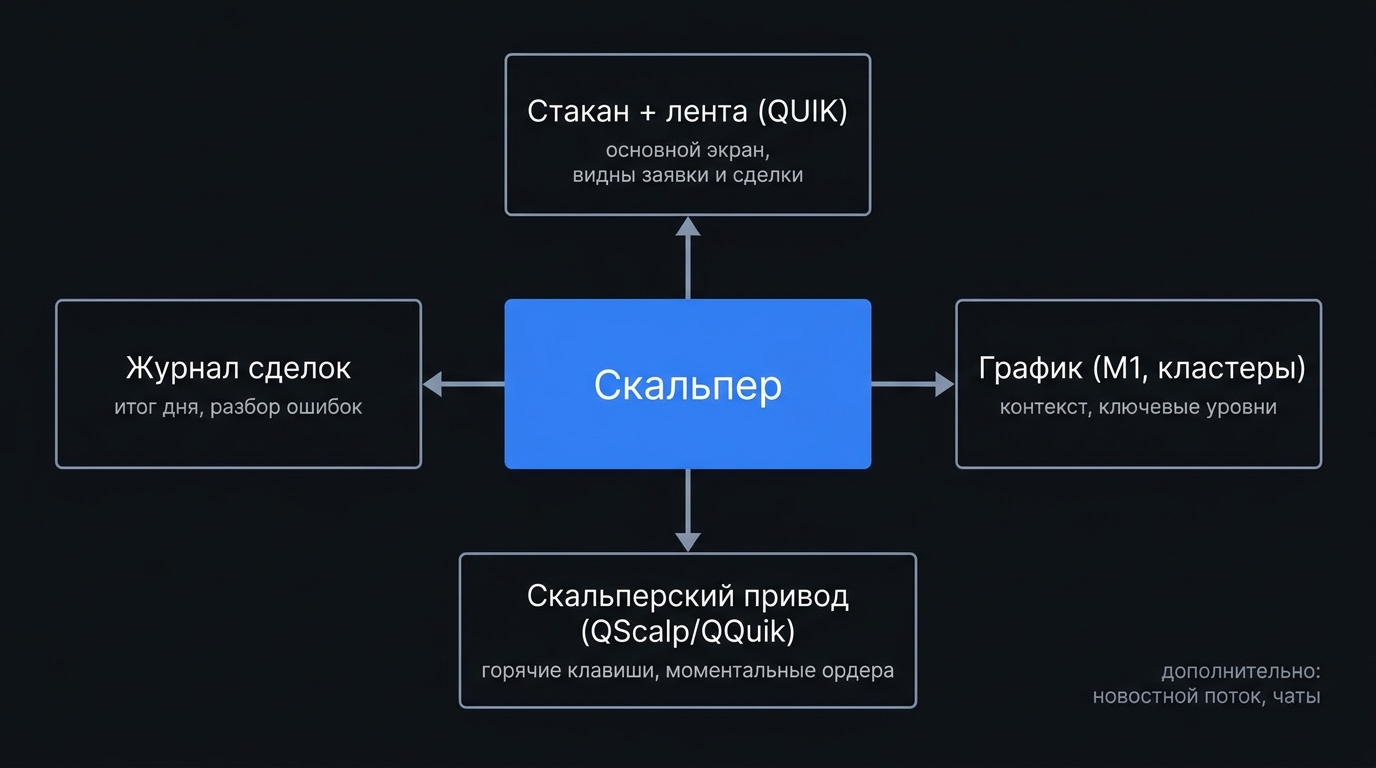
И ещё одно отличие, о котором редко говорят. Скальпер торгует не по графику. Точнее, график у скальпера на втором экране, а главный инструмент это стакан и лента сделок. Графики на минутке для скальпера это уже усреднённая, агрегированная картина. Реальные движения происходят в стакане, на уровне отдельных заявок. Тот, кто пытается скальпить «по свечкам пятиминутки», на самом деле занимается не скальпингом, а очень коротким дей-трейдингом, и его результаты обычно соответствующие.
Стакан и лента: интерфейс, в котором живёт скальпер
Любой ликвидный инструмент на бирже торгуется через стакан заявок (order book). Слева в стакане стоят заявки на покупку (биды), справа на продажу (аски). Каждая заявка содержит цену и количество лотов. Сверху биды отсортированы по убыванию цены (самая высокая цена покупки у верхней строки), аски по возрастанию (самая низкая цена продажи у нижней). Между ними проходит главная граница рынка, спред (spread): разница между лучшим бидом и лучшим аском. Если по Сбербанку лучший бид 282,15 ₽, а лучший аск 282,17 ₽, спред составляет 2 копейки или примерно 0,007% от цены.
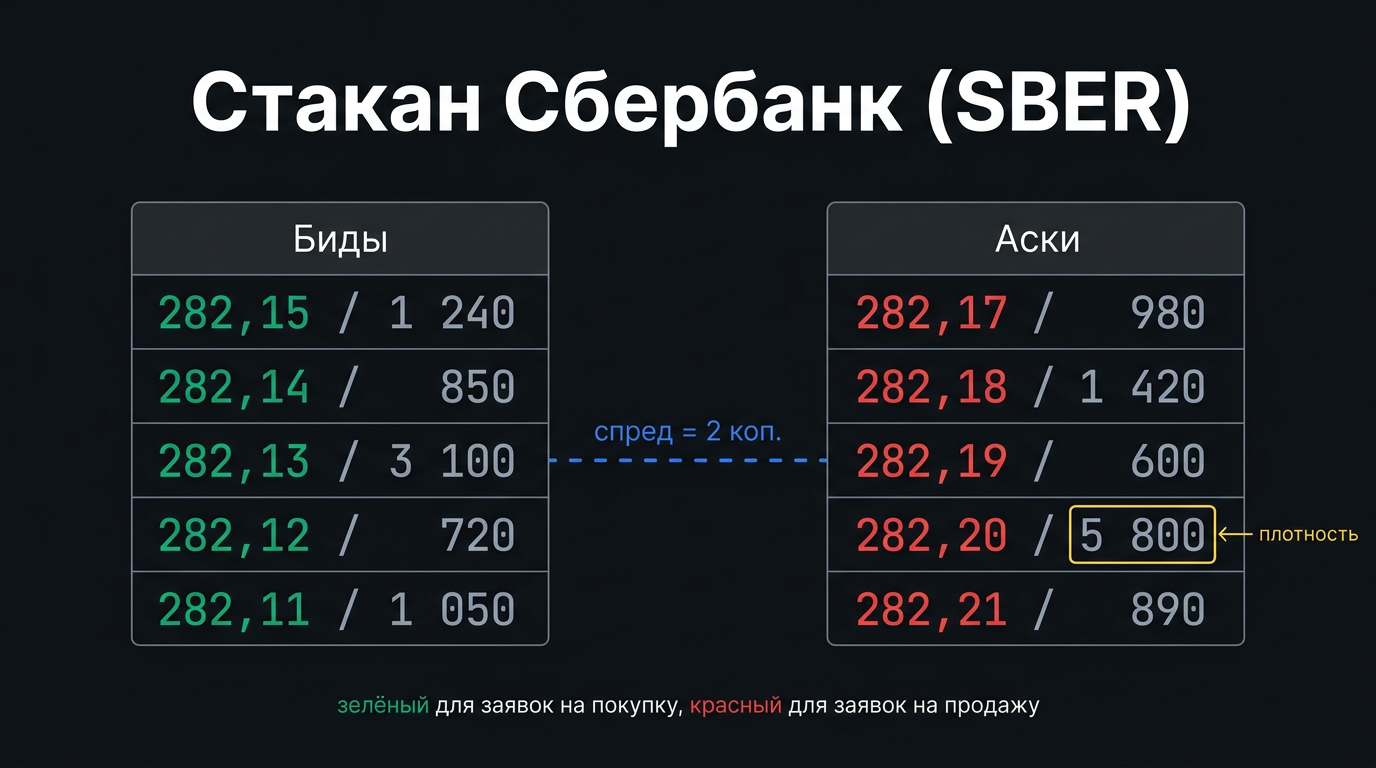
Когда вы покупаете акцию «по рынку», ваша заявка вычёркивает строки с асков начиная с самой нижней цены и идёт вверх, пока не наберётся нужный объём. Купили 100 лотов Сбера по рынку, забрали 980 штук по 282,17 ₽ и потом ещё кусок по 282,18 ₽: цена сделки получилась средневзвешенной, и это нормально для крупного ордера. Если объём сделки сравним с глубиной стакана, вы сами двигаете цену вверх своим же ордером, это называется проскальзыванием (slippage), и для скальпера оно убийственно.
Здесь и заходит ключевая для скальпера механика: мейкер и тейкер. Мейкер (maker) это участник, который ставит лимитную заявку и ждёт, пока её исполнят: он добавляет ликвидность в стакан. Тейкер (taker) это участник, который снимает уже стоящие в стакане заявки рыночным ордером: он забирает ликвидность. С 1 ноября 2022 года МосБиржа перешла на асимметричную тарифную модель, где мейкеры на рынке акций платят 0% биржевой комиссии, а тейкеры платят 0,03% от объёма сделки. До этого были симметричные тарифы по 0,01% с обеих сторон. Биржа сделала это, чтобы поощрить пассивную ликвидность: чем плотнее стакан, тем уже спред, тем дешевле торговать всем, кто заходит рынком. Аналогичный переход прошёл на срочном рынке (с июня 2022) и валютном (с августа 2022).
Для скальпера это важная новость с двойным дном. Хорошая часть: если ставите лимитную заявку и она исполняется, биржевую комиссию не платите вообще. Плохая часть: исполнение лимитной заявки не гарантировано, и пока вы её ждёте, цена может уйти. Поэтому большая часть скальперов ставит сетки лимитных ордеров около лучшего бида/аска и снимает только то, что исполнилось. Те, кто бьёт по рынку (тейкер), отдают 0,03% бирже плюс комиссию брокера, и при цели 0,15% это уже четверть прибыли уехала.
Лента сделок (Time & Sales) это второй главный инструмент скальпера. Это поток всех совершённых сделок с указанием цены, объёма, направления (покупка/продажа) и времени с точностью до миллисекунды. По ленте видно, какие заявки реально исполняются, а какие висят и снимаются: это позволяет отделить настоящий поток ордеров от спуфинга. Если в стакане висит крупная плита на покупку 50 000 лотов, а в ленте идут одни мелкие сделки и плита не двигается, она настоящая, держит уровень. Если же плита постоянно появляется и исчезает целиком, это спуфинг, и через 30 секунд она исчезнет совсем.
Третий инструмент, кластерный график (footprint), на котором каждая свеча разбита по уровням цен с указанием объёмов покупателей и продавцов на каждом уровне. Это уже ближе к тяжёлой артиллерии, и розничный скальпер чаще обходится без него, но если торгуете фьючерсы Si или Nq, кластеры окупаются.
И последнее. Стакан, который вы видите в своём терминале, не равен стакану на серверах биржи. У МосБиржи стандартная задержка трансляции стакана для розницы около 100-200 миллисекунд через брокера, реальный стакан института видит мгновенно через прямое подключение DMA (Direct Market Access). Это значит, что когда вы видите в стакане плотность и решаете её съесть, она уже могла поменяться, и вы бьёте по устаревшей картинке. Алгоритмы видят это раньше вас. Принципиально это не делает скальпинг невозможным, но делает его очень быстрой игрой, в которой задержка инфраструктуры играет на стороне крупных.
Какие техники реально применяют скальперы
Подходов к скальпингу много, и большинство сводятся к одному из четырёх основных типов. Все остальные — вариации.
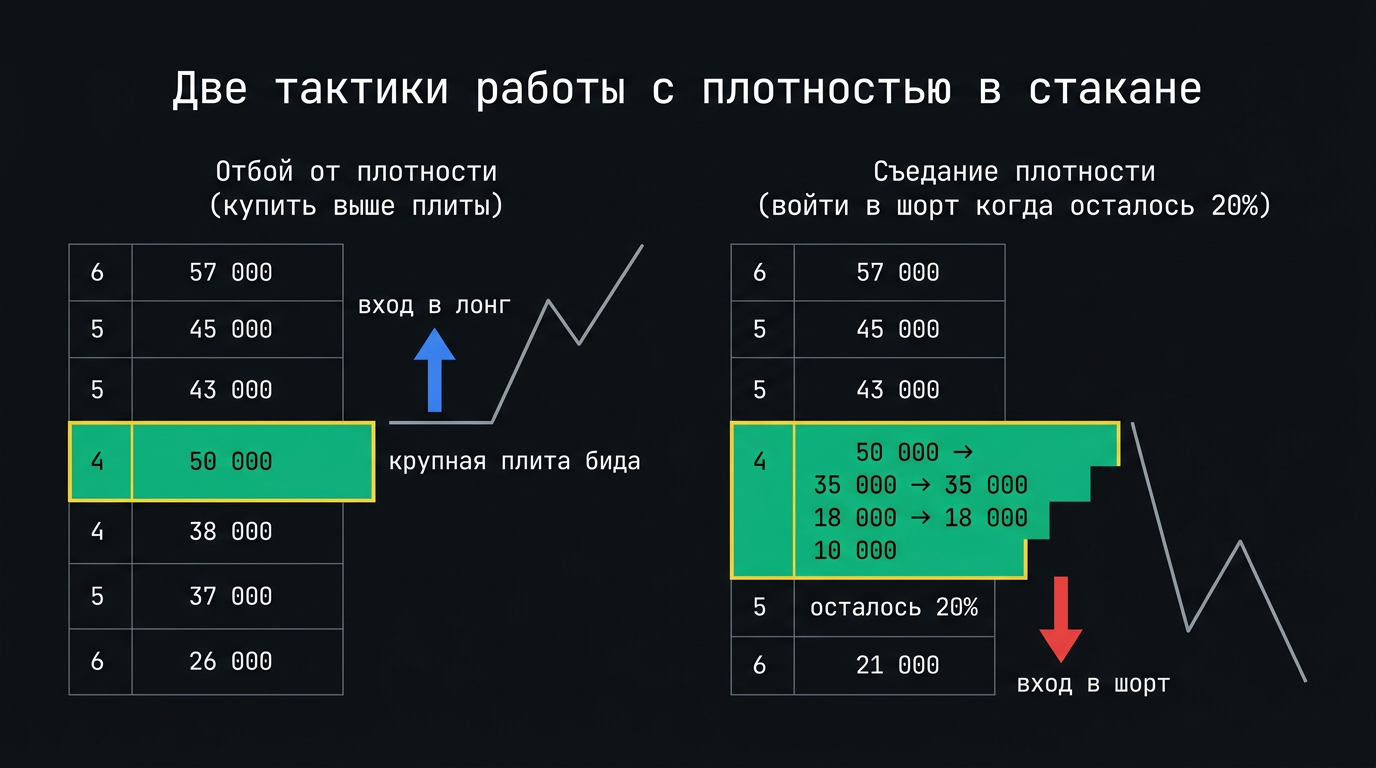
Скальпинг по плотностям (book scalping). Самый чистый «по стакану» подход. Скальпер отслеживает в стакане крупные заявки, те, что в 10-20 раз превышают среднюю плотность по инструменту в текущий момент. Такая плотность работает либо как уровень, от которого можно торговать в отбой, либо как точка пробоя, когда её начинают «съедать».
Логика отбоя: на бид стоит плотность в 50 000 лотов, средний размер заявки 2 000-3 000. Если цена подходит к этой плотности и в ленте видно, что в неё ударяются мелкие продажи, но плотность не сдвигается, скальпер ставит заявку на покупку чуть выше плотности. Когда плотность держит уровень и продавцы выдыхаются, цена отбивается, скальпер закрывает сделку через 30-60 секунд с прибылью 1-2 пункта.
Логика съедания: та же плотность 50 000 лотов начинает таять под натиском продаж. Сначала было 50 000, через минуту 35 000, ещё через минуту 18 000. Скальпер ждёт, пока плотность дойдёт до 20-30% от первоначальной, и заходит в шорт: если эту плиту в итоге пробьют, цена резко уйдёт вниз, потому что за плотностью уже нет такого же щита поддержки.
Скальпинг от уровней (level scalping). Стакан здесь играет роль подтверждения, а основная работа идёт на графике. Заранее размечаются ключевые уровни поддержки/сопротивления, дневные/недельные high и low, VWAP. Когда цена приходит к такому уровню, скальпер смотрит в стакан и в ленту: если на уровне появляется плотность, идёт активное поглощение мелких продаж, а ленту начинают забивать покупки, заходит в лонг с маленьким стопом за уровень. По сути это та же история, что в Price Action на старшем таймфрейме, только сжатая до десятков секунд. Это, наверное, самый адекватный для розницы стиль: он использует и графический контекст, и стакан, не требует фанатичной скорости.
Импульсный скальпинг. Работа на новостях, отчётах, открытии торгов, выходах макростатистики. После события рынок сильно сдвигается за несколько секунд, после чего идёт коррекция. Скальпер либо запрыгивает в импульс на самой первой откатной свече, либо торгует против откатной волны. Прибыль крупная (вместо 1-2 пунктов можно поймать 10-20), но и риск выше: спред в момент выхода новости расширяется, иногда в 5-10 раз, маркет-мейкеры разводят котировки. Заявки исполняются с большим проскальзыванием. Это самый прибыльный и самый опасный из подходов.
Тейп-ридинг (tape reading). Чистая работа по ленте сделок без графика. Скальпер смотрит на скорость потока сделок, на размер сделок, на их направленность, на дисбаланс между покупками и продажами. Логика простая: если в течение минуты в ленте идёт 80% покупок и 20% продаж при равных средних объёмах, давление на покупку, цена пойдёт вверх. Этот стиль требует тысяч часов наблюдения, прежде чем глаз начинает читать ленту автоматически. Раньше так торговали все, потому что компьютеров не было: была телеграфная лента и бумажный пятак, в который смотрел трейдер всю смену. Сейчас этот стиль почти полностью на стороне HFT-алгоритмов, но в чистом виде у частников ещё встречается.
Отдельно нужно сказать про спуфинг и лейринг. Спуфинг (spoofing) это выставление крупной заявки без намерения её исполнить, с целью сдвинуть восприятие рынка другими участниками: «вижу плиту на бид, значит, цена пойдёт вверх, покупаю, а спуфер тем временем продаёт другой стороной». Лейринг (layering) это то же самое, но через сетку из множества заявок на разных уровнях. И то, и другое в России прямо запрещено Федеральным законом № 224-ФЗ «О противодействии манипулированию рынком». ЦБ и МосБиржа отслеживают подозрительные паттерны: частые отмены крупных заявок без исполнения, синхронные движения цены с действиями участника. За это положены штрафы, блокировка счёта и при крупных оборотах уголовная ответственность по статье 185.3 УК РФ.
К чему это, кроме закона. Розничный трейдер с депозитом 500 000 ₽ заявку в 50 000 лотов Сбера выставить не может физически: на это нужны миллиарды. Поэтому реальная задача распознать манипулятивные плотности раньше, чем повестись на них. Главные признаки спуфинга в стакане: плита появляется и исчезает целиком за секунды; объём плиты на порядок больше суточного среднего; в ленте сделок не идёт никаких сделок против этой плиты; плита перемещается следом за движением цены, а не стоит на одном уровне. Если видите три из четырёх, это с большой вероятностью кто-то играет, и торговать против/от плиты не стоит.
Издержки: где у скальпера утекают деньги
Основная причина, по которой розничные скальперы в массе теряют, не в том, что они плохо читают рынок. Многие читают вполне нормально. Они теряют, потому что не считают издержки. Каждая сделка обходится в спред + комиссию + проскальзывание + налог на прибыль, и в скальпинге эта сумма часто превышает целевую прибыль.
Возьмём конкретный пример. Скальпер торгует Сбербанк, цена около 280 ₽, цель прибыли 0,15% (то есть 42 копейки на акцию). На лотах по 10 акций каждый и сделке в 100 лотов оборот одной сделки 280 000 ₽. Что у нас вычитается из этой целевой прибыли:
Спред 2 копейки: при покупке по аску и продаже по биду без движения цены теряем 2 копейки на акцию = 0,007%, или 20 ₽ на нашей сделке.
Биржевая комиссия 0,03% (если бьём по рынку): 84 ₽.
Брокерская комиссия (зависит от тарифа, у скальперских тарифов российских брокеров обычно 0,005-0,015%): возьмём среднее 0,01%, это 28 ₽.
Проскальзывание при выходе по рынку с большим объёмом: ещё 0,005-0,01% в среднем по ликвидным акциям, около 20 ₽.
Итого расходы на одну круговую сделку (вход + выход) при тейкерском исполнении: 20 + 84×2 + 28×2 + 20 = около 240 ₽, или 0,086% от оборота. Целевая прибыль 0,15% это 420 ₽. Чистый результат хорошей сделки: 180 ₽, или 0,064% от оборота. И это до налогов.
Теперь сравним с мейкерским исполнением. Если входим лимитом и нас исполнили (биржа 0%), а выходим тоже лимитом, биржевой комиссии нет вообще, остаётся только брокерская и проскальзывание. Стоимость круговой сделки: 28×2 + 20 = около 76 ₽ или 0,027%. Прибыль с той же сделки: 420 - 76 = 344 ₽, или 0,123% от оборота. Почти вдвое больше.
Тип исполнения | Спред | Биржа | Брокер | Проскальзывание | Итого изд. | Чистая прибыль с целевой 0,15% |
|---|---|---|---|---|---|---|
Тейкер (по рынку) | 0,007% | 0,06% | 0,02% | 0,005% | ~0,09% | 0,06% |
Мейкер (лимитом) | 0% | 0% | 0,02% | 0,005% | ~0,03% | 0,12% |
Разница в 2 раза. Именно поэтому профессиональные скальперы 80-90% сделок делают мейкерскими. У них на это настроены целые системы заявок-сеток в стакане, которые автоматически переставляются при движении цены.
И есть ещё одна линия расходов, которую часто забывают. Налог на доходы физических лиц минимум 13% (и до 22% при доходе свыше 50 млн ₽ в год) платится с прибыли по итогам года, считается брокером как налоговым агентом по сальдированному финансовому результату. То есть на каждый прибыльный год вы платите ещё минус 13% сверху. Если за год сделали 100 000 ₽ прибыли, отдадите 13 000 ₽. Скальпинг в среднем приносит ровную линию небольших прибылей и убытков, поэтому годовой результат часто оказывается на уровне налогов.
Ещё практический момент: при скальпинге убытки и прибыли надо сальдировать, и у российских брокеров это иногда работает странно. Например, если вы в декабре в плюсе и в начале января уйдёте в минус, январский убыток налог за прошлый год не уменьшит, налоговый период закрылся. Это к тому, что под скальпинг лучше использовать ИИС-3, где налог по российским ценным бумагам можно отложить либо вообще освободить часть дохода, в зависимости от выбранного режима.
Инструменты, тарифы и инфраструктура
Скальпинг это профессия со своим оборудованием. Грубо говоря, можно делать его и через мобильное приложение брокера, но это будет примерно как лепить пельмени вручную при наличии станка: технически возможно, экономически бессмысленно. Стандартный набор скальпера выглядит так.
Терминал. Главный российский стандарт — QUIK, разработка ARQA Technologies, доступен у всех основных брокеров. В чистом виде QUIK неплох, но для скальпинга многим тесноват: ввод заявок медленный, стоп-приказы работают не моментально. Поверх QUIK ставятся скальперские приводы, программы, которые подключаются к терминалу и ускоряют ввод и снятие заявок до одного клика или горячей клавиши. Самые известные: QScalp от Сергея Кулагина, QQuik, MyQuik. Они стоят от бесплатных версий до 5 000-20 000 ₽ за лицензию, дают функции вроде «снять все заявки одной кнопкой», «развернуть позицию», автоматическое выставление стоп-лосс/тейк-профит сразу при открытии позиции, цветовая разметка собственных заявок в стакане. Без такого привода скальпинг на серьёзных скоростях физически невозможен.
Тарифы. Здесь цена ошибки максимальная, и большинство «обычных» тарифов брокеров для скальпера убыточны. У Т-Банка, Сбербанка, Альфы базовый тариф для розницы это 0,05-0,3% за сделку, что для скальпинга катастрофа. Под скальпинг нужен либо выделенный профессиональный тариф (БКС «Профессиональный», Финам «FreeTrade» или «Day Trader», Открытие «Маржинальный»), либо премиальный пакет с минимальной комиссией. Типичные значения скальперских тарифов 0,005-0,02% за сделку, иногда фиксированная плата за месяц вместо процента. Для оборота от 30-50 млн ₽ в день фиксированный тариф обычно выгоднее. И почти всегда нужен прямой доступ через QUIK или другой терминал, а не приложение.
Кроме комиссии за оборот есть депозитарная комиссия (0-0,01% в год от объёма активов), плата за маржинальное кредитование (если используется плечо), плата за сервисы вроде стакана глубины 20 уровней. Внимательно читать тарифный справочник: «бесплатное» обслуживание у Т-Банка означает только отсутствие фиксированной абонентской платы, а не отсутствие издержек на сделку.
Инструменты для торговли. Скальпинг возможен только на ликвидных активах с узким спредом и большим средним объёмом. На МосБирже это:
Фьючерсы FORTS: индекс RTS (RIM5, RIH5…), фьючерс на доллар Si, фьючерс на нефть BR, фьючерс на Сбербанк. Здесь самый узкий спред в пунктах, маленький шаг цены, большая глубина стакана. Большинство профессиональных скальперов сидят на фьючерсах, не на акциях.
Голубые фишки: Сбербанк, Газпром, Лукойл, ГМК Норникель, Яндекс, Татнефть. Ликвидность нормальная, спред 2-5 копеек по большинству бумаг.
Из второго эшелона можно подобрать что-то, но обычно ликвидность недостаточна, и спред в относительных величинах больше.
Не для скальпинга: акции третьего эшелона (там можно за минуту получить плавающий спред в 2-3%), облигации (ликвидность низкая), пайщики ETF (объёмы мелкие).
Скорость и инфраструктура. Розничный скальпер сидит на обычном домашнем интернете с пингом до серверов биржи 20-50 миллисекунд. Профессиональные скальперы в офисах брокеров получают пинг 1-5 миллисекунд через прямые каналы. Алгоритмы, торгующие в коллокации (физически в дата-центре биржи), имеют задержки в десятки микросекунд. Для статистики по средним и крупным движениям этот разрыв не фатален, для микроскальпинга на пунктах он фатален. Это одна из причин, почему ультра-короткий скальпинг на 1-2 пункта против профи розница в среднем не выигрывает.
Хоткеи и моторика. У скальпера на клавиатуре настроены горячие клавиши на покупку, продажу, снятие всех заявок, переворот позиции, выход по рынку. Серьёзные скальперы тренируют моторику отдельно: 600 кликов за сессию это нагрузка, через 90 минут наступает когнитивная усталость, и качество решений падает. Поэтому нормальная практика делать перерывы по таймеру каждые 60-90 минут, а не сидеть в терминале 8 часов подряд.
Кому подходит, и почему статистика беспощадна
Я часто получаю вопрос «можно ли начать со скальпинга». Технически можно, но это всё равно что начать водить машину в гонке Формула-1. Цена ошибки выше, чем у любого другого стиля торговли, обратная связь жестокая (минус 50 ₽ за каждую плохую сделку, и таких сделок 100 в день), времени на размышления нет вообще.
Правда про статистику такая. Исследование одного из крупнейших датасетов по розничной торговле (8 миллионов трейдеров за 1998-2025) показало, что 74-89% частных трейдеров теряют деньги на дистанции. Внутри этой группы скальперы и активные дей-трейдеры стабильно занимают худшую часть распределения: их издержки выше, а психологическая нагрузка беспощаднее. По исследованию BIS на материале американских HFT-фирм, алгоритмы выигрывают у медленных участников 96-99% сделок на устаревших ценах. Это не значит, что HFT всегда правы, это значит, что когда вы видите цену в стакане, алгоритм её уже видел 50 миллисекунд назад и успел отреагировать.
Кому скальпинг при таких раскладах теоретически подходит:
Тем, у кого уже есть устойчивая прибыльная торговая система на старших таймфреймах, и они хотят попробовать применить тот же навык на более коротких. Здесь скальпинг это эволюция, не отправная точка.
Тем, кто работает в индустрии (бывшие или действующие сотрудники брокеров, бирж, фондов) и имеет доступ к низким комиссиям, быстрой инфраструктуре, профессиональному софту.
Тем, кто строит автоматическую систему: пишет робота, тестирует на истории, запускает в живом рынке. Здесь скальпинг это бизнес, а не личная торговля.
Кому однозначно нет:
Новичку с депозитом до 200 000 ₽. Издержки съедят результат раньше, чем накопится статистика.
Тому, кто работает на основной работе и торгует в свободные часы. Скальпинг требует полной концентрации все 8 часов сессии, иначе пропускаются сделки и разваливается дисциплина.
Тому, кто плохо переносит частые мелкие убытки. В скальпинге норма получить 30-40% убыточных сделок в день, и психологически это выдерживают единицы.
Ещё одна неудобная мысль. Когда розничный трейдер в России в 2010-2015 годах учился скальпить по стакану, на рынке было меньше алгоритмов и больше «ручных» крупных игроков, чьи плотности можно было читать визуально. К 2026 году по разным оценкам 50-70% оборота на МосБирже приходится на алгоритмы, плотности динамически переставляются за миллисекунды, и старые методики типа «вижу плиту, торгую от неё» работают всё хуже. Это не значит, что скальпинг умер, это значит, что фиксированные правила, написанные 10 лет назад, в нынешних условиях надо переписывать. Те, кто этого не делает, теряют. Те, кто адаптирует методику под новый микроструктурный режим (например, через автоматизацию или работу с кластерами вместо стакана), могут и зарабатывать.
И последнее. Скальпинг это не пассивный доход. Это спорт высоких достижений. Прибыльный скальпер по нагрузке ближе к шахматисту-блицеру, чем к инвестору: те же часы тренировок, те же проверки реакции, та же зависимость от формы дня. Если кто-то продаёт вам курс «как стать скальпером за 2 недели и зарабатывать 200 000 ₽ в месяц» — он продаёт вам мечту, а не профессию. Реалистичный путь к прибыльному скальпингу занимает минимум 2-3 года ежедневной работы, и большинство до конца этого пути не доходят.
Часто задаваемые вопросы
С каким минимальным депозитом имеет смысл начинать?
Строго говоря, никаким. Но если хотите получить статистически значимую выборку и не разориться на первой неделе, рассчитывайте на сумму, которая покроет 100-200 учебных сделок при риске 0,5-1% депозита на каждую. Для российского рынка это от 300 000-500 000 ₽. Меньше — будете торговать одним лотом фьючерса, и разница между плохой и хорошей сделкой утонет в комиссиях. Лучше начать с симулятора (paper trading), сделать 200 сделок там, и только потом выходить с реальными деньгами.
Лучше скальпить акции или фьючерсы?
Фьючерсы по большинству параметров удобнее. Спред в пунктах меньше, шаг цены чёткий, маржинальные требования ниже, комиссии биржи и брокера на FORTS обычно дешевле в пересчёте на оборот, нет налога на каждую сделку (есть только на годовой результат). Минусы фьючерсов: меньше выбор инструментов (на МосБирже ликвидных фьючерсов наберётся десятка два), нужно понимать про экспирацию, ролловер контрактов, разницу спотовой и фьючерсной цены. Акции проще для понимания, но дороже в торговле.
Какие часы лучше для скальпинга на МосБирже?
Самые ликвидные часы: 10:00-11:30 (открытие) и 18:00-19:00 (период перед закрытием основной сессии). На открытии после аукциона выходит много отложенных заявок, рынок резко двигается, спреды узкие, сетапов много. Перед закрытием идёт активная балансировка позиций, тоже много движения. Середина дня (12:00-16:00) обычно вялая, ликвидность падает, спреды расширяются, скальперу делать нечего. Многие профи закрывают терминал на это время и возвращаются к 17:00.
Можно ли торговать скальпинг через мобильное приложение брокера?
Технически да, можно открыть и закрыть сделку. Практически нет. Время от нажатия до отправки заявки 0,5-2 секунды против десятков миллисекунд через QUIK + привод. Стакана вглубь приложение не показывает, ленты сделок нет, сетки лимитов через мобилу не выставить. Если речь не про разовую сделку, а про серию из сотен сделок, мобильное приложение не подходит. Скальпинг это работа с десктопа в специализированном терминале.
Считается ли скальпинг по стакану манипуляцией рынка?
Сам по себе нет. Скальпер совершает реальные сделки, его заявки исполняются, никакой иллюзии спроса/предложения он не создаёт. Манипуляцией становится спуфинг: выставление крупных заявок без намерения их исполнить, чтобы сдвинуть восприятие других участников. ЦБ и МосБиржа отслеживают подозрительные паттерны через автоматические системы. Розничному трейдеру с обычным депозитом до спуфинга по объёмам не дотянуться, но и баловаться выставлением-снятием десятков заявок в минуту не стоит: брокер может задать вопросы, а в особо тяжёлых случаях счёт заблокировать.
Зачем нужен журнал сделок при таком количестве сделок?
Особенно нужен. Записывать вручную 100 сделок в день нереально, поэтому большинство скальперов выгружают историю из терминала автоматически (CSV-экспорт из QUIK или из брокерского ЛК) и анализируют свод за день. Что считать: винрейт, средний размер прибыльной и убыточной сделки, время удержания, сетапы по типам, час дня. Через 2-4 недели становится видно, какие сетапы работают, в какое время вы лучше всего торгуете, в какие дни падает дисциплина. Без такого свода скальпинг превращается в постоянную игру в покер с самим собой: кажется, что ловите движение, а на дистанции отдаёте всё на спред.
Что почитать дополнительно?
Hedge Fund Alpha, «Retail Traders Lost 74-89% During Every Major Volatility Event» (2025) — обзор крупнейшего исследования розничного трейдинга 1998-2025 на 8 млн трейдеров и 295 млн сделок, статистика по выживаемости частных трейдеров, в которой скальперы занимают худшую часть распределения.