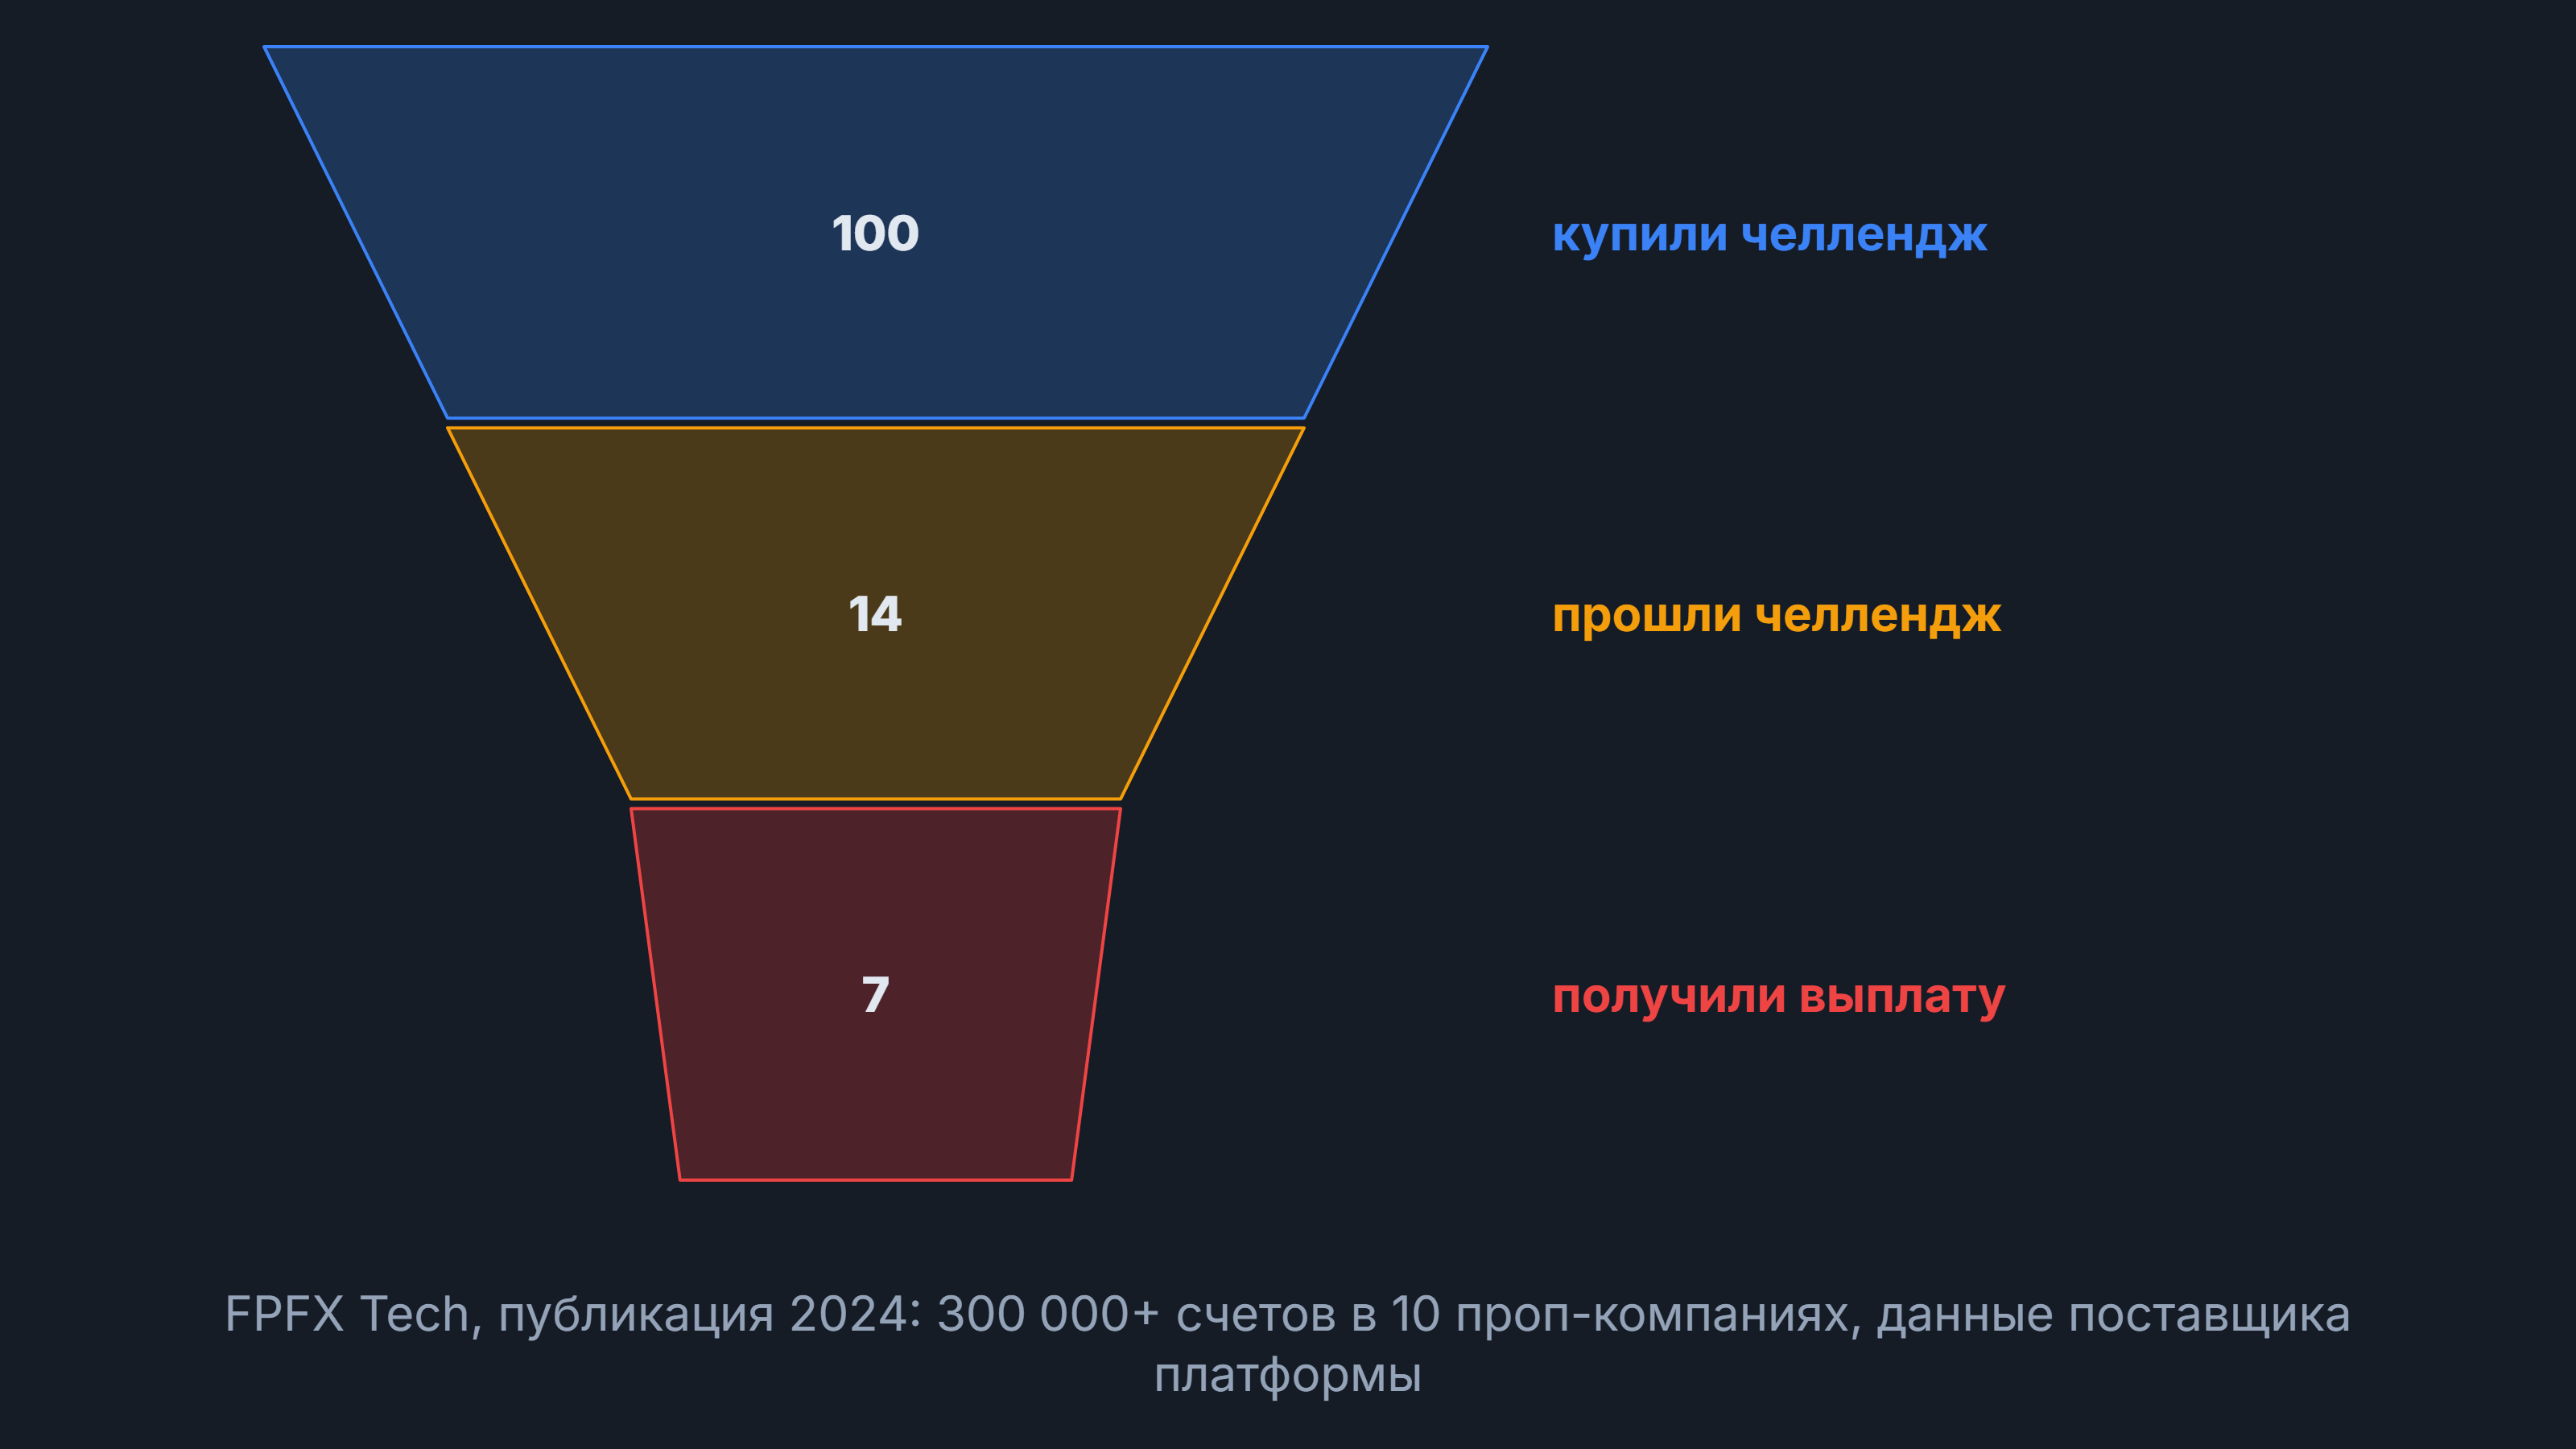
Проп-трейдинг в онлайн-версии устроен так: компания обещает трейдеру свой капитал и 80–90% прибыли, но сначала продаёт ему экзамен на симулированном счёте, челлендж. У FTMO такой экзамен на счёт 100 000 $ по базовой цене стоит 540 € (официальный сайт, 17 октября 2026 года): нужно заработать 10%, потом ещё 5% и ни разу не потерять 5% за день или 10% всего. Я прогнал по этим правилам 100 000 трейдеров без преимущества: без издержек оба этапа проходит около трети, с условными издержками — от 0,1% до 15,7% в зависимости от риска на сделку. Живые данные, которые я нашёл, дают сами участники рынка: по данным поставщика платформы FPFX Tech, опубликованным в сентябре 2024 года, челлендж проходят 14% трейдеров, выплату получают 7%. Счёт симулированный, поэтому выплату прошедшему платит сама компания, из того же кошелька, куда легли взносы всех провалившихся.
Главное
FTMO по базовой цене берёт 540 € за двухэтапный челлендж на счёт 100 000 $: цель 10% и 5%, дневной лимит убытка 5%, общий 10% (17 октября 2026 года).
В симуляции 100 000 трейдеров без преимущества с условными издержками оба этапа FTMO проходят от 0,1% до 15,7%, лучший из проверенных сценариев — риск 1% и соотношение 1:2.
По данным FPFX Tech, опубликованным в 2024 году, челлендж проходят 14% трейдеров, выплату получают 7%.
Счета FTMO и FundedNext по их правилам симулированные: выплаты трейдерам платит сама компания.
FTMO не обслуживает резидентов России; у российских PropLive и А-Лаб платного экзамена с публичными правилами на сайтах нет.
Что такое проп-трейдинг с челленджем и чем он отличается от классического
Классическая проп-компания допускает трейдера к своему капиталу, онлайн-проп-компания сначала продаёт ему платный экзамен на симулированном счёте. Классическую модель описывает Банк России в пресс-релизе от 17 сентября 2024 года: проп-трейдинговая компания торгует на организованных торгах и привлекает трейдеров к управлению собственным капиталом, сделки идут от имени компании. Онлайн-модель видна уже по словарю: FTMO в правилах называет стартовый капитал «начальным симулированным капиталом», FundedNext прямо пишет, что и экзаменационные, и финансируемые счета у трейдеров симулированные.
Параметр | FTMO 2-Step | FundedNext Stellar 2-Step | Российская проп-компания (PropLive, А-Лаб) |
|---|---|---|---|
Вход | 540 € за счёт 100 000 $ | 549,99 $ за счёт 100 000 $ | PropLive: аккаунт и бесплатный курс; А-Лаб: собеседование; цены экзамена на сайтах нет |
Цель по прибыли | 10%, затем 5% | 8%, затем 5% | не опубликована |
Дневной лимит убытка | 5% начального капитала | 5% начального капитала | PropLive: «индивидуальная просадка» по запросу; А-Лаб: не опубликован |
Общий лимит убытка | 10%, граница не двигается | 10% | цифр на сайтах нет |
Доля трейдера в прибыли | 80%, до 90% | 80% при цикле выплат 21 день | PropLive: 80%; А-Лаб: «большую» часть |
Какой счёт | симулированный | симулированный | PropLive: реальный рынок, Московская биржа через Финам; А-Лаб: капитал компании у брокера, Московская биржа |
Правила FTMO и FundedNext я брал с их официальных страниц на 17 октября 2026 года, условия PropLive и А-Лаб — с сайтов компаний. Колонки FTMO и FundedNext продают не доступ к капиталу, а попытку его получить. Правая колонка ближе к работе: договор, брокер, сделки на бирже. Капитал в 100 000 $ в рекламе челленджа и «начальный симулированный капитал» в правилах — это один и тот же объект. Обман? Нет, всё написано. Просто в разных местах сайта.
Правила челленджа: на чём проваливаются
Челлендж проваливают на двух границах убытка, 5% за день и 10% за всё время, а вовсе не на цели в 10%. Нарушил любую — платформа FTMO закрывает открытые позиции, счёт считается проваленным, и трейдер его теряет. Дневной лимит работает как таймаут на запрос: неважно, что через час ответ был бы правильным, соединение уже закрыто.
Детали, которые решают исход:
Дневной лимит FTMO отсчитывается от баланса на полночь по центральноевропейскому времени, а размер у него всегда 5% начального капитала. Пример из правил FTMO: если на полночь на счёте 102 000 $, граница следующего дня 97 000 $.
Лимит смотрит на эквити: баланс плюс результат открытых позиций, свопы и комиссии. Сделка, которая днём ушла в минус больше чем на 5 000 $ и к вечеру вернулась бы в плюс, счёт уже закрыла.
Общий лимит у двухэтапного FTMO статичный: на счёте 100 000 $ граница 90 000 $ и не сдвигается. У одноэтапного FTMO лимит 10% подтягивается за максимальным балансом на конец дня и вниз не опускается, так что заработанная прибыль поднимает и пол.
Минимум дней на этап: 4 торговых дня у FTMO и 5 разных календарных дней у FundedNext. Цель, сделанная за один удачный день, засчитается только после нужного числа дней.
У одноэтапного FTMO для заказов с 12 октября 2026 года действует правило консистентности: лучший день не должен давать больше 50% всей прибыли. Нарушением правил FTMO это не считает, просто торговать придётся дольше.
На финансируемом счёте FundedNext с прибыли сделок, открытых за 5 минут до и после важной новости по связанной валютной паре, засчитывают только 40%.
Срока на экзамен нет ни у FTMO, ни у FundedNext. Звучит как подарок: торгуйте сколько хотите. Удобно? Удобно. Для компании. Время в челлендже стоит денег, и платит за него трейдер: каждая лишняя сделка несёт спред и комиссию.
Сколько трейдеров проходит челлендж: расчёт и симуляция 100 000 попыток
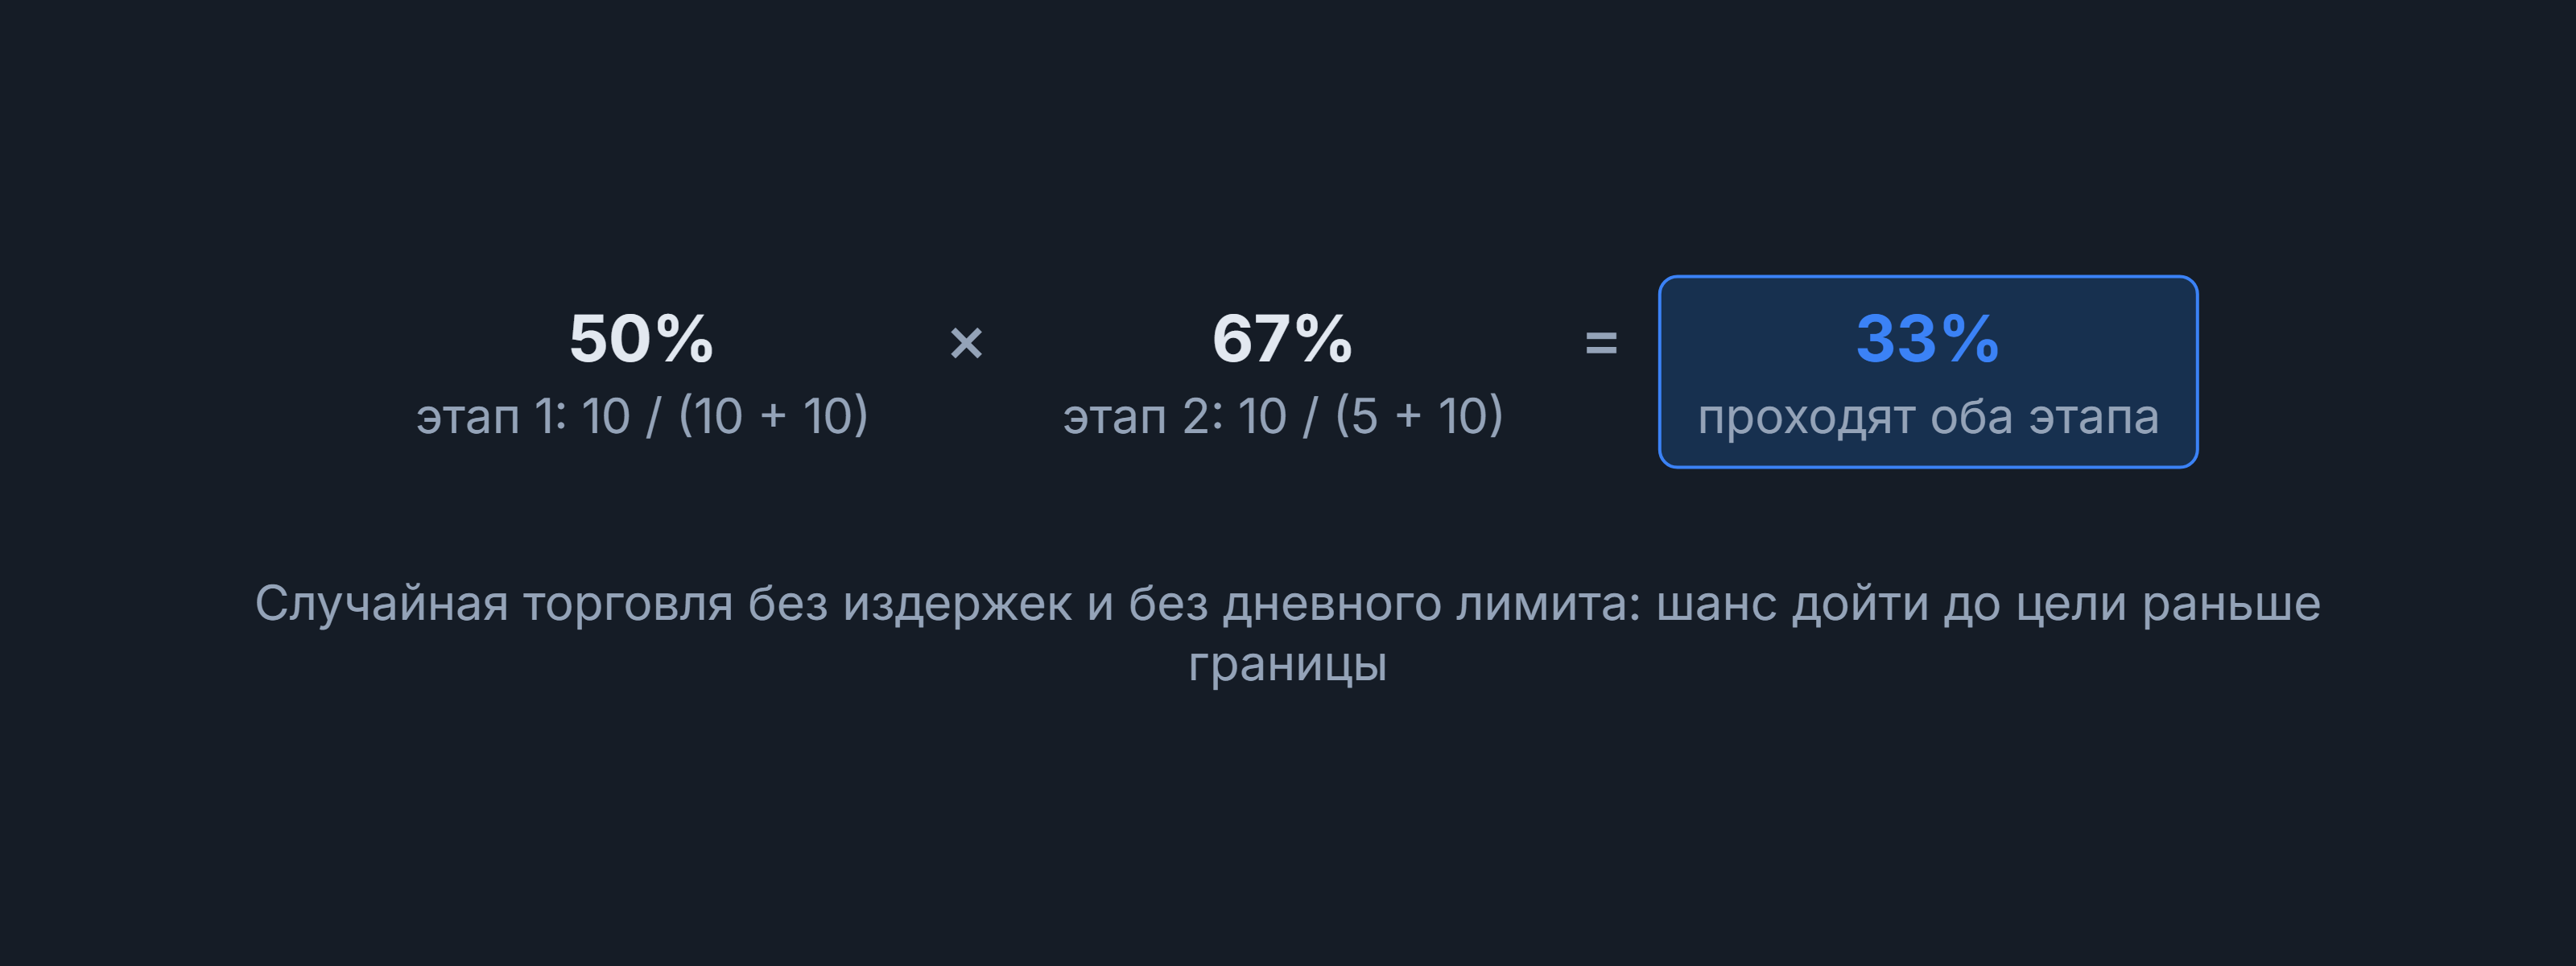
Сколько трейдеров проходит челлендж, сильнее всего зависит от риска на сделку: при одной и той же торговле без преимущества доля прошедших FTMO меняется больше чем в сто раз. Начну с карандаша. Если торговля случайна, баланс ведёт себя как случайное блуждание, а для него есть старая формула из задачи о разорении игрока: шанс дойти до +a раньше, чем до −b, равен b / (a + b). На первом этапе FTMO цель +10%, граница −10%, шанс 10 / 20 = 50%. На втором цель +5% при той же границе, шанс 10 / 15 = 67%.
Формула не знает про дневной лимит и издержки, поэтому дальше симуляция. Я взял официальные правила FTMO 2-Step и FundedNext Stellar 2-Step на 17 октября 2026 года и прогнал по каждому сценарию 100 000 трейдеров. Матожидание до издержек у всех нулевое: при соотношении прибыли к риску 1:1 выигрывает половина сделок, при 1:2 — треть. В день три сделки, каждая закрывается по стоп-лоссу или по тейк-профиту. Издержки на спред и комиссию условные: 0,07 от риска на сделку, примерно полтора пункта при стопе в 20 пунктов.
Первый прогон без издержек дал 31,8%, меньше формулы. Первая мысль: я ошибся в формуле. Оказывается, ошибся компьютер, точнее я в том, как с ним обращаюсь: в двоичной арифметике баланс с чистым итогом +5% из шагов по ±0,5% чаще всего равен 0,0499999…, и цель засчитывалась на сделку позже. Поставил допуск — 34,3%. Чуть выше формулы, и это правильно: FTMO закрывает счёт, когда эквити опускается ниже границы, так что при шаге 0,5% нужен 21 шаг вниз, а не 20. Ещё 1,5% трейдеров за 500 торговых дней так и не дошли на первом этапе ни до цели, ни до границы. Компьютер считает деньги точнее людей. Почти.
Риск на сделку, прибыль к риску | FTMO: прошли оба этапа | FundedNext: прошли оба этапа | FTMO: вылетели на этапе 1 по дневному лимиту, доля всех |
|---|---|---|---|
0,5%, 1:1, без издержек | 34,3% | 38,4% | 0% |
0,5%, 1:1 | 1,2% | 2,0% | 0% |
1%, 1:1 | 7,6% | 10,2% | 0% |
1%, 1:2 | 15,7% | 17,8% | 0% |
2%, 1:1 | 7,8% | 8,4% | 63,9% |
3%, 1:2 | 1,7% | 0,6% | 87,9% |
5%, 1:1 | 0,1% | 0,0% | 97,4% |
Что это значит. У челленджа две стены, и трейдер без преимущества бьётся то об одну, то о другую. Малый риск упирается в издержки: случайному блужданию шагами по 0,5% до развязки нужно в среднем 20 × 20 = 400 сделок, а 400 сделок по 0,07 от риска стоят 14% счёта, больше всего запаса до границы. Издержки здесь как утечка памяти: на одном запросе их не видно, на четырёхсотом процесс падает. Крупный риск упирается в дневной лимит: при 2% на сделку три убытка подряд за день дают минус 6,4% и закрывают счёт, а при выигрыше в половине сделок такой день выпадает в среднем раз в восемь торговых дней.
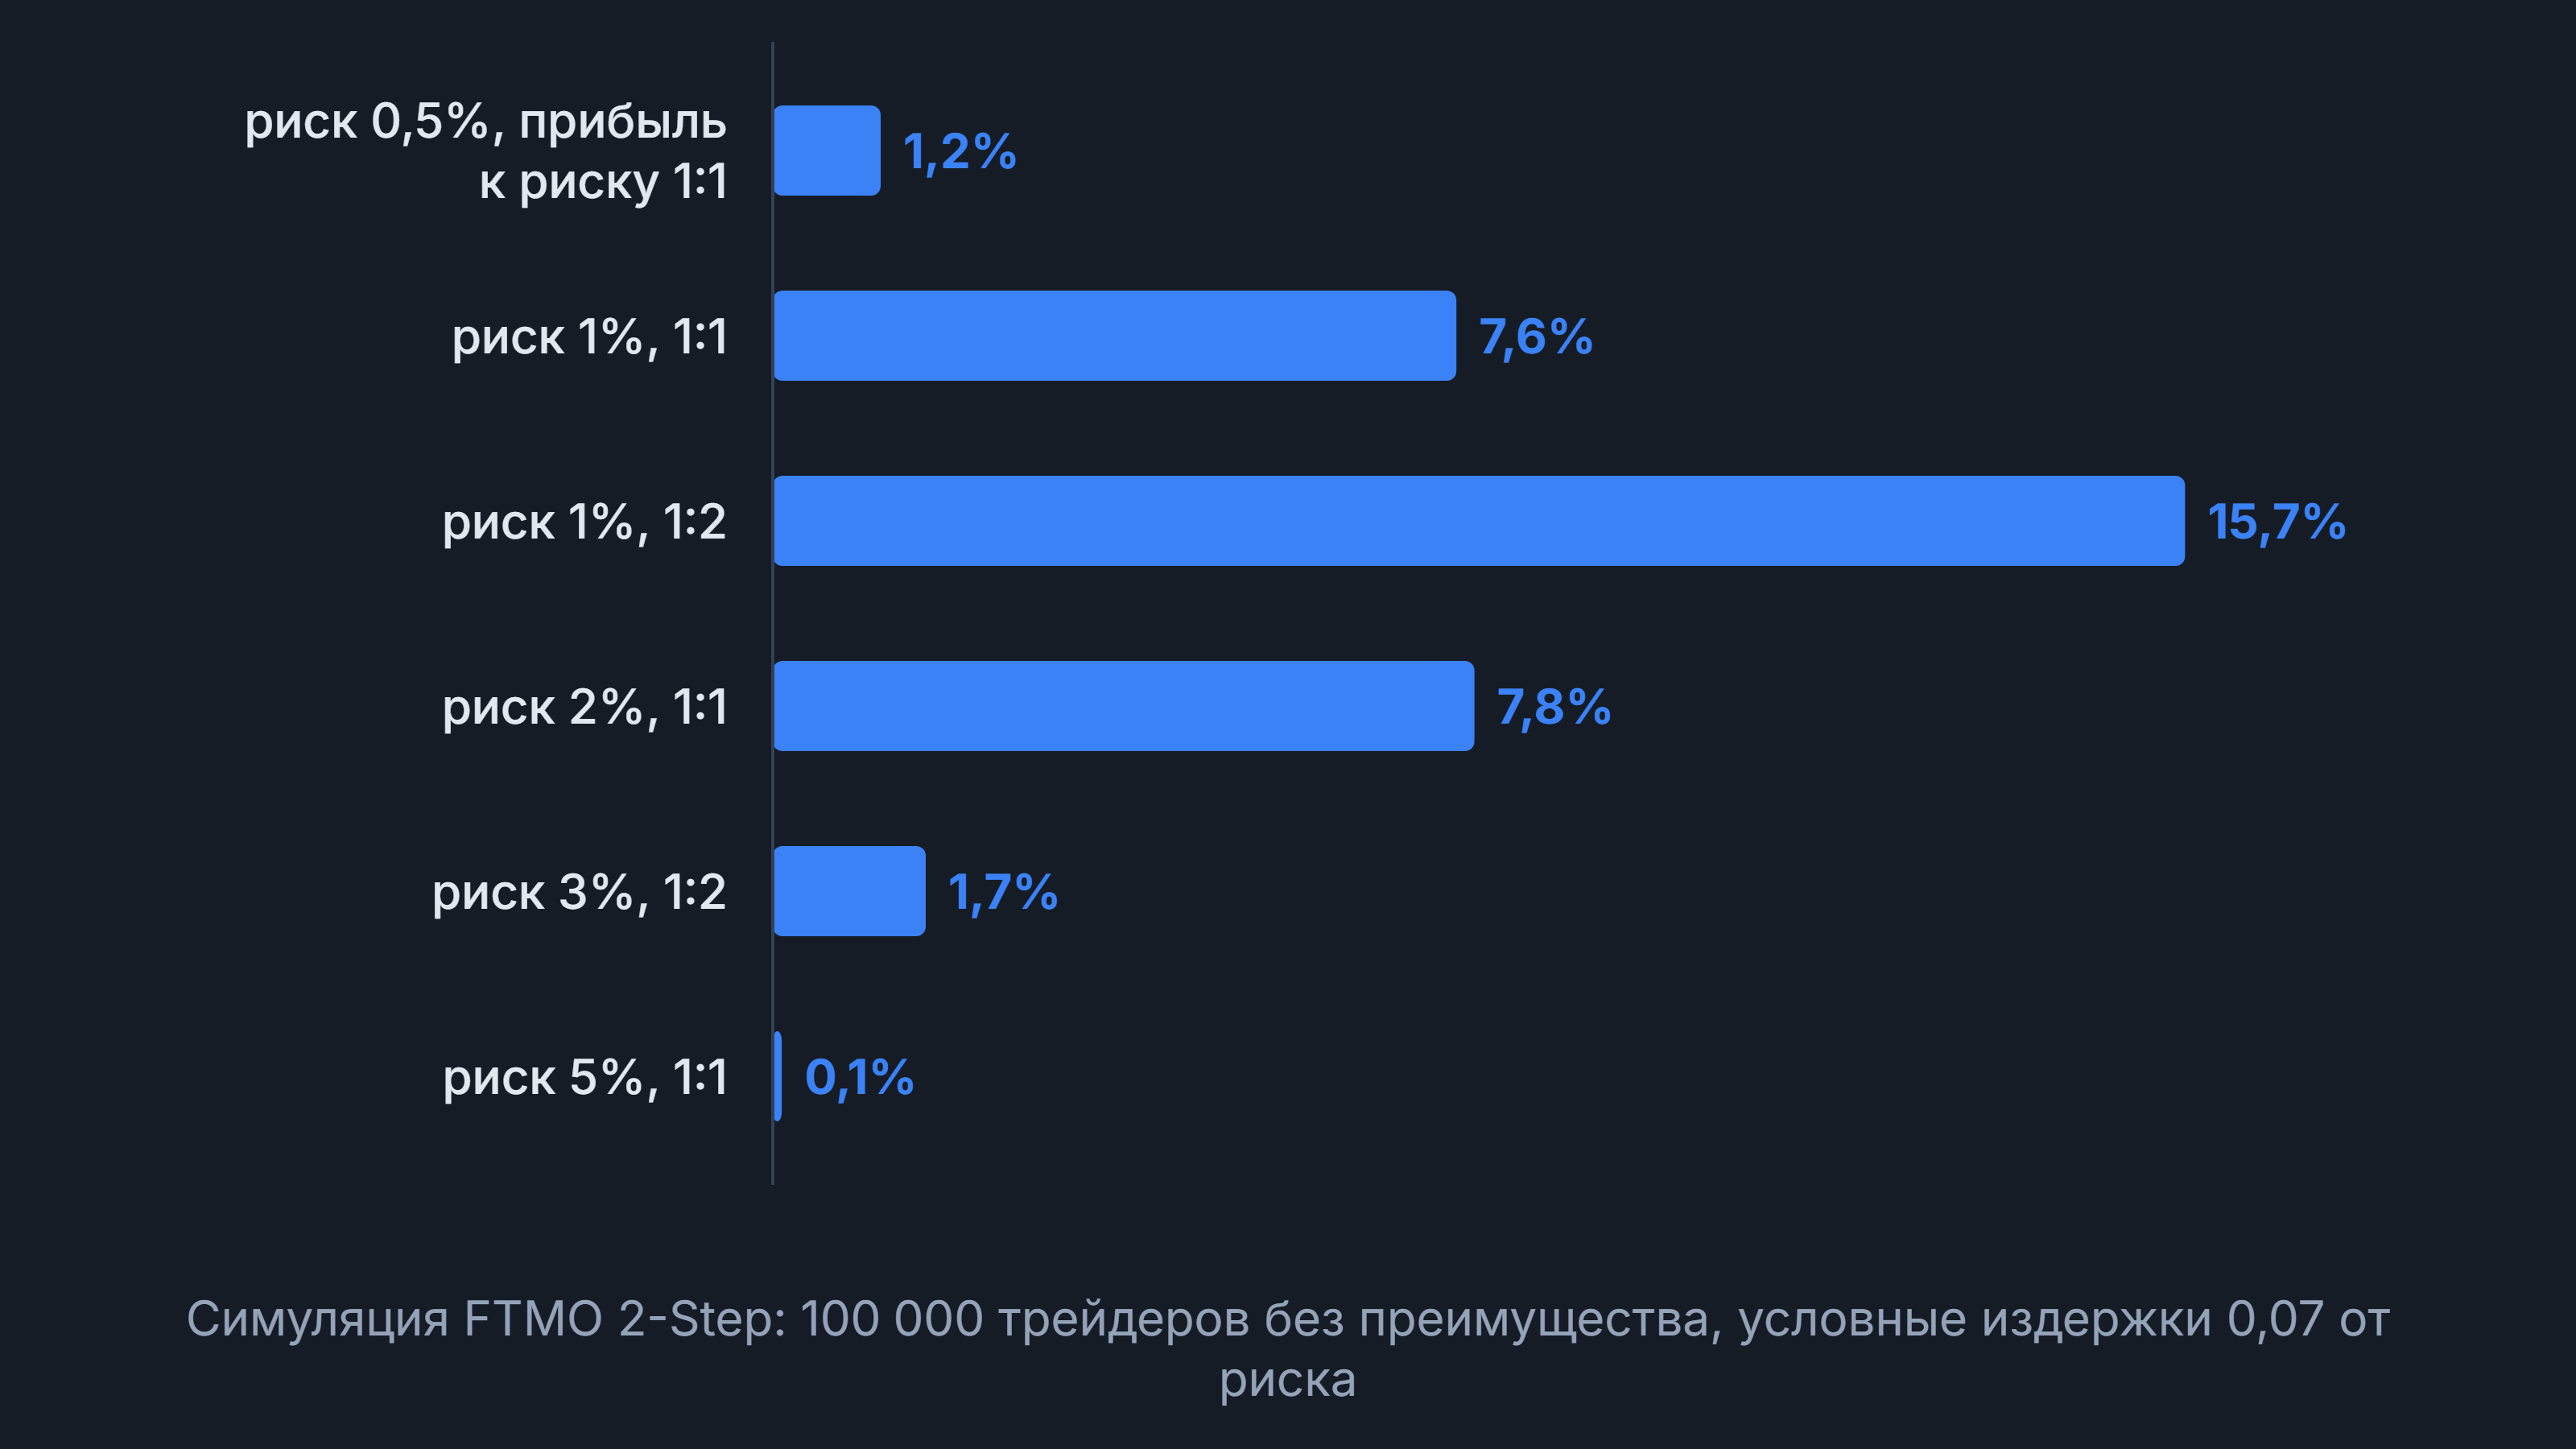
Откуда тогда 15,7% в таблице? Из окна между стенами: риск 1% и соотношение 1:2 дают 15,7% у FTMO и 17,8% у FundedNext. Такая сделка выигрывает реже, зато каждый выигрыш крупный, и путь до цели короче: медиана у прошедших первый этап FTMO — 13 дней против 24 при том же риске и 1:1 и 71 при риске 0,5%. Меньше дней, меньше спредов.
Где эта модель врёт:
Внутри сделки нет плавающего убытка. На рынке лимит смотрит на эквити, и сделка, которая сначала ушла в минус, может закрыть счёт раньше своего стопа. Тут модель добрее рынка.
Сделки независимы, а трейдер не отыгрывается и не меняет риск после убытков.
Каждая попытка считается отдельно: повторных покупок после провала в модели нет.
Издержки условные. Чем они выше, тем хуже малому риску.
Нет проскальзывания, правила новостей и консистентности.
Нет преимущества. Трейдер с настоящим перевесом проходит чаще, вопрос только в том, много ли таких среди покупателей экзамена.
Я специально оставил модели эти поблажки. Сравнивать её напрямую с отраслевыми 14% нельзя: FPFX считает долю трейдеров, а на один счёт у них в среднем приходится около трёх попыток, модель же считает каждую попытку отдельно.
На чём зарабатывает проп-компания
Деньги от трейдера к онлайн-проп-компании приходят взносами за челленджи, а выплаты идут в обратную сторону из её же кармана: счёт симулированный, рынок за прибыль трейдера не платит. Значит, для компании важнее всего баланс: сколько взносов покроет выплаты немногим прошедшим.
Отраслевые цифры, которые я нашёл, приходят от самих участников рынка, и аудита у них нет. FPFX Tech, поставщик платформы для проп-компаний, в сентябре 2024 года передал Finance Magnates данные по 300 000+ счетам 100 000 трейдеров в 10 компаниях: по словам гендиректора FPFX Tech Джастина Хертцберга, челлендж прошли 14% трейдеров, из них около 45% получили выплату, что он сам округляет до 7% от всех трейдеров. Средняя выплата составила 4% размера счёта, а на челленджи по одному счёту в среднем уходило около 800 $, обычно на три попытки. Гендиректор The Funded Trader в сообщении в Discord в марте 2025 года называл ещё более жёсткую воронку: проходят 5–10%, выплату получают около 20% прошедших; у компании в тот момент копилась очередь невыплат. Методики ни там, ни там не раскрыты.
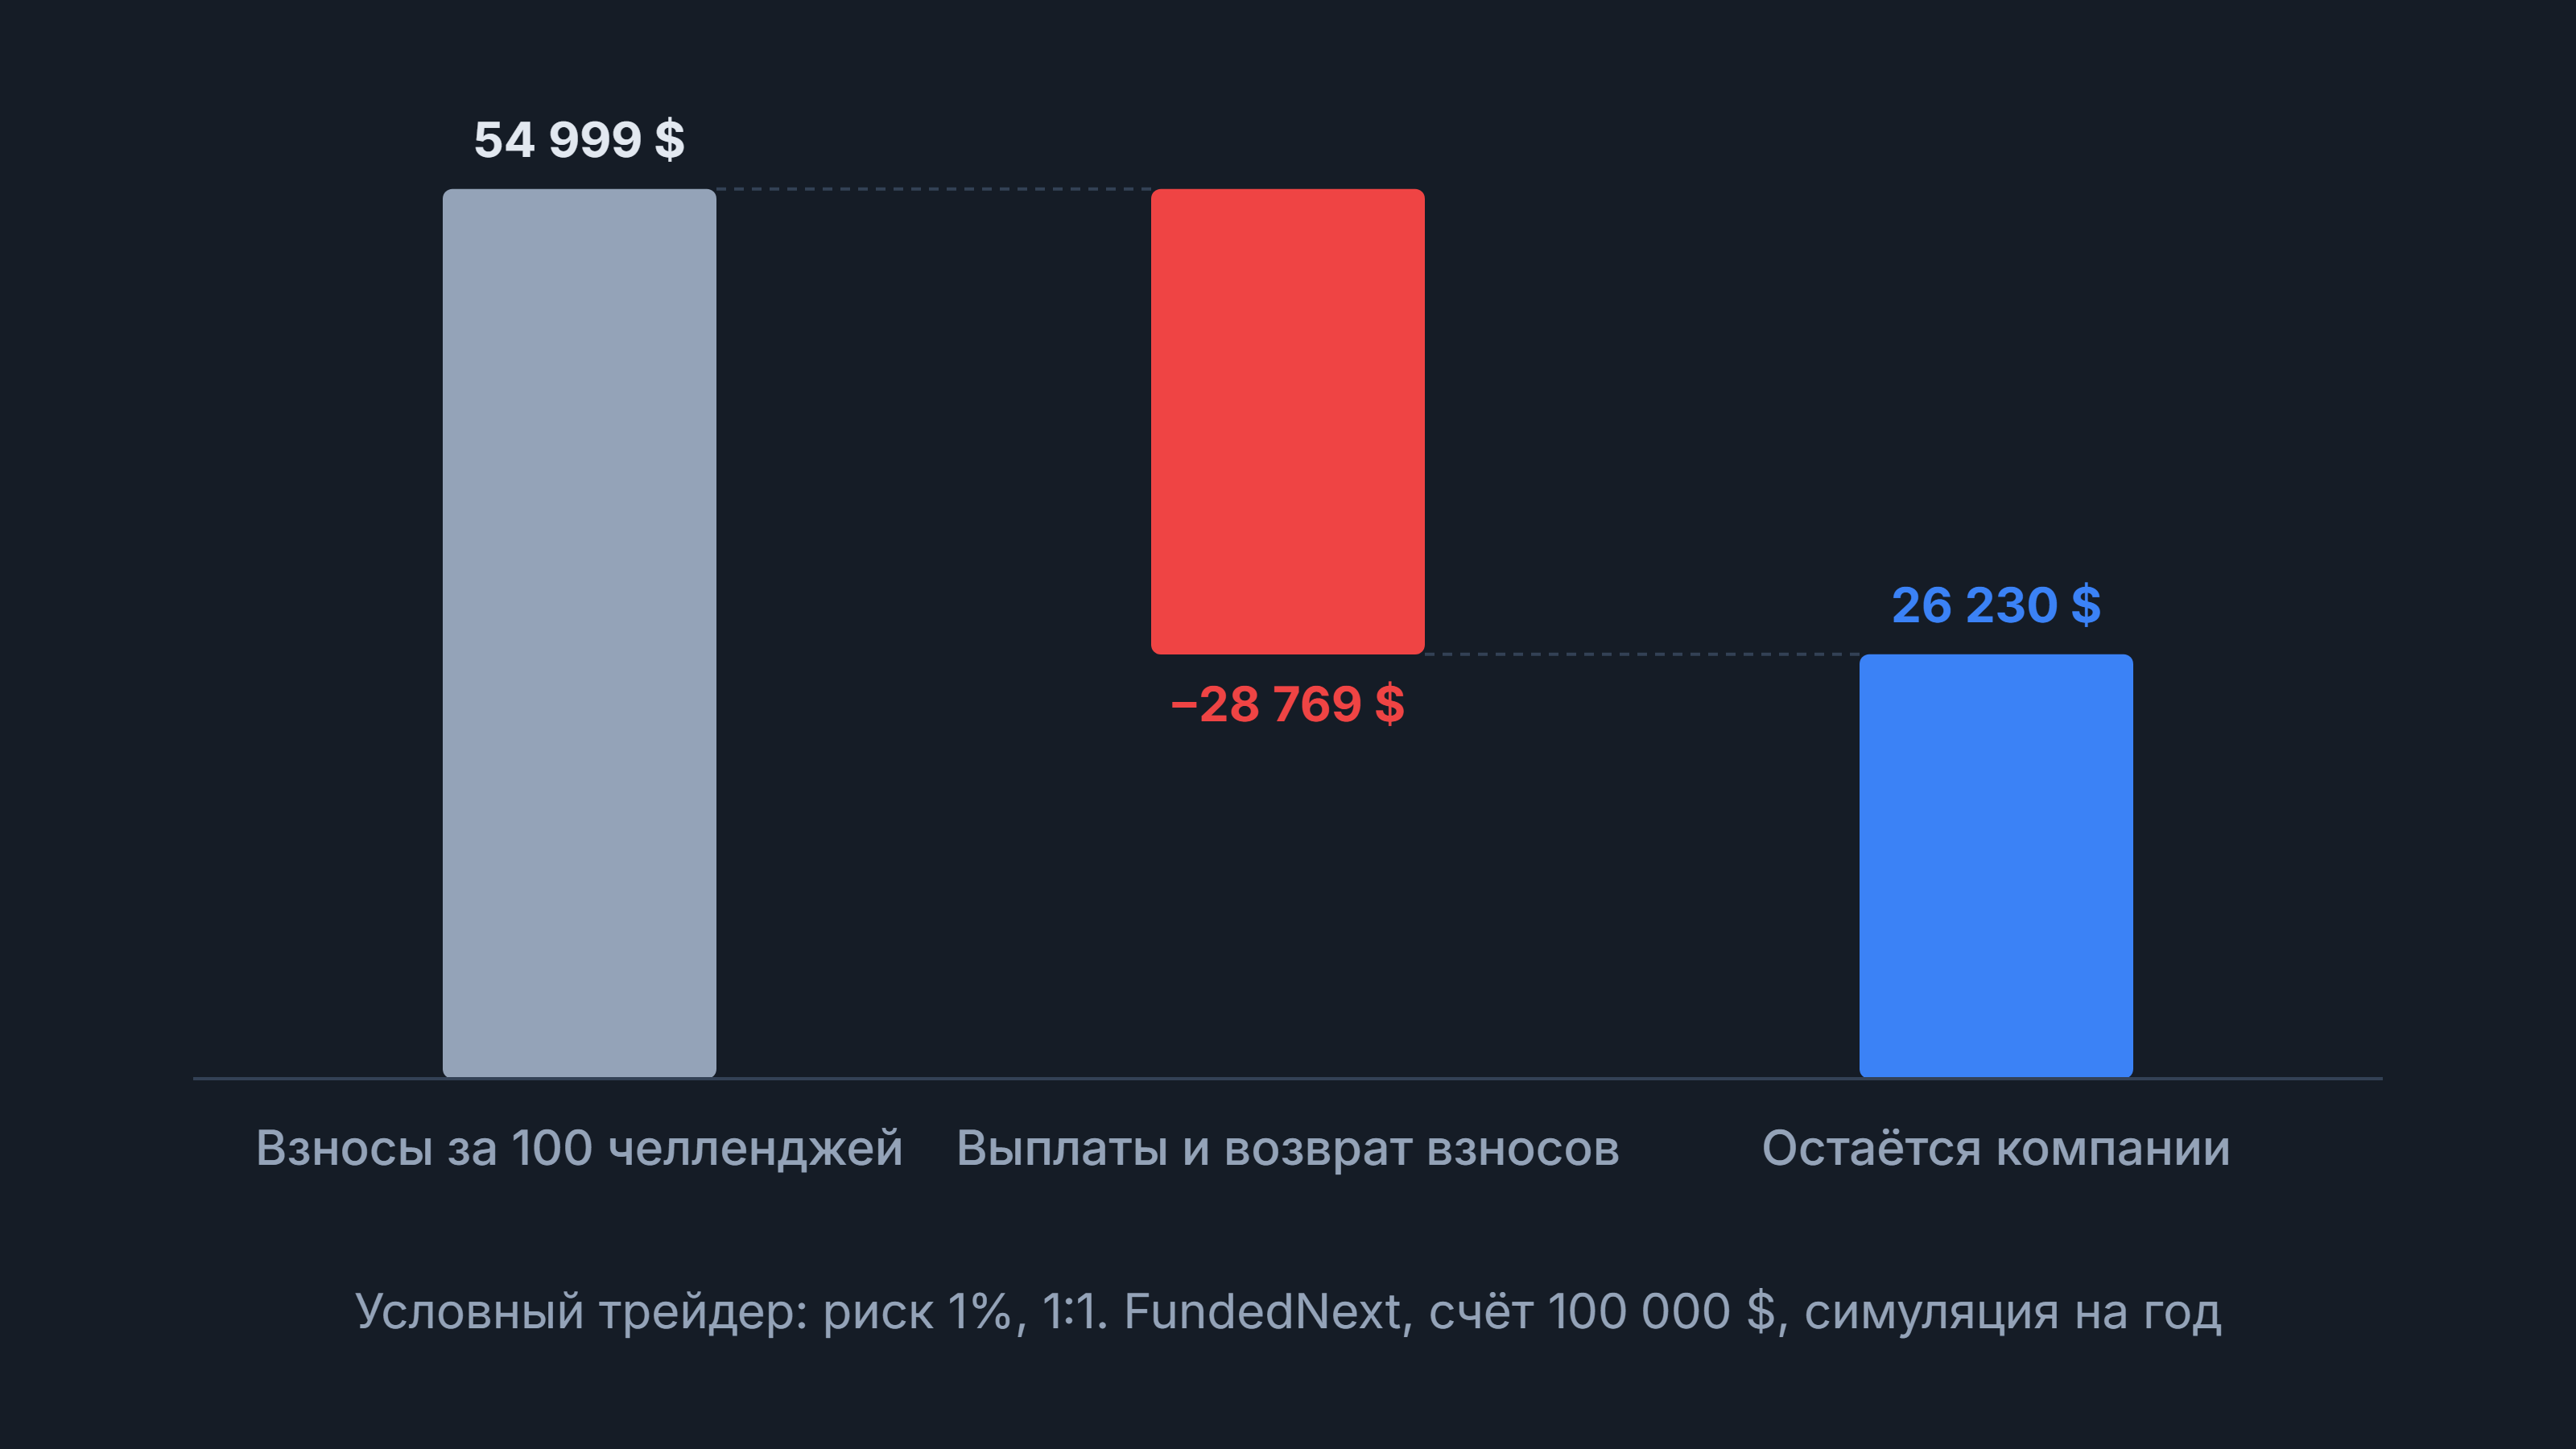
Я посчитал и другую сторону сделки на той же модели. FundedNext Stellar 2-Step: взнос 549,99 $ за счёт 100 000 $, трейдеру 80% прибыли, первая выплата через 21 день, дальше каждые 14 дней, взнос возвращается с первой выплатой. После каждой выплаты прибыль уходит со счёта, баланс снова 100 000 $, и так год, если трейдер не упрётся в лимит.
При риске 1% и соотношении 1:1 выплату получают 4,1% купивших, а с каждого проданного челленджа компании остаётся 262,30 $, около половины взноса. При риске 2% выплату получают 0,7%, и компании остаётся 462,08 $. При риске 0,5% — 1,0% и 511,64 $. А вот трейдеры из окна, риск 1% и 1:2, обходятся компании дороже взноса: выплату получают 7,2% купивших, на каждый проданный челлендж компания выплачивает 752,27 $ и доплачивает 202,28 $.
Почему в модели дисциплинированный трейдер без преимущества убыточен для компании? Потому что выплата устроена как опцион. Плюс трейдер забирает каждые две недели, а минус ниже 90 000 $ его не касается: счёт закрывают, и всё, потерять больше взноса нельзя, других платежей FTMO не берёт. Представьте спортзал с годовыми абонементами: зал продаёт абонементы всем, кто пришёл в январе, и не покупает тренажёров на каждого, потому что знает, кто перестанет ходить к марту; посетитель, который ходит каждый день, для зала убыточен, и его убыток оплачивают те, кто не ходит. У проп-компании в роли «не ходит» те, кто ставит 0,5% и тонет в издержках, и те, кто ставит 2–5% и вылетает по дневному лимиту.
Отсюда и интерес к повторным покупкам. FundedNext пишет на своём сайте, что 55% трейдеров, когда-либо получивших выплату, возвращаются за новым счётом. FTMO заявляет о себе больше 650 млн $ выплат и больше 4,5 млн клиентов. Делю одно на другое: около 144 $ выплат на клиента за всю историю, при самом дешёвом двухэтапном челлендже за 89 €. Выручку FTMO не раскрывает, так что дальше этого деления я не пойду.
У модели «сама продаю экзамен, сама исполняю симулированные сделки, сама плачу» есть слабое место. FundedNext прямо пишет, что сделки исполняются внутри её инфраструктуры, а значит, цену исполнения определяет та же сторона, что платит выплаты. В 2023 году американский регулятор CFTC обвинил My Forex Funds, и всё дальнейшее в этом абзаце — версия CFTC: больше 135 000 клиентов с ноября 2021 года заплатили компании не меньше 310 млн $ взносов, компания была контрагентом почти всех их сделок, начисляла комиссии и специальной программой исполняла заявки по худшим ценам, чем видел клиент. 13 мая 2025 года суд в Нью-Джерси прекратил дело без права повторного иска и наложил санкции на саму CFTC за введение суда в заблуждение. Доказанной манипуляции ценой исполнения нет. Механизм, в котором она возможна, есть.
Проп-компании для трейдеров в России
Российские проп-компании, чьи сайты я открыл, работают по классической модели: капитал компании, Московская биржа, договор с трейдером, платного экзамена с публичными правилами нет. А FTMO резидентов России не обслуживает: Россия стоит в её списке ограничений вместе с Беларусью, Казахстаном, Киргизией, Таджикистаном, Туркменистаном и Узбекистаном.
PropLive (ООО «ЛАЙВ ИНВЕСТ») даёт трейдерам торговые аккаунты на Московской бирже через брокера Финам, забирает 20% заработанного и пишет, что работает «только на реальном рынке». А-Лаб Групп отбирает трейдеров через собеседование и подтверждение результатов, заключает гражданско-правовой договор с ИП, самозанятым или нерезидентом и торгует на фондовом, срочном и валютном рынках Московской биржи. Цифр лимитов убытка на сайтах нет: PropLive пишет только об «индивидуальной просадке» по запросу.
Проп-трейдинговые компании в России работают открыто, и Банк России пишет о них как об участниках биржевых торгов; нарушением регулятор признавал конкретную схему, где клиент своими деньгами покрывал свои же убытки (история «Борса трейд» ниже). В пресс-релизе от 17 сентября 2024 года регулятор отметил рост торговой активности таких компаний и сообщил о манипулировании фьючерсами и акциями с участием трейдеров ООО «Лайт-Инвест», ООО «ВАТАГА» и ООО «Григорян Инвест». Компаниям ЦБ рекомендовал выстроить внутренний контроль за теми, кто торгует от их имени.
Самый полезный для трейдера прецедент старше. В 2019 году ЦБ впервые установил брокерскую деятельность без лицензии у компании «Борса трейд», которая называла себя проп-трейдингом: клиенты вносили обеспечительный платёж, покрывавший их убытки. Так это объяснил «Коммерсанту» директор департамента противодействия недобросовестным практикам ЦБ Валерий Лях: «Фактически клиенты торговали на свои же деньги, а компания предоставляла им маржинальное плечо». Суд поддержал ЦБ, компания закрылась.
Что проверить до оплаты:
Юрлицо на сайте: название, ИНН или регистрационный номер, страна. Нет реквизитов — дальше можно не читать.
Реальный счёт или симулированный: ищите это слово в правилах и договоре. От него зависит, откуда возьмутся выплаты.
Через какого брокера идут сделки, если компания говорит о реальном рынке.
Не покрывают ли ваши деньги ваши же убытки. В деле «Борса трейд» ЦБ счёл такую схему брокерской деятельностью без лицензии.
Как считаются дневной и общий лимиты: от какого баланса, в какое время сбрасывается дневной, учитывают ли открытые позиции. Смотрите документ с правилами, а не рекламу.
Когда возвращается взнос и после какой по счёту выплаты.
Пункт про лимит выглядит мелочью. В модели выше именно дневной лимит выбил на первом этапе 63,9% трейдеров с риском 2% на сделку.
Что в итоге
Как программист я бы назвал челлендж хорошо написанным фильтром. Издержки отсеивают осторожных, дневной лимит отсеивает смелых, отсутствие срока даёт обоим время на это, а взносы отсеянных оплачивают выплаты прошедшим. В моей модели есть сценарий, где даже трейдер без преимущества в среднем получает больше, чем платит: риск 1% и 1:2, 752,27 $ выплат на взнос 549,99 $ за год. Но это модель без плавающих убытков, проскальзывания и правила новостей, и рассчитывать на этот плюс в живой торговле я бы не стал.
Если всё-таки покупать, чтобы пройти челлендж, управление риском начинается с одного вопроса до оплаты: где моё преимущество и на каком прогоне я его проверил? Нет ответа — скорее всего, 540 € уйдут на урок теории вероятностей. Урок хороший, но формула разорения игрока есть в учебнике бесплатно.
Часто задаваемые вопросы
Сколько стоит челлендж в проп-компании?
Двухэтапный челлендж FTMO стоит от 89 € за счёт 10 000 $ до 1 080 € за счёт 200 000 $, за 100 000 $ — 540 € (17 октября 2026 года на этот размер шла акция за 439 €). У FundedNext Stellar 2-Step цены от 59,99 $ за 6 000 $ до 999,99 $ за 200 000 $. Обе компании меняют цены акциями, так что смотреть надо на странице заказа в день покупки.
Возвращают ли деньги за челлендж?
В двухэтапных программах FTMO и FundedNext взнос возвращают вместе с первой выплатой, то есть только тому, кто прошёл экзамен и заработал на финансируемом счёте. За проваленный челлендж взнос не возвращается. В одноэтапной программе FTMO взнос не возвращают вообще, у одноэтапной FundedNext с 12 января 2026 года его отдают с третьей выплатой.
Какой процент прибыли получает проп-трейдер?
Доля прибыли трейдера у FTMO в двухэтапной программе 80%, до 90% по плану масштабирования, в одноэтапной сразу 90%. У FundedNext Stellar 2-Step доля зависит от варианта выплат: 80% при цикле 21 день, 60% при выплате после трёх прибыльных дней, 90% при выплате по запросу. Российская PropLive забирает себе 20% заработанного.
Что будет, если нарушить дневную просадку на финансируемом счёте?
У FTMO лимиты действуют и после экзамена, на финансируемом счёте, и их нарушение там тоже означает потерю счёта. Цена ошибки растёт: вместе со счётом уходит право на будущие выплаты, а новый счёт придётся снова оплачивать.
Что выбрать: одноэтапный или двухэтапный челлендж?
Одноэтапный FTMO быстрее: одна цель в 10% вместо двух. Платить за это приходится дневным лимитом 3% вместо 5% и взносом, который не возвращается. По логике той же модели узкий лимит бьёт по риску сильнее: при 1,5% на сделку двух убытков с издержками хватает, чтобы выйти за 3%. Двухэтапный дольше, но прощает больше и возвращает взнос с первой выплатой.
Источники
Банк России. Установлены факты манипулирования рынком при совершении сделок с рядом финансовых инструментов, 17.09.2024 — определение проп-трейдинговой компании и разбор манипуляций с участием проп-трейдеров на Московской бирже.
Finance Magnates. Only 7% of 300,000 Prop Trading Accounts Achieved Payouts, 18.09.2024 — данные FPFX Tech о том, сколько трейдеров проходят челлендж и получают выплаты.