22 июня 2026 года индекс МосБиржи пробил минимум с марта 2023-го, а акции Газпрома впервые с 2008 года ушли ниже 100 ₽. На таком рынке выживает не тот, кто угадал разворот, а тот, кто правильно посчитал размер позиции. Точка входа определяет, попадёте вы в движение или нет. Размер позиции определяет, останется ли у вас счёт, если вы ошиблись. Здесь разберём пять рабочих формул расчёта: равные доли капитала, правило 1%, фиксированный риск в рублях, волатильностный сайзинг по ATR и критерий Келли. С расчётами на примерах МосБиржи, плюсами, минусами и логикой, какую формулу когда брать.
Материал для тех, кто прошёл стадию демо и уже понял, что вход это меньшая половина дела.
Почему размер позиции важнее точки входа
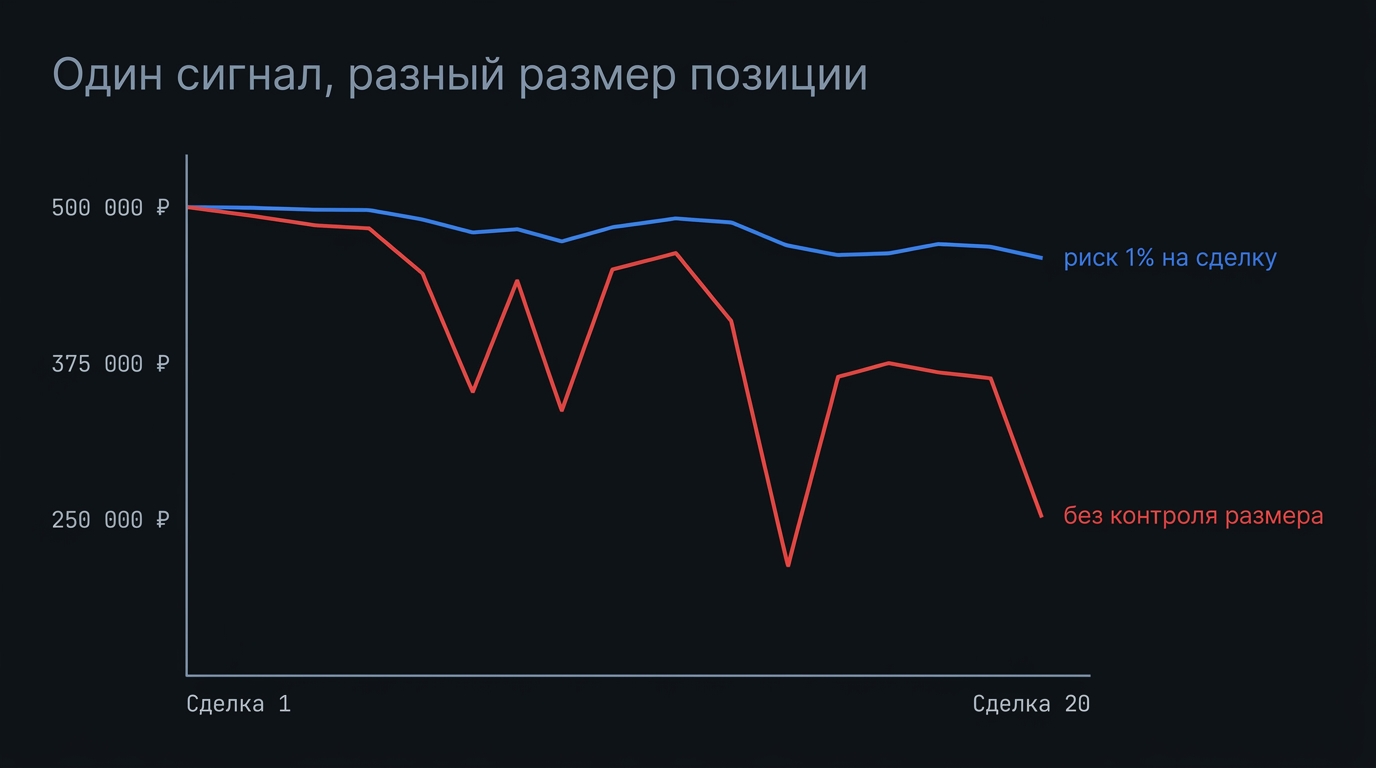
Возьмём двух трейдеров с одинаковым счётом 500 000 ₽ и одинаковыми сигналами. Оба входят в одни и те же бумаги в одни и те же моменты, оба используют один стоп. Разница только в одном: первый рискует 1% капитала на сделку, второй заходит «на всю котлету», потому что «уверен». Через двадцать сделок при одинаковой точности входа у первого просадка 8%, у второго счёт уполовинен. Сигнал был один. Результат разный. Решила арифметика размера.
Эта арифметика беспощадна и несимметрична. Чтобы отыграть убыток, нужна доходность больше самого убытка, и разрыв растёт нелинейно. Минус 10% отбиваются плюсом 11%, это терпимо. Минус 50% требуют уже плюс 100%, то есть удвоения того, что осталось. А минус 90% оставляют вас с задачей сделать +900%, которую почти никто не решает.
Просадка | Сколько нужно заработать, чтобы вернуться |
|---|---|
10% | +11% |
20% | +25% |
30% | +43% |
50% | +100% |
70% | +233% |
90% | +900% |
Из этой таблицы следует главный вывод всей темы. Задача размера позиции не в том, чтобы выжать максимум из одной удачной сделки, а в том, чтобы одна неудачная не выбила вас из игры. Прибыль приходит от серии. Серия возможна только пока есть счёт. Поэтому профессионал сначала считает, сколько готов потерять, и лишь потом прикидывает, сколько может заработать.
Если разобрать чужие сливы депозитов, в подавляющем большинстве причина не в плохих входах. Входы у новичка и у профи отличаются не так сильно, как кажется. Отличается то, что профи на одной сделке рискует процентом, а новичок ставит так, что три-четыре подряд неудачи закрывают ему счёт. Это не вопрос таланта в анализе. Это вопрос одной строчки в расчёте перед каждым входом.
Дальше идут сами формулы, от самой простой к самой требовательной.
Формула 1. Равные доли капитала
Самый простой подход. Капитал делится на равные части, и каждая позиция занимает фиксированную долю. Решили держать максимум десять бумаг, значит, на каждую идёт 10% счёта.
Размер позиции (в рублях) = Капитал × Доля на позициюПри счёте 500 000 ₽ и доле 10% на одну бумагу уходит 50 000 ₽. Если Сбер торгуется, допустим, по 300 ₽, это 166 акций. Никаких стопов в формуле нет: вы просто равномерно распределяете деньги.
Подход хорош там, где задача собрать диверсифицированный портфель акций, а не торговать с плечом по стопам. Им пользуется большинство долгосрочных инвесторов, часто даже не называя это «сайзингом». Плюсы понятные: считается в уме, защищает от соблазна вложить половину счёта в одну идею, автоматически держит диверсификацию.
Минус принципиальный: формула не видит риска. Спокойная голубая фишка и волатильная бумага второго эшелона получают одинаковую долю капитала, хотя вторая может сложиться вдвое за неделю. Равные доли в рублях оборачиваются неравными долями риска. Для портфеля «купил и держу» это терпимо, и поверх формулы обычно ставят простой предохранитель: потолок на одного эмитента, скажем не больше 15% в одну бумагу и не больше 30% в один сектор. Для активной торговли по уровням подход не годится: там равнять надо не вложенные деньги, а потенциальный убыток.
Формула 2. Правило 1 %: считаем от стопа, а не от цены
Базовая формула активного трейдинга. Здесь вы не решаете, сколько денег вложить. Вы решаете, сколько готовы потерять, если сработает стоп, и от этого считаете число акций. Классический порог риска на сделку составляет 1% капитала, для новичка разумнее 0,5%.
Размер позиции (в акциях) = (Капитал × 1 %) ÷ (Цена входа − Цена стопа)Берём счёт 500 000 ₽. Риск на сделку 1%, это 5 000 ₽. Покупаем Сбер по 300 ₽, стоп ставим под локальный минимум на 285 ₽. Риск на одну акцию составляет 15 ₽. Делим: 5 000 ÷ 15 = 333 акции. Объём позиции при этом 333 × 300 = 99 900 ₽, почти 20% счёта. То есть в бумаге у вас пятая часть капитала, но потерять вы можете только 5 000 ₽, потому что стоп ограничивает убыток заранее.
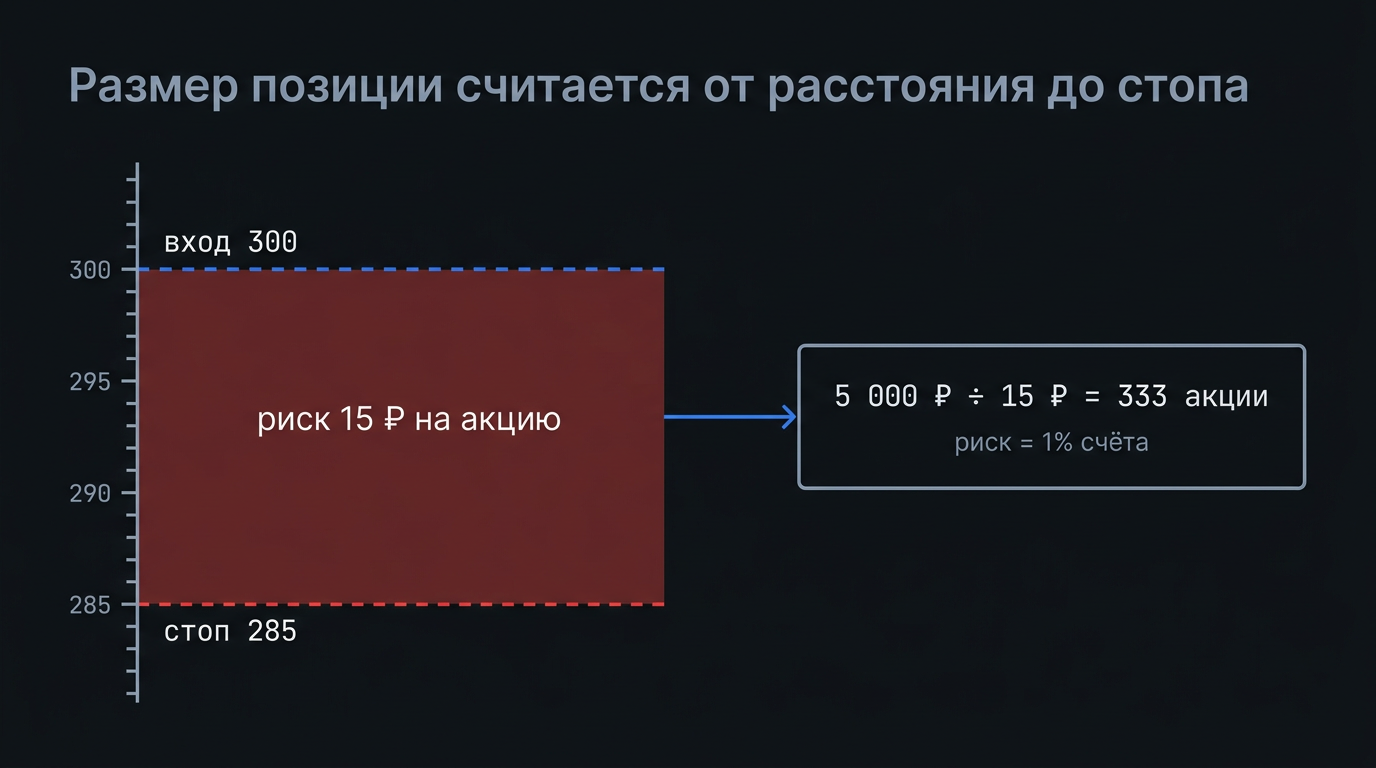
Здесь кроется ключевое свойство, которое многие упускают. Чем ближе стоп к входу, тем больше акций можно взять при том же риске. Узкий стоп на 5 ₽ даёт 1 000 акций, широкий стоп на 30 ₽ только 166. Размер позиции и расстояние до стопа связаны жёстко, вы не выбираете их по отдельности. Сначала технический уровень стопа, потом из него число акций, а не наоборот.
Правило масштабируется само. Счёт вырос до 700 000 ₽, риск на сделку стал 7 000 ₽, позиции автоматически крупнее. Счёт просел, риск в рублях упал, позиции сжались, и серия убытков бьёт всё мягче. Это встроенный тормоз, который вытаскивает счёт из штопора без вашего участия.
Слабое место одно. Если стоп технически должен стоять далеко (широкий диапазон, нервная бумага), число акций получается крошечным, и позиция кажется несерьёзной. Возникает соблазн подвинуть стоп ближе ради объёма. Это ловушка: вы ставите стоп не там, где сломается идея, а там, где красиво считается. Так делать нельзя.
Формула 3. Фиксированный риск в рублях
Та же логика, что в правиле 1%, но риск задаётся не процентом, а постоянной суммой. Например, вы решаете терять не больше 5 000 ₽ на сделке независимо от того, сколько сейчас на счёте.
Размер позиции (в акциях) = Фиксированный риск ÷ (Цена входа − Цена стопа)Разница с правилом 1% не в формуле, а в поведении при изменении счёта. Процентный риск дышит вместе с капиталом: растёт счёт, растёт ставка; падает счёт, ставка сжимается. Фиксированный риск в рублях стоит на месте. Счёт вырос вдвое, а вы по-прежнему рискуете теми же 5 000 ₽, то есть в процентах ставка стала вдвое меньше.
Подход выручает в трёх ситуациях:
Когда важна психологическая ровность. Одинаковый убыток в рублях переносится легче, чем скачущий вместе со счётом.
На крупном счёте. Там 1% уже некомфортно большая сумма, и проще зафиксировать потолок потерь руками.
Когда вы регулярно выводите прибыль. Тогда рост счёта не должен автоматически раздувать ставку, иначе выведенные деньги как будто остаются в риске.
Минус зеркальный плюсу. После серии убытков фиксированная сумма становится большей долей похудевшего счёта, и того встроенного тормоза, что есть у правила 1%, здесь нет. Поэтому фиксированный риск в рублях стоит пересматривать вручную хотя бы раз в квартал, подгоняя сумму под текущий размер счёта.
Формула 4. Волатильностный сайзинг по ATR
Все предыдущие формулы привязывают стоп к ручному уровню. Волатильностный подход привязывает его к тому, как сильно бумага вообще ходит, через индикатор ATR (средний истинный диапазон). Логика простая: стоп должен стоять не на «красивой» круглой цифре, а за пределами обычного дневного шума, иначе его вынесет случайным колебанием.
Стоп ставится на расстоянии нескольких ATR от входа, обычно от 1,5 до 3. Дальше работает та же формула риска, только в знаменателе стоит волатильность, а не произвольное число.
Размер позиции (в акциях) = (Капитал × Риск %) ÷ (k × ATR)Сравним две бумаги при риске 5 000 ₽ и множителе k = 2. Сбер по 300 ₽ с ATR около 7 ₽: стоп на 14 ₽, размер 5 000 ÷ 14 = 357 акций, объём примерно 107 000 ₽. Бумага второго эшелона по 80 ₽ с ATR 5 ₽ (а это уже 6% хода в день): стоп на 10 ₽, размер 5 000 ÷ 10 = 500 акций, объём всего 40 000 ₽.
Параметр | Сбер | Второй эшелон |
|---|---|---|
Цена | 300 ₽ | 80 ₽ |
ATR | 7 ₽ | 5 ₽ |
Стоп (2×ATR) | 14 ₽ | 10 ₽ |
Число акций | 357 | 500 |
Объём позиции | ~107 000 ₽ | ~40 000 ₽ |
Риск в рублях | 5 000 ₽ | 5 000 ₽ |
Смотрите, что вышло. В деньгах позиции разные почти втрое, но риск одинаковый, ровно 5 000 ₽ на каждую. Волатильная бумага автоматически получила меньший объём, потому что ходит размашистее. В этом и смысл подхода: выравнивать не вложенные деньги, а вероятный убыток с поправкой на характер инструмента.
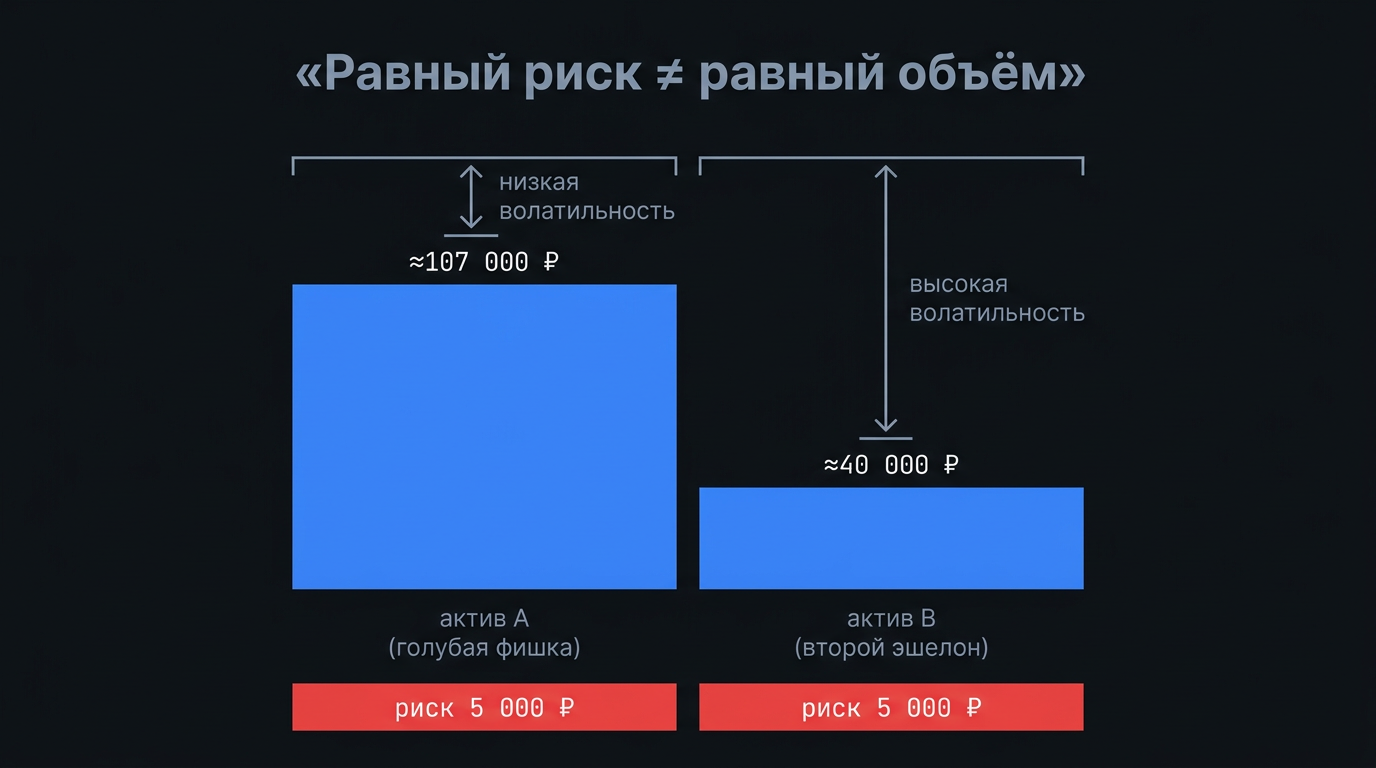
Подход стоит дороже по вниманию: нужно считать ATR, держать его в терминале, пересматривать по мере изменения волатильности. Зато он единственный из перечисленных честно сравнивает риск между непохожими бумагами. Системные трейдеры, торгующие корзину инструментов сразу, почти всегда сайзят именно по волатильности. На рынке вроде нынешнего, где волатильность скачет от недели к неделе, это особенно важно: фиксированный в процентах стоп на спокойной фазе и на панике это два разных стопа.
Формула 5. Критерий Келли и почему полным им не торгуют
Самая агрессивная формула. Критерий Келли отвечает не на вопрос «сколько потерять», а на вопрос «какая доля капитала математически оптимальна для максимального роста счёта в долгую». Вывел её математик Джон Келли в 1956 году для задач теории информации, а в трейдинг её притащили те, кто умел считать, в том числе известный Эд Торп.
В упрощённой торговой форме формула выглядит так:
f = W − (1 − W) ÷ RЗдесь f обозначает долю капитала под риск, W — долю прибыльных сделок, R — отношение среднего профита к среднему убытку. Допустим, ваша система берёт цель вдвое больше стопа (R = 2) и выигрывает в 45% случаев (W = 0,45). Считаем: 0,45 − 0,55 ÷ 2 = 0,45 − 0,275 = 0,175. Келли говорит рисковать 17,5% капитала на сделку.
И вот здесь начинается реальность. Полный Келли математически оптимален по росту, но дикий по просадкам: на дистанции он регулярно проваливает счёт на 40–50% и больше, чего не выдержит ни один живой человек. Поэтому им не торгуют. Профессионалы берут дробного Келли: половину, четверть или даже десятую часть от расчётной доли. Половинный Келли в нашем примере даёт около 8,75%, и это уже ближе к разумному, хотя для большинства всё ещё много.
Есть и более тонкая проблема. Формула требует точно знать W и R, а вы их точно не знаете: у вас есть только оценка по прошлым сделкам, и она гуляет. Стоит чуть переоценить винрейт, и Келли выдаёт ставку, ведущую к разорению. Поэтому полную формулу применяют те, у кого за плечами сотни сделок и стабильная статистика, и даже они режут результат в несколько раз. Для новичка Келли это не инструмент, а способ узнать, насколько агрессивной могла бы быть его система в теории. Торговать по нему до того, как набрана честная статистика, нельзя.
Какую формулу выбрать
Формулы не конкурируют, они закрывают разные задачи и часто комбинируются. Связка, которую использует большинство активных трейдеров, проста: правило 1% задаёт потолок риска, а ATR определяет, где стоит стоп. Одна отвечает за «сколько теряю», вторая за «откуда считаю».
Ориентир по профилю:
Маленький счёт и первый год торговли. Правило 0,5–1%, один-два инструмента, никаких Келли. Задача дожить до статистики, а не разогнать депозит.
Долгосрочный портфель акций. Равные доли капитала плюс потолок на одного эмитента (например, не больше 15% в одну бумагу). Стопы тут не главное, важна диверсификация.
Активная торговля по уровням. Правило 1% поверх технического стопа. Самый частый и самый рабочий вариант.
Корзина разных инструментов сразу. Сайзинг по ATR, чтобы выровнять риск между спокойными и нервными бумагами.
Система с историей в сотни сделок. Дробный Келли (не больше половины) поверх 1%-каркаса, для тех, кто умеет считать и не врёт себе про винрейт.
Общее правило поверх всех формул: размер позиции считается до входа, а не после. Если вы открыли сделку и только потом думаете, где стоп и сколько рискуете, значит, размером управляет не формула, а эмоция. На рынке, который только что обновил трёхлетний минимум, это самый дорогой способ торговать.
Чтобы не делать расчеты самостоятельно, на платформе ETPINVEST есть удобный "Калькулятор размера позиции", где вы вводите размер депозита, риск на сделку, цену входа и стоп, и получаете подробный расчет размера позиции.
Сколько процентов капитала рисковать новичку?
0,5% на сделку, не больше. Звучит мало, и в этом весь смысл: при таком риске нужно слить двести подряд убыточных сделок, чтобы обнулить счёт, а до этого вы успеете понять, работает ваша система или нет. 1% и 2% уже для тех, у кого есть проверенная статистика.
Считать риск от всего счёта или от свободных денег?
От всего капитала на счёте, включая открытые позиции. Считать от свободного остатка это распространённая ошибка: после пары входов «свободного» мало, риск в процентах от него раздувается, и вы незаметно начинаете рисковать втрое больше, чем думаете.
Как учитывать кредитное плечо?
Плечо не меняет формулу риска, оно меняет только то, хватает ли вам денег на рассчитанное число акций. Риск по-прежнему считается от стопа и от вашего капитала, а не от размера плеча. Плечо позволяет взять позицию крупнее, но потерять вы должны планировать всё те же 1% счёта. Если плечо толкает вас рисковать больше, вы используете его неправильно.
Менять ли размер после серии убытков?
Если торгуете по правилу 1%, размер уже уменьшается сам: счёт просел, ставка в рублях упала. Дополнительно резать вручную можно, но осторожно. А вот наращивать размер, чтобы «отыграться», нельзя ни при каких условиях. Это самая частая причина, по которой управляемая просадка превращается в обнуление.
Нужно ли закладывать комиссию и проскальзывание?
На ликвидных голубых фишках комиссия и проскальзывание малы, и в расчёт размера их обычно не вносят. На неликвидной бумаге второго-третьего эшелона проскальзывание на стопе бывает больше самого стопа, и тогда реальный риск выше расчётного. Грубая поправка: на тонком рынке закладывайте риск в полтора раза выше формульного либо просто не лезьте в такие бумаги тем размером, который не дадут закрыть по нужной цене.