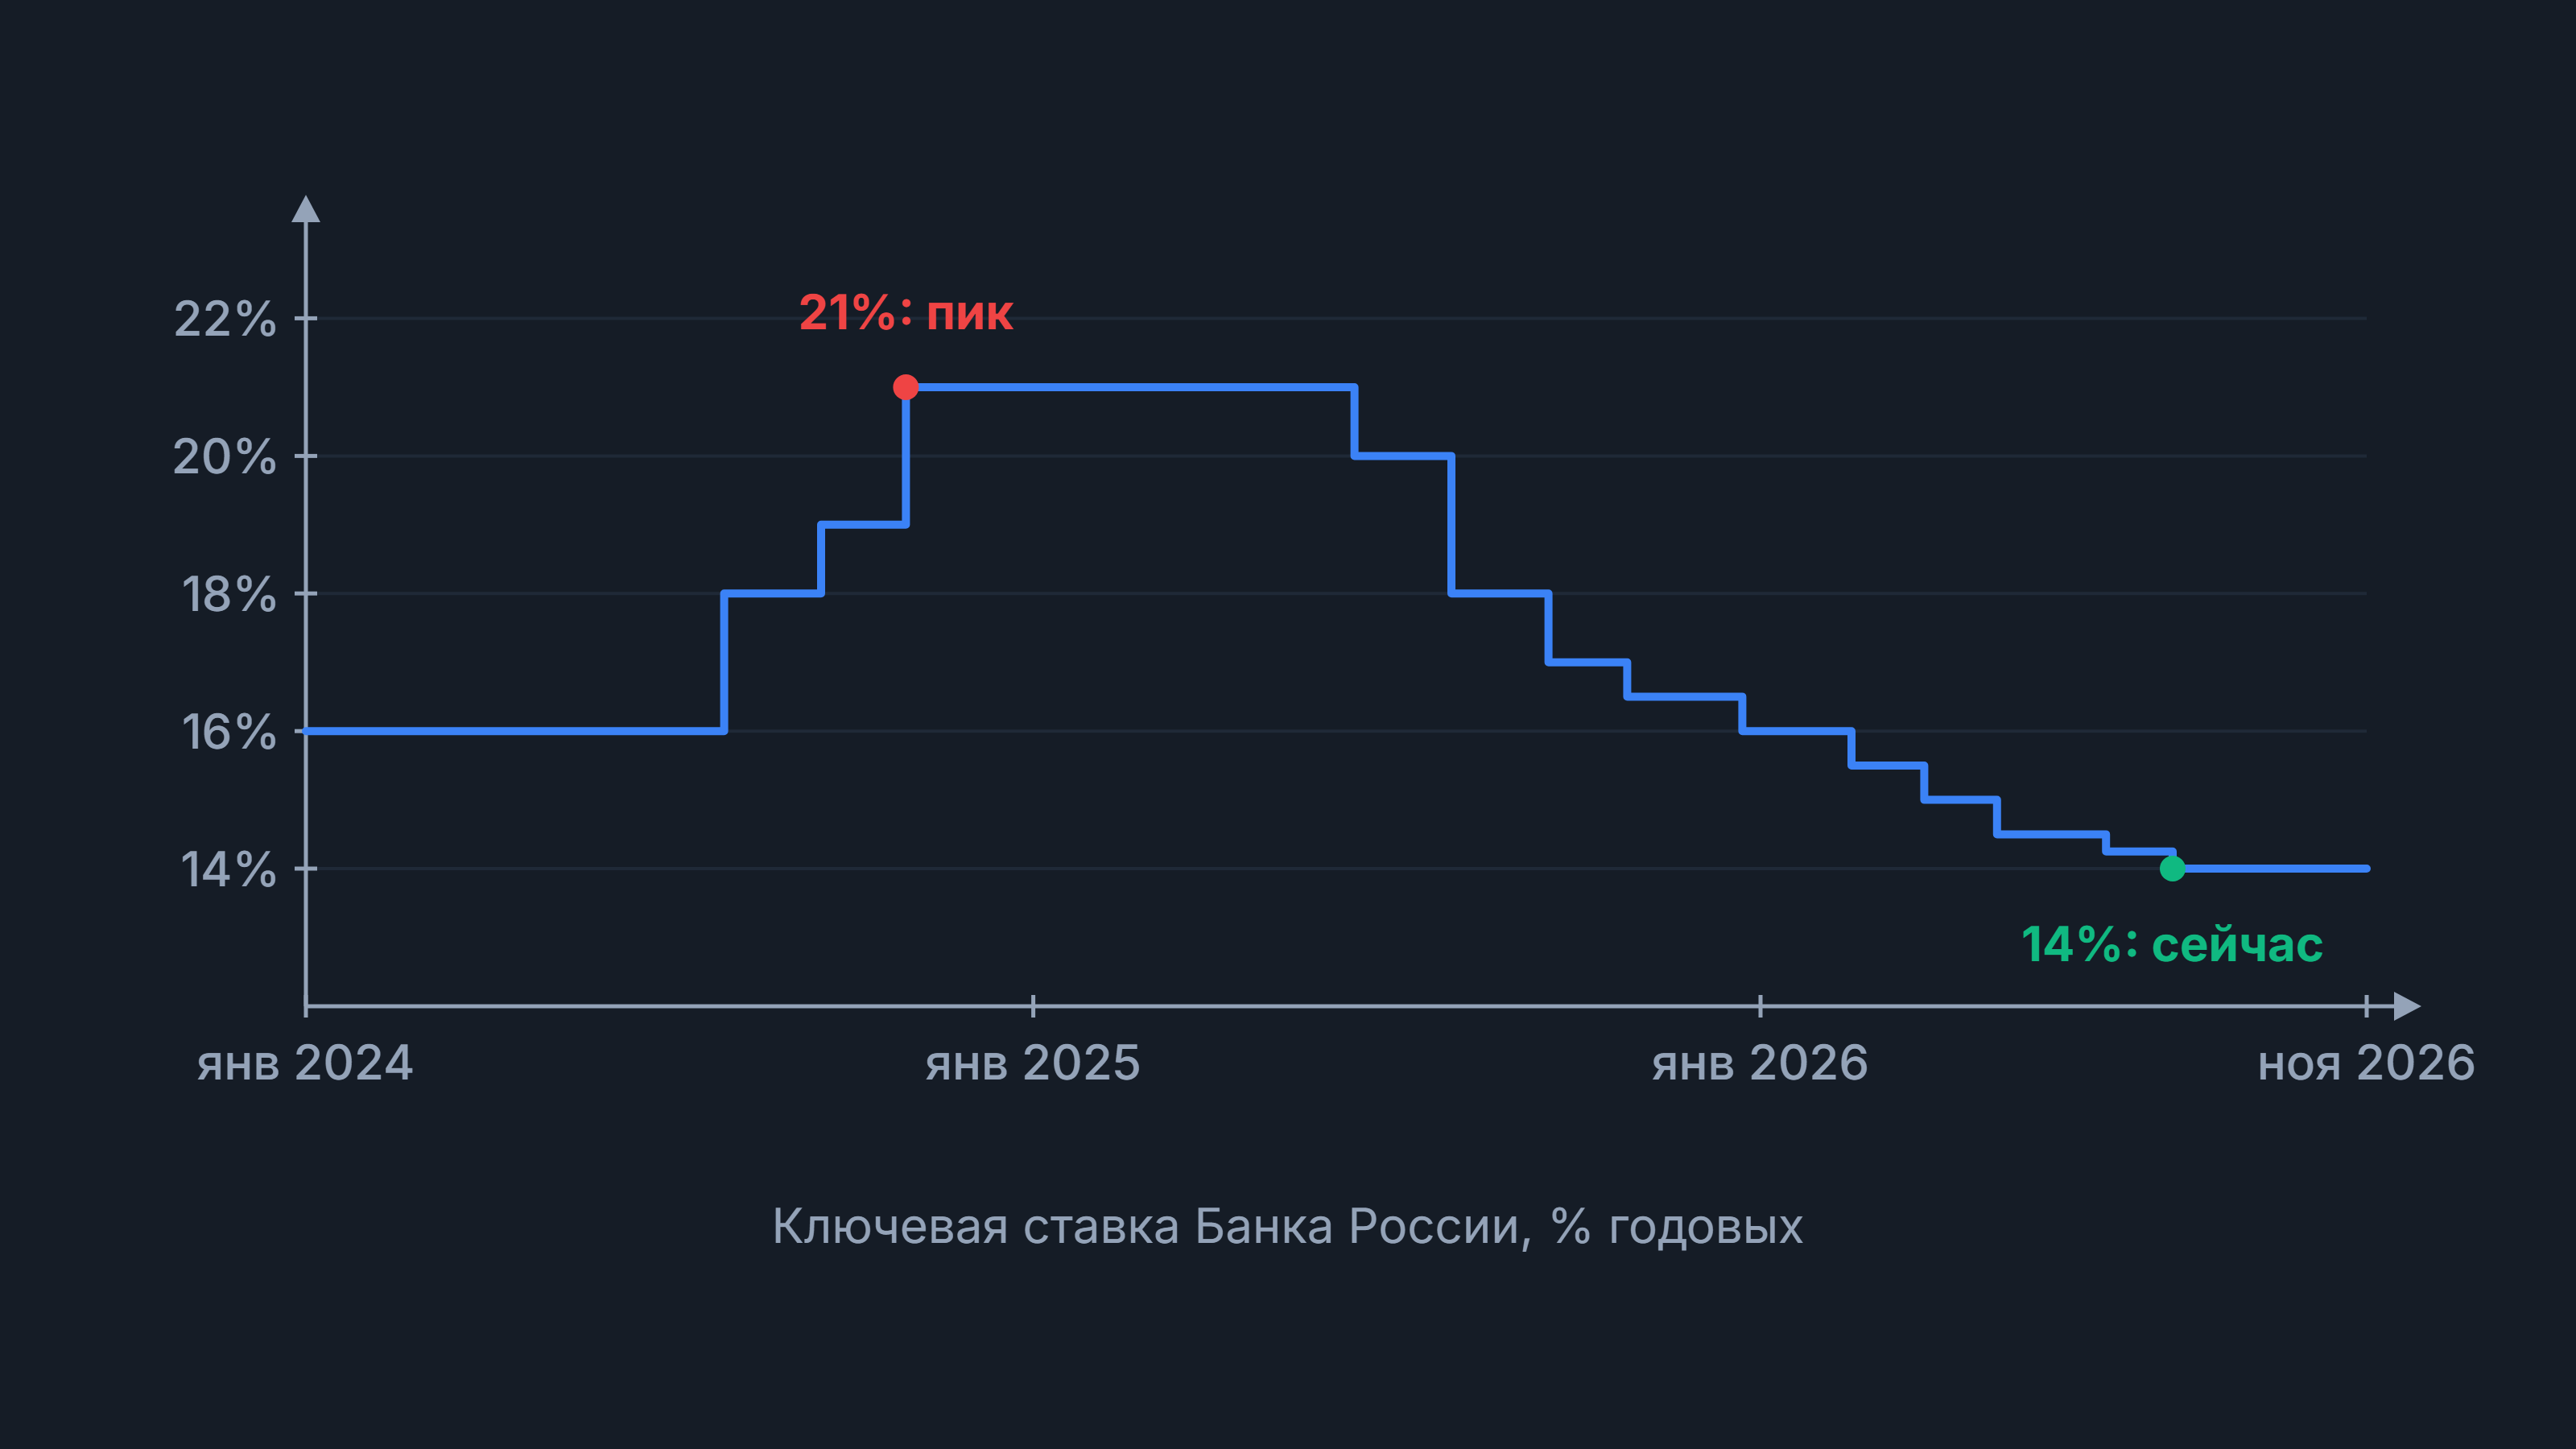
Ключевая ставка Банка России задаёт цену денег для банков, и от неё по цепочке пересчитывается доходность всех рублёвых активов, от вклада до длинной ОФЗ. 23 октября 2026 года совет директоров ЦБ сохранил ставку на уровне 14% годовых, на котором она стоит с 27 июля. Когда ставка растёт, облигации с фиксированным купоном дешевеют (тем сильнее, чем длиннее бумага), акции теряют покупателей в пользу вкладов, а рубль получает поддержку; при снижении всё работает в обратную сторону. Подвох в том, что рынок отыгрывает расхождение решения с ожиданиями: 20 декабря 2024 года индекс Мосбиржи вырос на 9,19% в день, когда ставку просто оставили как было.
Главное
Банк России 23 октября 2026 года сохранил ключевую ставку на уровне 14% годовых; следующее заседание назначено на 18 декабря 2026 года.
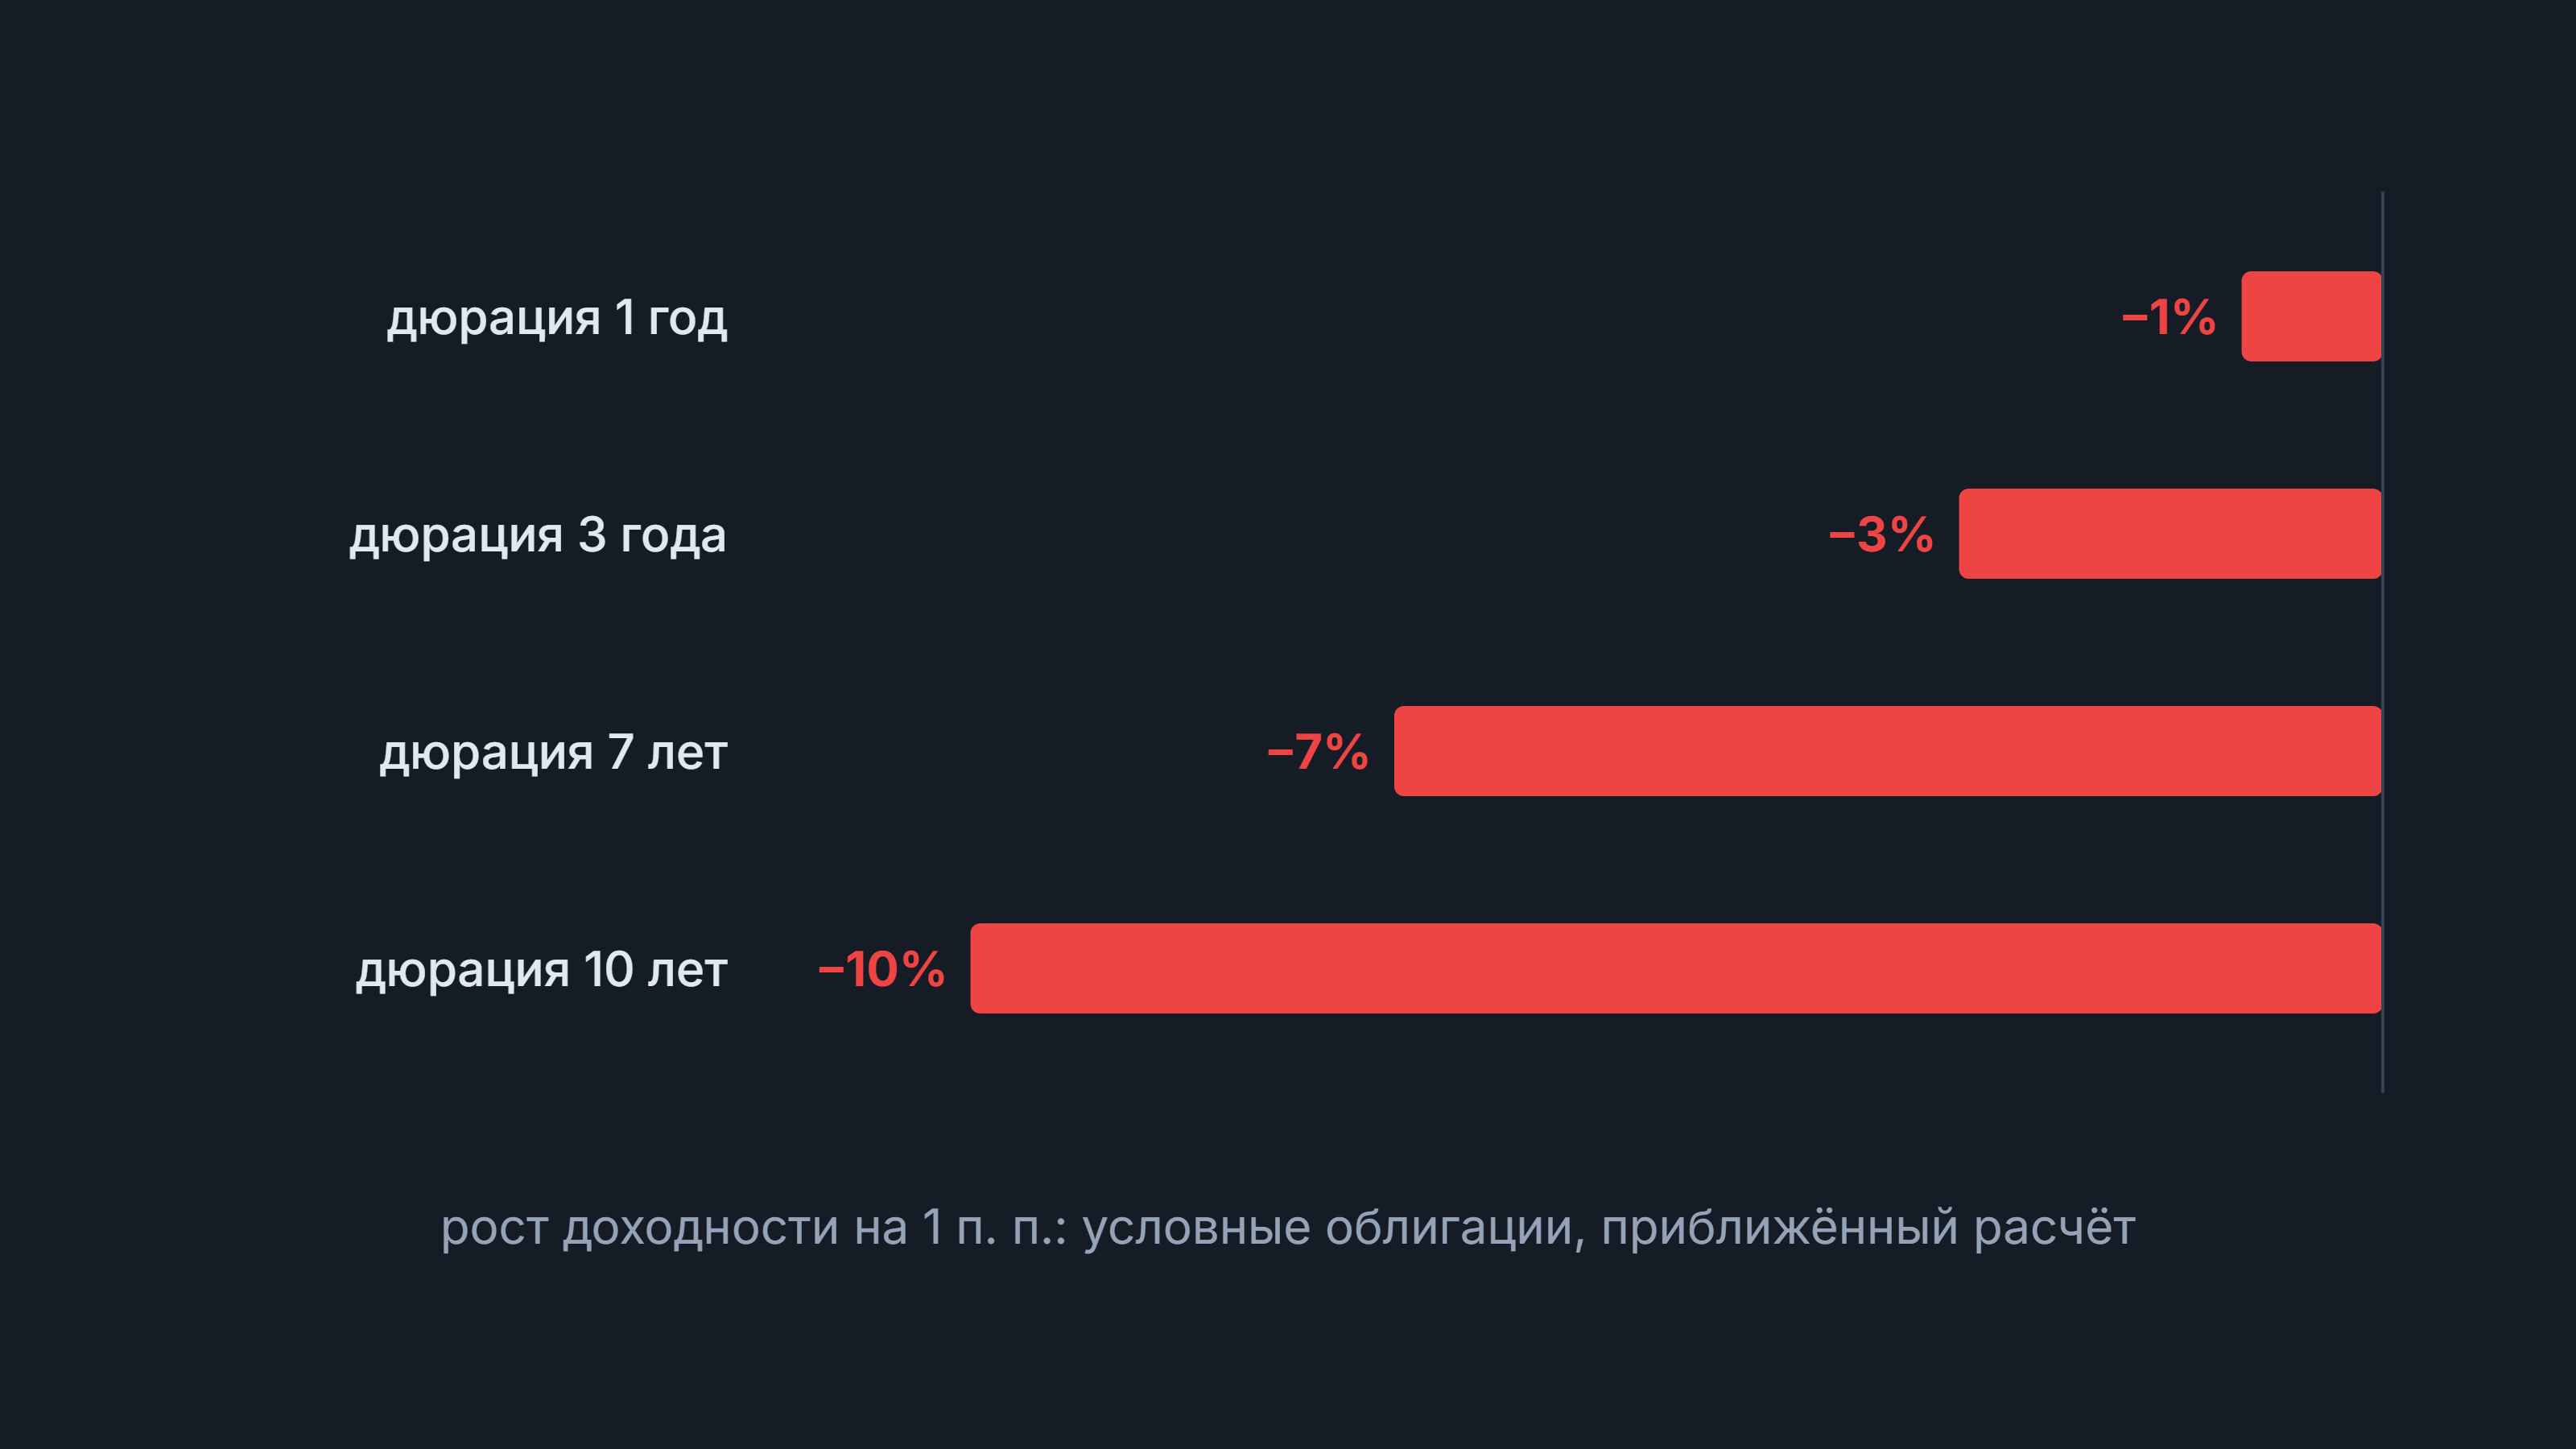
При росте рыночной доходности на 1 п. п. облигация с дюрацией 7 лет дешевеет примерно на 7%, с дюрацией в год — примерно на 1%.
Индекс ОФЗ RGBI опустился в район 96,3 пункта 1 ноября 2024 года и вырос до 120,37 пункта к 16 марта 2026 года, примерно на 25%.
Официальный курс доллара в 2025 году при высокой ставке снизился со 101,68 ₽ до 78,43 ₽.
20 декабря 2024 года индекс Мосбиржи вырос на 9,19%: ЦБ сохранил ставку 21%, хотя большинство аналитиков ждали 23%.
Ставка как цена денег: как решение ЦБ доходит до рынка
Ключевая ставка задаёт цену однодневных денег для коммерческих банков, и от неё по цепочке перестраиваются доходности облигаций, вкладов и кредитов. В 2026 году у совета директоров Банка России восемь плановых заседаний по графику, опубликованному заранее, а при необходимости он собирается внепланово.
Проще всего представить ставку как уровень воды в шлюзе. Когда ЦБ поднимает уровень, всплывают все лодки сразу: доходности облигаций, проценты по вкладам и кредитам. Лодки разные (одна тяжелее, у другой течёт днище), поэтому поднимаются они с разной скоростью, но против общего уровня воды не плывёт никто.
Цепочку передачи сам Банк России описывает так:
Однодневные ставки межбанковского рынка, прежде всего RUONIA, формируются вблизи ключевой ставки.
Следом перестраиваются доходности облигаций.
Банки меняют ставки по вкладам и кредитам, и деньги перетекают между сбережениями и тратами.
Меняется спрос в экономике, а за ним и инфляция.
Последнее звено самое медленное: по оценке Банка России, эффект от изменения ключевой ставки в полной мере проявляется через 3–6 кварталов. Поэтому регулятор принимает решения с прицелом на будущую инфляцию (цель — 4%), а биржа пытается отыграть их заранее. Это расхождение во времени потом не раз всплывёт в истории с акциями и облигациями.
Как ключевая ставка влияет на облигации: почему старые бумаги дешевеют
Облигации с фиксированным купоном реагируют на ключевую ставку первыми и сильнее всех: когда рыночная доходность растёт, их цена падает, когда снижается, цена растёт. Купон у такой бумаги записан в условиях выпуска до самого погашения, а требования рынка к доходности меняются после каждого заседания ЦБ.
Представьте, что вы купили за 1 000 ₽ длинную облигацию с купоном 10%, то есть 100 ₽ в год. Через полгода ЦБ поднял ставку, и новые выпуски дают уже 15%. Найдётся ли покупатель на вашу бумагу за 1 000 ₽? Нет: никто не станет платить 1 000 ₽ за 100 ₽ в год, когда рядом за те же деньги дают 150 ₽. Покупатель появится, только когда цена опустится настолько, чтобы ваши 100 ₽ превратились в те же 15% (для очень длинной бумаги это около 667 ₽; у реальной цифры будут поправки на срок, но логика та же).
Насколько именно подешевеет облигация, подсказывает дюрация (грубо — средний срок, за который инвестор получает свои деньги назад). В первом приближении при росте доходности на 1 процентный пункт бумага с дюрацией 7 лет теряет около 7% цены, а с дюрацией в год — около 1%. При снижении ставки работает та же арифметика, только со знаком плюс.
Одно и то же решение ЦБ разные облигации переживают по-разному:
Тип облигации | Ставка растёт | Ставка снижается |
|---|---|---|
Длинная ОФЗ с фиксированным купоном | цена падает сильнее остальных | цена растёт сильнее остальных |
Короткая ОФЗ (до погашения год-два) | цена почти не меняется: номинал скоро вернётся | на росте цены заработать почти нечего |
Флоатер (ОФЗ-ПК, купон по RUONIA) | купон растёт вслед за ставкой, цена держится у номинала | купон снижается, цена почти не растёт |
Корпоративная с фиксированным купоном | падает, как ОФЗ, плюс растёт риск, что эмитенту станет тяжело обслуживать долг | растёт, если у эмитента всё в порядке с долгом |
Как это выглядит на практике, видно по индексу RGBI (ценовой индекс Мосбиржи по самым ликвидным ОФЗ с фиксированным купоном, без учёта купонов). После решения 25 октября 2024 года поднять ставку до 21% индекс 1 ноября опустился в район 96,3 пункта, ниже, чем когда-либо с февраля 2009 года. Потом ставку стали снижать (а индекс пошёл вверх ещё раньше), и 16 марта 2026 года RGBI поднялся до 120,37 пункта. Я пересчитал: цены ОФЗ из индекса в среднем выросли примерно на 25%, и это без купонов, которые держатели получали всё это время.
Мораль: облигация остаётся консервативным инструментом ровно до того года, когда ЦБ решает бороться с инфляцией всерьёз, а у вас в портфеле длинная бумага.
Как ключевая ставка влияет на акции: вклад как главный конкурент
На акции ключевая ставка действует через два канала: высокая ставка превращает вклады и ОФЗ в конкурентов акций и одновременно увеличивает процентные расходы самих компаний. Оба канала работают в одну сторону, поэтому период дорогих денег для фондового рынка почти всегда тяжёлый.
Первый канал считается на пальцах. Когда вклад в крупном банке и ОФЗ приносят двузначную доходность почти без риска, у инвестора резонный вопрос: зачем ему акция, которая обещает условные 10% дивидендов и может упасть на треть в плохой год? Деньги перетекают в «защиту», и, чтобы вернуть покупателя, акциям приходится дешеветь, пока ожидаемая доходность снова не станет интереснее вклада. Второй канал бьёт по самим компаниям: бизнес в долгах отдаёт банкам всё больше прибыли, из которой могли бы прийти дивиденды, а покупатели квартир, машин и техники при дорогом кредите откладывают покупки.
Поэтому ставку сильнее всего чувствуют несколько групп компаний:
Застройщики. Продажи жилья держатся на ипотеке, стройка — на банковском финансировании, и акции девелоперов реагируют на решения ЦБ одними из первых.
Компании с большим долгом. Каждый процентный пункт ставки превращается у них в дополнительные процентные расходы и меньшую прибыль.
Ритейл и производители товаров, которые покупают в кредит. Дорогой кредит охлаждает спрос, и выручка падает уже у продавцов.
Банки. Это особый случай: высокая ставка повышает доходы по кредитам, но деньги вкладчиков тоже обходятся дороже, а часть заёмщиков начинает платить хуже, так что итог зависит от конкретного банка.
Как это выглядит в цифрах, показал 2024 год. 20 мая индекс Мосбиржи достиг максимума года, 3 521,7 пункта; за следующие пять месяцев ЦБ трижды поднимал ставку, с 16 до 21%, и к 17 декабря индекс опустился до 2 370,3 пункта, на треть ниже майского пика (рынок, мягко говоря, проявил некоторое беспокойство). При этом ставка не единственная сила на бирже: 17 февраля 2025 года индекс поднимался до 3 303,11 пункта на ожиданиях переговоров России и США, хотя ставка всё ещё стояла на 21%.
Как ключевая ставка влияет на курс рубля: держит, но не спасает в панике
Высокая ключевая ставка поддерживает рубль: рублёвые вклады и облигации становятся выгоднее валюты, а дорогой кредит охлаждает спрос, в том числе на импорт, за который платят валютой. Работает этот механизм медленно, и в острой панике его одного не хватает. Три эпизода показывают разницу:
Эпизод | Что сделал Банк России | Что было с рублём |
|---|---|---|
16 декабря 2014 года | на внеочередном заседании поднял ставку с 10,5% до 17% | в тот же день доллар на Мосбирже доходил до 80 ₽ |
15 августа 2023 года | внепланово поднял ставку с 8,5% до 12% | 14 августа доллар превысил 100 ₽, после анонса заседания опустился до 97,7 ₽; перед решением 15-го — 95–96 ₽, после него — 99 ₽ |
2025 год | держал ставку 21% до июня, затем начал снижать | официальный курс доллара опустился со 101,68 ₽ на 1 января до 78,43 ₽ на 25 декабря |
Декабрь 2014 года — хрестоматийный пример того, что ставка не волшебная палочка. Совет директоров объявил решение в ночь на вторник, сразу плюс 6,5 процентного пункта, а рынок ответил днём, который вошёл в историю как «чёрный вторник». Ставка работает через доходность, а людям, которые спасают сбережения, проценты по вкладу интересны куда меньше, чем скорость обменника.
Август 2023 года вышел ещё любопытнее. 14 августа доллар превысил 100 ₽, ЦБ в тот же день объявил внеплановое заседание, и одного анонса хватило: к закрытию торгов доллар опустился до 97,7 ₽. Перед публикацией решения 15 августа доллар стоил 95–96 ₽, а после публикации решения (плюс 3,5 пункта, до 12%) рубль, наоборот, ослаб до 99 ₽ за доллар и лишь к полудню отыграл часть потерь. 2025 год показал медленную сторону механизма: при высокой ставке рубль укреплялся, и директор департамента денежно-кредитной политики Банка России Андрей Ганган в интервью 21 августа 2025 года сказал, что укрепление в первой половине года «в первую очередь было связано с жесткой ДКП».
Слова «в первую очередь» здесь важны. Курс зависит ещё от нефти, экспортной выручки и ограничений на движение капитала, поэтому одна и та же ставка в разные годы держит рубль с разной силой. Думаю, честнее всего описать её роль так: ставка задаёт направление, а скорость и размах решают остальные факторы.
Рынок торгует ожиданиями: день, когда «ничего не случилось»
Биржа реагирует на разницу между решением ЦБ и ожиданиями, уже заложенными в цены. Поэтому одно и то же значение ставки может вызвать и рост, и падение, и полное равнодушие, и самое наглядное доказательство дал декабрь 2024 года.
Перед заседанием 20 декабря 23 из 30 аналитиков консенсуса РБК ждали повышения ставки с 21 до 23%, ещё четверо — сразу до 25%. Совет директоров ставку сохранил. Формально в этот день не изменилось ничего, но индекс Мосбиржи закрылся ростом на 9,19%, на 2 638,42 пункта. Больше всех выросли застройщики: обыкновенные акции «Самолёта» прибавили 15,16%, ПИК — 14,27% (девелоперы, как водится, первыми поверили, что деньги перестанут дорожать). Для рынка, который ждал 23%, решение «21%» оказалось равносильно неожиданному снижению на два пункта.
Обратную сторону показала осень 2026 года. С марта по июль ЦБ снизил ставку ещё на пункт, с 15 до 14%, а RGBI, поднявшийся в марте выше 120 пунктов, к 9 октября опустился до 110,6: инвесторы начали закладывать долгую паузу в снижении ставки. Само решение 23 октября сохранить 14% рынок встретил почти равнодушно, индекс облигаций закрылся на 111,89 пункта, минус 0,1% за день. Годовая инфляция, по оценке ЦБ на 19 октября, составила 6,8%, а базовый сценарий регулятора предполагает среднюю ставку 12,5–13,5% в 2027 году.
Мораль: покупать облигации или акции в минуту выхода пресс-релиза — это попытка запрыгнуть в последний вагон поезда, который ушёл за несколько недель до заседания.
Что делать инвестору при повышении и снижении ключевой ставки
Инвестору не нужно угадывать решение ЦБ точнее консенсуса аналитиков: достаточно знать, какие бумаги в портфеле чувствительны к ставке и насколько. Из механики выше следует несколько практических правил:
Пока ставка растёт или может надолго задержаться на высоте, короткие ОФЗ и флоатеры защищают от падения цены: купон флоатера подтягивается вслед за ставкой.
Длинные ОФЗ с фиксированным купоном зарабатывают на снижении ставки, но рынок закладывает его заранее. RGBI начал расти ещё до первого снижения в июне 2025 года, так что после решения ЦБ заметная часть роста обычно уже в цене.
Дюрацию своего портфеля облигаций стоит знать в цифрах: при дюрации 5 лет рост доходностей на 1 процентный пункт обойдётся примерно в 5% стоимости.
Акции застройщиков и закредитованных компаний сильнее рынка реагируют на ставку в обе стороны, поэтому их доля в портфеле — это фактически ставка на решения ЦБ.
Высокую доходность вклада или облигации можно зафиксировать на срок, пока ЦБ её не снизил; после снижения новые вклады и выпуски дают уже меньше.
Календарь заседаний известен заранее, и сценарии «повысили», «сохранили», «снизили» разумнее продумать до пресс-релиза, а не после.
Ключевая ставка двигает всё, что лежит в рублёвом портфеле, но предсказуемо только в общем направлении: дорогие деньги давят на цены облигаций и акций, дешёвые их поднимают. Тайминг, силу реакции и курс рубля решают ожидания и десяток других факторов. Так что держите в портфеле бумаги, падение которых вы переживёте при любом решении совета директоров, даже если 27 из 30 аналитиков уверены в обратном.
Часто задаваемые вопросы
Можно ли взять кредит по ключевой ставке?
Нет. По ключевой ставке Банк России работает только с банками, а банк выдаёт кредиты клиентам со своей надбавкой: в ней стоимость денег, риск невозврата, расходы и прибыль. Поэтому рыночные ставки по кредитам выше ключевой; ниже бывают только льготные программы, где разницу банку компенсирует государство.
Чем ключевая ставка отличается от ставки рефинансирования?
С 1 января 2016 года ничем. Указанием Банка России № 3894-У ставка рефинансирования приравнена к ключевой, и отдельного значения ЦБ для неё больше не устанавливает. Старое название ещё встречается в документах, например в расчётах пени, но подставляется туда та же ключевая ставка.
Когда следующее заседание ЦБ по ключевой ставке?
Следующее заседание совета директоров Банка России по ключевой ставке назначено на 18 декабря 2026 года, пресс-релиз выходит в 13:30 по Москве. Всего в 2026 году восемь плановых заседаний. Внеплановые ЦБ проводит в острых ситуациях, как в декабре 2014 года и в августе 2023-го.
Как ключевая ставка влияет на вклады?
Ставки по вкладам и накопительным счетам следуют за ключевой: при её росте банки платят вкладчикам больше, при снижении меньше. Ставка по уже открытому срочному вкладу обычно зафиксирована в договоре до конца срока, поэтому решение ЦБ меняет условия только новых вкладов и накопительных счетов. Именно поэтому высокую ставку выгодно зафиксировать до начала цикла снижения.
Источники
Пресс-релизы Банка России о ключевой ставке — решения совета директоров, оценка инфляции и прогноз ставки.
Ключевая ставка Банка России: значения по датам — официальная история ставки, на которой построен график в статье.
Инфляция и ключевая ставка Банка России — инфляция против ставки по месяцам и оценка лага в 3–6 кварталов.